


Teoría clásica de la administración
La teoría clásica de la administración constituye una de las corrientes fundamentales en la evolución del pensamiento administrativo, debido a que estableció las bases para comprender la organización como una estructura integrada por diferentes áreas, funciones, niveles jerárquicos y responsabilidades que deben coordinarse para alcanzar objetivos comunes. Su desarrollo representó un avance significativo en la manera de estudiar las organizaciones, porque trasladó la atención desde el análisis de las tareas individuales y la productividad de los trabajadores hacia el funcionamiento general de la empresa y la administración como una actividad indispensable para garantizar su estabilidad, continuidad y crecimiento. Mientras que la administración científica, impulsada principalmente por Frederick Winslow Taylor, concentró sus investigaciones en mejorar los métodos de trabajo y aumentar la eficiencia de las operaciones productivas, la teoría clásica se interesó por determinar cómo debía estructurarse y administrarse una organización en su conjunto. Esta diferencia resulta importante porque una empresa no puede alcanzar resultados satisfactorios únicamente mediante trabajadores eficientes o procedimientos técnicamente adecuados; también necesita una dirección capaz de establecer objetivos, distribuir responsabilidades, coordinar departamentos, administrar recursos y supervisar el cumplimiento de sus actividades. La teoría clásica partió de la idea de que las organizaciones funcionan como sistemas en los que las diferentes áreas mantienen relaciones de dependencia y cooperación, por lo que una deficiencia administrativa en una de ellas puede afectar el desempeño de las demás. Desde esta perspectiva, administrar significa integrar los recursos humanos, materiales, financieros y técnicos mediante una estructura racional que permita orientar los esfuerzos individuales hacia propósitos colectivos. Su importancia histórica radica en que contribuyó a convertir la administración en un campo de conocimiento con principios, funciones y métodos propios, proporcionando fundamentos para el desarrollo posterior de la administración general, la gestión empresarial y las estructuras organizacionales contemporáneas.
Uno de los principales representantes de esta corriente fue Henri Fayol, ingeniero y administrador francés que desarrolló una propuesta sistemática para explicar las funciones y los principios que debían orientar la administración de las organizaciones. Su pensamiento surgió de la experiencia adquirida durante su trayectoria profesional en empresas industriales, donde pudo observar que los resultados de una organización no dependían exclusivamente de la capacidad técnica de sus trabajadores, sino también de la manera en que se distribuían las responsabilidades, se tomaban las decisiones y se coordinaban las distintas actividades. Fayol consideraba que la administración constituía una actividad universal, porque podía encontrarse en cualquier organización, independientemente de su tamaño, naturaleza o finalidad. Esta afirmación significaba que las instituciones industriales, comerciales, educativas, gubernamentales y sociales necesitaban realizar actividades administrativas para organizar sus recursos y alcanzar sus objetivos. Su principal obra, Administración industrial y general, publicada en 1916, presentó una de las primeras formulaciones integrales de la administración como una función específica dentro de las organizaciones. En ella sostuvo que administrar no consistía únicamente en supervisar trabajadores o resolver problemas cotidianos, sino en desarrollar un conjunto de actividades relacionadas con la previsión, la organización, el mando, la coordinación y el control. La importancia de sus aportaciones se encuentra en que permitió diferenciar la función administrativa de las actividades técnicas y operativas, reconociendo que dirigir una organización requiere conocimientos particulares relacionados con la planificación, la estructura, la autoridad, la comunicación y la supervisión. Fayol también consideraba que la capacidad administrativa debía desarrollarse mediante la formación y la experiencia, porque una persona podía poseer conocimientos técnicos especializados y, sin embargo, carecer de las habilidades necesarias para coordinar una organización. Esta distinción permitió comprender que el éxito empresarial depende de la integración entre las competencias técnicas y las capacidades administrativas, ya que ambas resultan necesarias para transformar los recursos disponibles en resultados organizacionales.
Fayol identificó seis grandes grupos de funciones que estaban presentes en las operaciones de una empresa: técnicas, comerciales, financieras, de seguridad, contables y administrativas. Esta clasificación fue importante porque permitió reconocer que una organización no desarrolla una sola actividad, sino que integra diferentes procesos especializados que deben funcionar de manera complementaria. Las funciones técnicas comprenden las actividades relacionadas con la producción, fabricación, transformación y prestación de servicios. Su finalidad consiste en convertir materias primas, conocimientos, tecnología y otros recursos en bienes o servicios que satisfagan determinadas necesidades. Son fundamentales porque representan el núcleo operativo de muchas organizaciones y determinan, en gran medida, la capacidad de cumplir con los requisitos de calidad, cantidad y oportunidad establecidos. Por ejemplo, en una empresa manufacturera, las funciones técnicas incluyen la transformación de materiales, el funcionamiento de la maquinaria, el ensamblaje de componentes y la verificación de las características del producto. Las funciones comerciales abarcan las actividades de compra, venta, distribución, intercambio y conocimiento de los mercados. Su importancia se explica porque una empresa no puede mantener sus operaciones únicamente mediante la producción de bienes; también necesita adquirir los insumos necesarios y establecer relaciones con los consumidores para colocar sus productos o servicios en el mercado. Estas funciones permiten identificar las necesidades de los clientes, estudiar la competencia, establecer condiciones de comercialización y desarrollar estrategias para favorecer la continuidad de las ventas. Las funciones financieras se relacionan con la búsqueda, obtención, administración y utilización del capital. Su propósito consiste en garantizar que la organización disponga de los recursos monetarios necesarios para financiar sus actividades, adquirir equipos, pagar obligaciones, mantener sus operaciones y desarrollar proyectos de crecimiento. Fayol consideraba que la administración adecuada del capital era indispensable porque una empresa podía contar con una buena producción y oportunidades comerciales, pero enfrentar dificultades graves si no disponía de recursos financieros suficientes o utilizaba inadecuadamente el dinero.
Las funciones de seguridad comprenden las actividades destinadas a proteger los bienes de la organización y preservar la integridad de las personas que participan en sus operaciones. En la concepción de Fayol, estas funciones incluían la protección de las instalaciones, las herramientas, las mercancías y los trabajadores frente a accidentes, robos y otras situaciones que pudieran comprometer el funcionamiento empresarial. Su importancia se relaciona con la necesidad de mantener condiciones de estabilidad que permitan desarrollar las actividades sin interrupciones innecesarias ni riesgos que puedan ocasionar pérdidas humanas o materiales. En la actualidad, estas funciones se han ampliado considerablemente e incluyen la prevención de riesgos laborales, la protección civil, la seguridad industrial, la ciberseguridad, la protección de datos y la continuidad de las operaciones. Las funciones contables comprenden el registro, la clasificación, la organización y la interpretación de la información económica y financiera de la empresa. Entre sus actividades se encuentran la elaboración de inventarios, los balances, los estados financieros y los registros de ingresos y gastos. Su relevancia radica en que proporcionan información objetiva sobre la situación económica de la organización y permiten conocer cómo se utilizan los recursos disponibles. Sin información contable confiable, los administradores tendrían dificultades para evaluar la rentabilidad, identificar pérdidas, controlar los costos y tomar decisiones fundamentadas. Finalmente, las funciones administrativas comprenden las actividades destinadas a prever, organizar, dirigir, coordinar y controlar el conjunto de las demás funciones empresariales. A diferencia de las anteriores, no se concentran en una actividad especializada, sino que tienen un carácter integrador porque articulan los diferentes departamentos y orientan sus esfuerzos hacia los objetivos generales. La clasificación de Fayol demuestra que el funcionamiento empresarial depende de la cooperación entre distintas áreas, debido a que ninguna puede alcanzar resultados sostenibles si trabaja de manera completamente aislada. Una empresa puede disponer de recursos financieros suficientes, instalaciones modernas y trabajadores capacitados, pero si sus actividades comerciales, técnicas y administrativas no están coordinadas, difícilmente podrá alcanzar un desempeño satisfactorio.
Dentro de la teoría clásica, las funciones administrativas constituyen el elemento central para comprender cómo debe conducirse una organización. Fayol identificó cinco actividades fundamentales: planificación o previsión, organización, dirección o mando, coordinación y control. La planificación consiste en anticipar las condiciones futuras y establecer los objetivos, las estrategias, los recursos y las acciones necesarias para alcanzarlos. Su importancia radica en que las organizaciones operan en entornos cambiantes y necesitan tomar decisiones antes de que se presenten los acontecimientos, en lugar de limitarse a reaccionar ante los problemas. Planificar permite determinar qué se desea conseguir, qué actividades deben realizarse, quiénes serán responsables, qué recursos se necesitarán y cuánto tiempo puede requerirse para alcanzar los resultados esperados. Por ejemplo, una empresa que pretende incrementar su capacidad productiva necesita analizar previamente la demanda, la disponibilidad de materias primas, los recursos financieros, la infraestructura y las necesidades de personal. Si estas variables no se consideran, la expansión puede provocar gastos excesivos, dificultades de abastecimiento o una capacidad productiva superior a las necesidades reales del mercado. La organización consiste en estructurar los recursos humanos y materiales de acuerdo con las necesidades identificadas durante la planificación. Esta función implica distribuir actividades, establecer departamentos, asignar responsabilidades, definir niveles de autoridad y determinar las relaciones que deben existir entre los diferentes puestos. Su finalidad consiste en evitar la duplicación de esfuerzos, reducir la confusión y garantizar que cada persona conozca sus responsabilidades dentro de la estructura empresarial. La dirección o mando comprende la orientación de los trabajadores para que desarrollen sus actividades conforme a los objetivos establecidos. Incluye la comunicación de instrucciones, la toma de decisiones, la supervisión, la motivación y el ejercicio de la autoridad. Su importancia se explica porque una estructura organizacional bien diseñada no garantiza por sí misma que las actividades se realicen correctamente; es necesario que exista una conducción capaz de orientar el comportamiento de las personas y resolver las dificultades que surgen durante la ejecución del trabajo.
La coordinación consiste en armonizar las actividades de las diferentes áreas para evitar contradicciones, retrasos y esfuerzos desarticulados. Esta función resulta indispensable porque los departamentos de una organización suelen tener responsabilidades distintas, pero sus actividades mantienen relaciones de dependencia. Por ejemplo, el departamento de producción necesita recibir información sobre las cantidades que deben fabricarse, el departamento de compras debe garantizar la disponibilidad de los materiales y el departamento comercial debe comunicar las necesidades del mercado. Si estas áreas no intercambian información oportunamente, pueden presentarse situaciones como producir mercancías que no se necesitan, adquirir materiales en cantidades insuficientes o incumplir las fechas de entrega. La coordinación permite integrar las actividades individuales y departamentales para que funcionen como partes de un mismo sistema. El control, por su parte, consiste en verificar que las actividades se desarrollen de acuerdo con los planes, las instrucciones y los estándares establecidos. Para ello, es necesario comparar los resultados obtenidos con los objetivos previstos, identificar desviaciones, investigar sus causas y aplicar medidas correctivas cuando sea necesario. Su finalidad no debe limitarse a señalar errores o responsabilizar a los trabajadores, sino que también debe proporcionar información para mejorar los procesos y evitar que los problemas se repitan. Por ejemplo, si una empresa identifica que sus costos de producción superan constantemente las cantidades presupuestadas, debe investigar si el problema se relaciona con el desperdicio de materiales, el mantenimiento deficiente de los equipos, los errores de planificación o una distribución inadecuada de las actividades. En este sentido, el control permite transformar la información obtenida durante las operaciones en decisiones administrativas. Las cinco funciones se encuentran estrechamente relacionadas y no deben interpretarse como actividades completamente independientes. La planificación establece lo que se pretende alcanzar, la organización determina cómo se distribuirán los recursos, la dirección orienta la ejecución, la coordinación integra los esfuerzos y el control permite evaluar los resultados. Su aplicación conjunta constituye un proceso continuo, porque los resultados del control pueden revelar la necesidad de modificar los planes, reorganizar los recursos o establecer nuevas estrategias.
Fayol también formuló catorce principios generales de administración que consideraba orientaciones fundamentales para mejorar la organización y el funcionamiento de las empresas. Estos principios no fueron concebidos como reglas matemáticas que debían aplicarse de manera idéntica en todas las circunstancias, sino como criterios administrativos que podían adaptarse a las características de cada organización. El primero es la división del trabajo, que consiste en distribuir las actividades de acuerdo con las capacidades y especialidades de las personas. Su importancia radica en que la repetición y la concentración en determinadas tareas pueden favorecer el desarrollo de habilidades, reducir los tiempos de aprendizaje y mejorar la precisión de las operaciones. Sin embargo, una especialización excesiva puede producir monotonía y limitar el desarrollo profesional. El segundo principio es la autoridad y responsabilidad, que establece que quienes tienen facultades para impartir instrucciones y tomar decisiones también deben asumir las consecuencias de sus determinaciones. La autoridad permite coordinar las actividades, mientras que la responsabilidad garantiza que el ejercicio del poder administrativo esté acompañado del compromiso de responder por los resultados. El tercer principio es la disciplina, entendida como el respeto a los acuerdos, las normas y las obligaciones establecidas dentro de la organización. Su importancia consiste en mantener condiciones de orden y cumplimiento que faciliten la cooperación, aunque debe fundamentarse en reglas claras, justas y conocidas por todos. El cuarto principio es la unidad de mando, según el cual cada trabajador debe recibir instrucciones de un solo superior directo para evitar órdenes contradictorias y conflictos de autoridad. Este principio busca reducir la confusión respecto de las responsabilidades y facilitar la identificación de quién debe orientar y evaluar las actividades de cada empleado. El quinto principio es la unidad de dirección, que establece que las actividades orientadas hacia un mismo objetivo deben desarrollarse bajo un plan y una dirección comunes. Su propósito consiste en evitar que diferentes áreas trabajen con objetivos incompatibles y garantizar que los esfuerzos se integren en una estrategia general.
El sexto principio es la subordinación del interés individual al interés general, que plantea que los objetivos particulares no deben perjudicar los propósitos colectivos de la organización. Esto significa que las decisiones individuales deben considerar sus consecuencias sobre el conjunto de la empresa y que los intereses particulares deben armonizarse con las necesidades institucionales. No obstante, este principio no debe interpretarse como una justificación para ignorar los derechos de los trabajadores o exigir sacrificios personales ilimitados, porque una organización sostenible necesita equilibrar sus objetivos con el bienestar de quienes participan en ella. El séptimo principio es la remuneración del personal, que establece la necesidad de proporcionar una compensación adecuada y equitativa por el trabajo realizado. Su importancia se encuentra en que la remuneración influye en la estabilidad laboral, la motivación y la percepción de justicia dentro de la empresa. Una compensación insuficiente puede generar insatisfacción, rotación de personal y dificultades para atraer trabajadores capacitados. El octavo principio es la centralización, que se refiere al grado en que la autoridad y las decisiones se concentran en los niveles superiores de la organización. Fayol consideraba que la centralización debía ajustarse a las características de cada empresa, porque una concentración excesiva podía dificultar la respuesta ante los problemas operativos, mientras que una descentralización demasiado amplia podía generar falta de coordinación. El noveno principio es la jerarquía o cadena escalar, que establece una línea de autoridad desde los niveles superiores hasta los inferiores. Su finalidad consiste en proporcionar claridad sobre las relaciones de subordinación, los canales de comunicación y las responsabilidades administrativas. El décimo principio es el orden, que implica disponer adecuadamente los recursos materiales y ubicar a las personas en los puestos que correspondan con sus capacidades. Su importancia se relaciona con la reducción de pérdidas de tiempo, la prevención de errores y el aprovechamiento de los recursos disponibles. Una organización ordenada facilita encontrar materiales, identificar responsabilidades y mantener condiciones adecuadas para el desarrollo de las actividades.
El undécimo principio es la equidad, que establece la necesidad de combinar justicia y trato respetuoso en las relaciones entre administradores y trabajadores. Fayol consideraba que los responsables de dirigir una organización debían aplicar las normas con imparcialidad y mantener relaciones basadas en la consideración hacia las personas. Este principio resulta importante porque la autoridad administrativa pierde legitimidad cuando se ejerce mediante favoritismos, discriminación o decisiones arbitrarias. El duodécimo principio es la estabilidad del personal, que destaca la importancia de conservar a los trabajadores durante periodos suficientes para que desarrollen experiencia y conocimientos sobre sus actividades. La rotación excesiva genera costos relacionados con la contratación, la capacitación y la adaptación de nuevos empleados, además de provocar pérdida de conocimientos organizacionales. Por esta razón, la estabilidad favorece la continuidad de las operaciones y permite consolidar equipos de trabajo con mayor experiencia. El decimotercer principio es la iniciativa, que reconoce la importancia de permitir que los trabajadores propongan ideas, desarrollen soluciones y participen en la mejora de las actividades. Fayol comprendía que la administración no debía limitarse a impartir instrucciones, sino que también debía aprovechar la capacidad de las personas para identificar problemas y encontrar oportunidades de mejora. El decimocuarto principio es el espíritu de equipo, que representa la necesidad de fortalecer la cooperación, la confianza y la unidad entre los integrantes de la organización. Su importancia se explica porque los resultados empresariales dependen de la interacción entre diferentes personas y departamentos, por lo que los conflictos permanentes y la falta de colaboración pueden reducir considerablemente la eficiencia. Estos catorce principios conforman una propuesta integral porque abarcan tanto la estructura formal de la organización como las relaciones humanas necesarias para mantener su funcionamiento. Su valor no se encuentra en aplicarlos de manera rígida, sino en comprender los problemas administrativos que intentan resolver y adaptarlos a las condiciones particulares de cada institución.
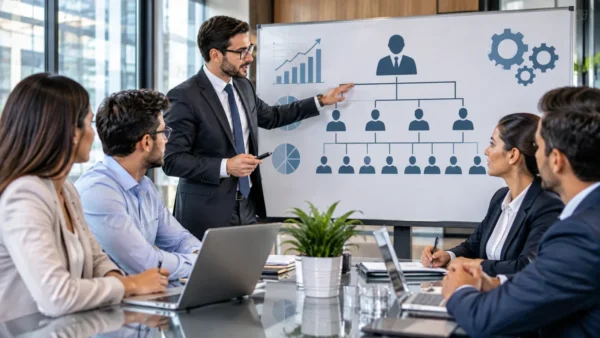
La autoridad, la responsabilidad, la disciplina y la unidad de mando representan elementos especialmente importantes dentro de la teoría clásica porque establecen las bases de las relaciones de dirección y subordinación que permiten organizar las actividades colectivas. La autoridad puede definirse como la facultad legítima de tomar decisiones, impartir instrucciones y orientar el comportamiento de otras personas dentro de una estructura organizacional. Fayol consideraba que la autoridad formal estaba vinculada con el puesto ocupado por una persona, aunque su ejercicio también debía acompañarse de conocimientos, experiencia y capacidad de liderazgo. Esto significa que una persona puede tener atribuciones administrativas por su posición jerárquica, pero necesita demostrar competencia para ejercerlas adecuadamente. La responsabilidad constituye el compromiso de cumplir las obligaciones asignadas y responder por las decisiones y los resultados derivados del ejercicio de la autoridad. Ambos conceptos deben mantenerse equilibrados, porque otorgar responsabilidades sin proporcionar facultades suficientes dificulta el cumplimiento de las tareas, mientras que conceder autoridad sin exigir responsabilidad puede favorecer los abusos y las decisiones arbitrarias. La disciplina, por su parte, permite establecer condiciones de cumplimiento y respeto a las normas que regulan la convivencia y el desarrollo de las actividades. Su importancia no reside exclusivamente en evitar sanciones, sino en generar acuerdos compartidos que proporcionen estabilidad y previsibilidad a las relaciones laborales. Cuando los trabajadores conocen sus obligaciones, comprenden las reglas y reciben un trato coherente por parte de sus superiores, pueden desarrollar sus actividades con mayor claridad y confianza. La unidad de mando complementa estos elementos al establecer que cada empleado debe contar con un superior directo claramente identificado. Fayol consideraba que recibir instrucciones de diferentes jefes podía generar contradicciones, conflictos y dificultades para determinar quién era responsable de los resultados. Por ejemplo, si un trabajador recibe instrucciones incompatibles de dos supervisores, puede encontrarse en una situación en la que cumplir una orden implique desobedecer la otra. Esta circunstancia perjudica la eficiencia y puede producir conflictos personales. La unidad de mando busca evitar estas dificultades mediante una estructura de autoridad claramente definida, aunque las organizaciones contemporáneas han desarrollado modelos de trabajo interdisciplinario y matricial que requieren mecanismos adicionales de coordinación para gestionar adecuadamente las relaciones entre diferentes responsables.
La jerarquía, la centralización y la división del trabajo son otros elementos esenciales de la teoría clásica porque determinan cómo se distribuye la autoridad, cómo se toman las decisiones y cómo se organizan las actividades dentro de una empresa. La jerarquía establece diferentes niveles de responsabilidad y autoridad que permiten identificar las relaciones de dirección entre los integrantes de la organización. En una estructura tradicional, los niveles superiores se encargan de formular políticas y establecer objetivos generales, mientras que los niveles intermedios coordinan departamentos y los niveles operativos ejecutan las actividades necesarias para producir bienes o prestar servicios. Esta distribución facilita la identificación de responsabilidades y permite establecer canales formales de comunicación. Su importancia se encuentra en que una organización con numerosas personas necesita mecanismos que permitan coordinar las decisiones y evitar que cada trabajador actúe de manera independiente sin considerar los objetivos colectivos. Sin embargo, una jerarquía excesivamente extensa puede generar lentitud administrativa, dificultades de comunicación y concentración innecesaria de decisiones. La centralización se refiere a la concentración de las facultades de decisión en determinados niveles de autoridad, especialmente en los superiores. Su aplicación puede ser conveniente cuando la organización necesita mantener políticas uniformes, proteger información estratégica o garantizar que las decisiones respondan a objetivos generales. Sin embargo, cuando todas las decisiones deben ser autorizadas por los niveles más altos, pueden acumularse solicitudes, retrasarse las operaciones y reducirse la capacidad de respuesta de los departamentos. La descentralización, en cambio, distribuye determinadas facultades entre diferentes niveles y unidades organizacionales, permitiendo que los responsables más cercanos a los problemas tomen decisiones dentro de límites establecidos. Fayol no defendía una centralización absoluta, sino que consideraba necesario encontrar un equilibrio adecuado según las dimensiones, las características y las necesidades de cada empresa. La división del trabajo consiste en distribuir las actividades en funciones, departamentos y puestos especializados para facilitar su ejecución y supervisión. Su importancia se relaciona con la posibilidad de aprovechar los conocimientos y habilidades de cada persona, evitar duplicaciones y establecer responsabilidades específicas. No obstante, cuando esta división se realiza sin mecanismos de integración, puede producir fragmentación organizacional, aislamiento entre departamentos y pérdida de comprensión sobre los objetivos generales. Por ello, la especialización debe complementarse con comunicación, coordinación y colaboración entre las diferentes áreas.
Los principios clásicos de administración mantienen diversas aplicaciones en las organizaciones actuales porque muchos de los problemas que Fayol identificó continúan presentes en las empresas, las instituciones públicas, los hospitales, las universidades y las organizaciones sociales. La planificación, por ejemplo, se utiliza para establecer objetivos institucionales, elaborar presupuestos, distribuir recursos y anticipar posibles dificultades. En una institución educativa, la dirección necesita planificar los periodos escolares, distribuir las cargas de trabajo, organizar los recursos didácticos y establecer mecanismos para evaluar el cumplimiento de los objetivos académicos. En una empresa industrial, la planificación permite calcular las cantidades que deben producirse, establecer fechas de entrega y coordinar las necesidades de abastecimiento. La organización se aplica mediante la creación de departamentos, la definición de puestos, la elaboración de manuales de funciones y la asignación de responsabilidades. Estas herramientas permiten que los trabajadores conozcan las actividades que deben desarrollar y comprendan cómo se relacionan sus funciones con las de otras personas. La dirección se manifiesta en las actividades de liderazgo, comunicación, toma de decisiones y supervisión, mientras que la coordinación permite integrar los esfuerzos de diferentes equipos para evitar contradicciones y duplicaciones. El control se utiliza mediante indicadores de desempeño, auditorías, evaluaciones, presupuestos y mecanismos de seguimiento que permiten comparar los resultados con las metas establecidas. Asimismo, la unidad de mando continúa siendo relevante en organizaciones que necesitan delimitar claramente las responsabilidades de supervisión, mientras que la equidad y el espíritu de equipo se reflejan en las políticas de igualdad de oportunidades, colaboración y desarrollo del personal. En el ámbito hospitalario, los principios clásicos pueden observarse en la distribución de responsabilidades entre áreas médicas, administrativas, financieras y de servicios generales, cuya coordinación resulta indispensable para garantizar una atención segura y oportuna. En las instituciones gubernamentales, la jerarquía y la división de funciones permiten establecer competencias, procedimientos y mecanismos de rendición de cuentas. En las empresas comerciales, las funciones financieras, técnicas y comerciales necesitan mantenerse integradas para garantizar que los productos estén disponibles, los recursos se utilicen correctamente y las necesidades de los consumidores sean atendidas. Estas aplicaciones demuestran que la teoría clásica conserva utilidad práctica porque proporciona una estructura conceptual para comprender cómo se distribuyen las responsabilidades y cómo deben coordinarse las actividades organizacionales.
La vigencia de la teoría clásica se explica porque sus principios continúan ofreciendo fundamentos para estructurar, dirigir y controlar organizaciones que necesitan alcanzar objetivos mediante la utilización coordinada de recursos. Aunque las empresas actuales operan en entornos tecnológicos y económicos considerablemente diferentes de aquellos en los que Fayol desarrolló sus planteamientos, siguen enfrentando problemas relacionados con la planificación, la distribución de responsabilidades, la autoridad, la comunicación, la supervisión y la coordinación. Ninguna organización puede funcionar adecuadamente si sus integrantes desconocen los objetivos institucionales, si las actividades se duplican constantemente o si no existen mecanismos para evaluar los resultados. La teoría clásica permite comprender que la administración requiere una estructura que facilite la cooperación y establezca relaciones claras entre los diferentes puestos y departamentos. Su contribución también permanece vigente porque proporciona un lenguaje conceptual para analizar el funcionamiento organizacional y reconocer que la administración no es una actividad improvisada, sino un proceso que exige conocimientos y capacidades específicas. Sin embargo, su vigencia no significa que todos sus planteamientos deban aplicarse literalmente, ya que las organizaciones contemporáneas presentan condiciones mucho más complejas y dinámicas. El desarrollo de las tecnologías digitales, la globalización económica, la diversidad cultural, la automatización y las nuevas formas de empleo han modificado profundamente las relaciones organizacionales. En consecuencia, los modelos administrativos actuales necesitan estructuras más flexibles, canales de comunicación horizontales, mecanismos de participación y capacidad de adaptación ante los cambios. La jerarquía tradicional, por ejemplo, puede resultar útil para establecer responsabilidades, pero no siempre constituye el modelo más adecuado para organizaciones que dependen de la innovación, la creatividad y el trabajo interdisciplinario. De igual manera, la centralización puede facilitar la uniformidad de determinadas decisiones, pero una concentración excesiva de autoridad puede impedir que los trabajadores respondan oportunamente a los problemas que conocen directamente. Por ello, las organizaciones modernas suelen combinar estructuras jerárquicas con equipos autónomos, responsabilidades compartidas y mecanismos de coordinación transversal.
Entre las principales limitaciones de la teoría clásica se encuentra su tendencia a privilegiar la estructura formal, la autoridad y los procedimientos administrativos por encima de los aspectos psicológicos, sociales y culturales del comportamiento humano. Aunque Fayol reconoció la importancia de la equidad, la estabilidad y el espíritu de equipo, su propuesta se concentró principalmente en explicar cómo debía organizarse y dirigirse una empresa, sin desarrollar suficientemente el análisis de las necesidades emocionales, las relaciones informales, los conflictos interpersonales y las diferencias individuales que influyen en el comportamiento de los trabajadores. Esta limitación resulta importante porque las organizaciones no están integradas exclusivamente por puestos, departamentos y normas, sino por personas que poseen expectativas, valores, conocimientos, intereses y formas diferentes de relacionarse. La autoridad formal puede establecer quién tiene derecho a tomar determinadas decisiones, pero no garantiza automáticamente que los trabajadores acepten sus instrucciones o se comprometan con los objetivos institucionales. Para conseguirlo, también se necesitan confianza, comunicación, reconocimiento y liderazgo. Otra limitación se relaciona con la posibilidad de que la jerarquía y la división del trabajo generen estructuras rígidas que dificulten la innovación y la adaptación. Cuando las decisiones se concentran excesivamente en los niveles superiores, los empleados pueden perder oportunidades de participar en la solución de problemas y proponer modificaciones a los procedimientos existentes. Asimismo, una especialización demasiado estricta puede reducir la variedad de las actividades y limitar el desarrollo de capacidades profesionales. La teoría clásica también ha sido cuestionada por su tendencia a presentar principios generales de administración que pueden parecer aplicables a cualquier organización, aunque las instituciones presentan diferencias importantes en cuanto a tamaño, cultura, objetivos, recursos y condiciones ambientales. Un hospital, una universidad, una empresa tecnológica y una fábrica necesitan mecanismos administrativos diferentes porque sus actividades, responsabilidades y criterios de desempeño no son equivalentes. Por consiguiente, los principios de Fayol deben interpretarse como orientaciones generales que requieren adaptación y no como fórmulas universales que garanticen automáticamente el éxito.
Otra limitación importante consiste en que la teoría clásica se desarrolló principalmente a partir de las experiencias de organizaciones industriales y empresariales, por lo que sus planteamientos originales no siempre explican suficientemente las características de los entornos laborales contemporáneos. Las organizaciones actuales enfrentan transformaciones constantes que exigen aprendizaje continuo, innovación, colaboración entre especialistas y capacidad para responder a situaciones imprevistas. En este contexto, una estructura excesivamente rígida puede convertirse en un obstáculo para la creatividad y la resolución de problemas. Por ejemplo, una empresa que establece demasiados niveles de autorización puede tardar considerablemente en responder a una modificación de las necesidades de sus clientes, mientras que una organización que permite cierta autonomía a sus equipos puede resolver determinadas situaciones con mayor rapidez. Esto no significa que la autoridad o la jerarquía hayan perdido su utilidad, sino que necesitan complementarse con mecanismos de participación y distribución de decisiones. También es necesario considerar que la eficiencia organizacional no depende únicamente de la distribución formal de las funciones, sino de la calidad de las relaciones humanas, la cultura institucional, la comunicación y la capacidad de aprendizaje colectivo. Una organización puede contar con departamentos bien definidos y procedimientos detallados, pero experimentar dificultades si existen conflictos permanentes, falta de confianza o escasa colaboración entre sus integrantes. Por esta razón, los desarrollos posteriores del pensamiento administrativo incorporaron perspectivas relacionadas con las relaciones humanas, el comportamiento organizacional, los sistemas, la contingencia y la administración participativa. Estas corrientes ampliaron el análisis de Fayol al reconocer que las organizaciones son sistemas sociales abiertos que interactúan con su entorno y que necesitan adaptarse a condiciones económicas, tecnológicas, políticas y culturales cambiantes.
La teoría clásica de la administración representó una aportación decisiva al desarrollo del pensamiento organizacional porque permitió comprender que la eficiencia empresarial no depende exclusivamente de la capacidad individual de los trabajadores o de la calidad de los procedimientos productivos, sino también de la manera en que se estructura, dirige y coordina la organización en su conjunto. Las contribuciones de Henri Fayol establecieron una clasificación de las funciones empresariales, definieron las principales actividades administrativas y formularon principios que facilitaron el estudio sistemático de la autoridad, la responsabilidad, la disciplina, la jerarquía y la distribución del trabajo. Su propuesta permitió reconocer que administrar implica anticipar acontecimientos, establecer objetivos, organizar recursos, orientar personas, integrar actividades y evaluar resultados. La importancia de estos planteamientos permanece vigente porque cualquier institución necesita mecanismos que permitan transformar sus recursos y capacidades en resultados concretos. Sin embargo, el análisis contemporáneo de la teoría clásica también demuestra que la eficiencia no puede alcanzarse de manera sostenible mediante estructuras rígidas o relaciones de autoridad basadas exclusivamente en la obediencia. Las organizaciones necesitan integrar la planificación y el control con la participación, la comunicación, la innovación y el respeto a las necesidades humanas. En consecuencia, la principal aportación de Fayol no debe entenderse únicamente como la formulación de un conjunto de principios administrativos, sino como el reconocimiento de que la administración constituye una actividad integradora que permite mantener la coherencia entre los objetivos, las personas, los recursos y las operaciones de una organización. Su legado continúa siendo fundamental porque proporciona bases para comprender la estructura organizacional, pero su aplicación más adecuada exige complementarlo con conocimientos modernos sobre comportamiento humano, liderazgo, tecnología, sostenibilidad y responsabilidad social. De esta manera, la teoría clásica conserva su valor como fundamento del pensamiento administrativo, siempre que sus principios se utilicen de forma flexible, crítica y contextualizada, considerando que el verdadero éxito de una organización no consiste solamente en producir resultados económicos, sino también en desarrollar estructuras eficientes, relaciones laborales justas y condiciones que permitan alcanzar objetivos colectivos de manera responsable y sostenible.
M.R.E.A.
