


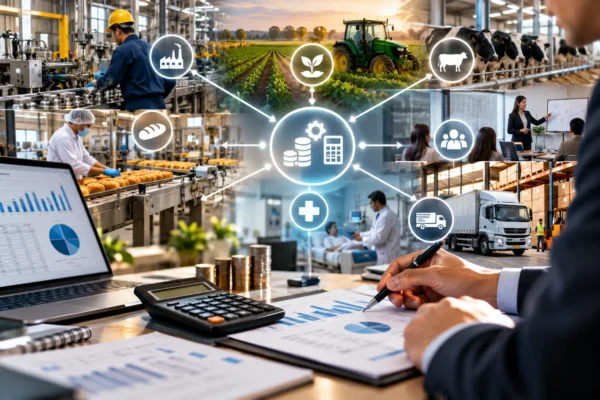
Contabilidad de costos como subsistema del sistema contable general y su aplicación en diferentes organizaciones
La contabilidad de costos constituye una parte especializada del sistema contable general porque se ocupa de identificar, medir, acumular, clasificar, asignar, analizar e interpretar los recursos económicos que una entidad utiliza para desarrollar sus procesos productivos o para prestar servicios. Su finalidad fundamental es determinar cuánto cuesta producir un artículo, obtener un producto agrícola o pecuario, transformar una materia prima, desarrollar una actividad determinada o proporcionar un servicio. Esta función adquiere especial importancia porque el costo no surge únicamente del valor pagado por una materia prima, sino de la integración de diversos recursos consumidos durante un proceso económico. Por ello, la contabilidad de costos permite transformar información dispersa sobre materiales, trabajo, maquinaria, instalaciones, energía, mantenimiento y otros recursos en información estructurada que representa el sacrificio económico necesario para obtener un determinado resultado.
Puede considerarse un subsistema del sistema contable general porque mantiene una relación permanente con este, pero posee un objeto de estudio y unas técnicas de procesamiento de información particularmente orientadas al costo de las operaciones. El sistema contable general proporciona información sobre la situación financiera, los resultados y los movimientos económicos de la organización, mientras que la contabilidad de costos profundiza en los acontecimientos internos que explican cómo se consumen los recursos y cuánto representa económicamente cada proceso, producto, servicio o actividad. Esta relación significa que la contabilidad de costos no funciona de manera aislada. Los datos que obtiene pueden integrarse con la información financiera general y, al mismo tiempo, puede recibir de esta registros relacionados con adquisiciones, remuneraciones, activos, obligaciones y otros hechos económicos. De esta manera, ambos componentes forman parte de una estructura informativa común, aunque atienden necesidades analíticas diferentes.
La idea de subsistema resulta especialmente importante porque permite comprender que la contabilidad de costos posee un campo de observación más específico. Mientras la contabilidad general puede registrar que una empresa adquirió determinada cantidad de materia prima por cierto valor, la contabilidad de costos busca determinar cuánto de esa materia prima fue incorporado a cada producto, cuánto permanece en existencia, cuánto se perdió durante el proceso, cuánto corresponde a cada etapa de producción y cuál es su participación en el costo total obtenido. Del mismo modo, no se limita a conocer cuánto se pagó por la fuerza de trabajo, sino que procura establecer qué parte de ese esfuerzo económico corresponde a cada producto, departamento, proceso, orden de producción o actividad. Por consiguiente, su propósito no consiste simplemente en registrar valores monetarios, sino en explicar económicamente la utilización de los recursos.
Su ámbito tradicional de aplicación se encuentra en las empresas industriales debido a que en ellas existe una transformación relativamente identificable de recursos en productos terminados. En una industria, por ejemplo, pueden distinguirse materiales que ingresan al proceso, trabajo humano que participa en la transformación y diversos recursos productivos que permiten convertir esos elementos en bienes disponibles para su venta. Esta estructura hace particularmente evidente la necesidad de determinar el costo de producción. Sin embargo, reducir la contabilidad de costos exclusivamente al ámbito industrial sería conceptualmente limitado, porque su fundamento no depende de la existencia de una fábrica, sino de la necesidad de medir el consumo económico de recursos requerido para obtener un resultado determinado.
Precisamente por esta razón, su marco conceptual puede extenderse a prácticamente cualquier organización en la que sea necesario conocer el costo de una producción, un proceso, una actividad, un proyecto o un servicio. El principio fundamental permanece constante: identificar los recursos utilizados, medir su valor económico y establecer una relación racional entre esos recursos y el resultado que se desea obtener. Lo que cambia entre una organización y otra es la naturaleza de los recursos consumidos, la forma en que se desarrolla el proceso, las unidades de producción utilizadas y los procedimientos necesarios para asignar los costos. Por tanto, la contabilidad de costos no debe entenderse como un conjunto rígido de procedimientos exclusivos de la manufactura, sino como un sistema de pensamiento contable aplicable a diferentes realidades económicas.
En una empresa agrícola, por ejemplo, el objeto del costo puede ser una hectárea cultivada, una cosecha, una variedad específica de cultivo, una parcela o una determinada unidad de producción. Para obtener ese resultado se consumen semillas, fertilizantes, agua, productos para el control de organismos que afectan los cultivos, combustible, maquinaria, trabajo humano, mantenimiento, depreciación de equipos y otros recursos. La contabilidad de costos permite identificar estos consumos y relacionarlos con la producción obtenida. Esto hace posible conocer cuánto representa económicamente producir determinada cantidad de un cultivo y analizar cómo participan los diferentes factores productivos en ese resultado.
En las actividades pecuarias ocurre algo semejante, aunque la naturaleza del proceso productivo es diferente. El objeto del costo puede ser un animal, un lote de animales, una unidad de producción pecuaria, una cantidad determinada de carne, leche, huevo u otro producto obtenido. Durante el proceso pueden consumirse alimentos, medicamentos, agua, instalaciones, energía, trabajo humano, servicios veterinarios, mantenimiento y otros recursos. La contabilidad de costos proporciona los criterios necesarios para identificar y acumular estos consumos y relacionarlos con la producción correspondiente. Así, el concepto de costo conserva su estructura esencial aunque cambie completamente la naturaleza biológica y económica del proceso.
En las empresas dedicadas a la elaboración de alimentos, la aplicación resulta igualmente evidente. La transformación de ingredientes en productos destinados al consumo implica el consumo de materias primas, envases, energía, trabajo, equipos, instalaciones, controles de calidad, almacenamiento y otros recursos. El costo de un alimento terminado no puede determinarse adecuadamente observando únicamente el precio de los ingredientes, porque su elaboración exige una estructura productiva adicional. La contabilidad de costos permite integrar esos diferentes componentes y establecer cuánto representa económicamente producir cada unidad, lote o presentación. De esta forma, se obtiene una representación más completa del proceso económico que dio origen al producto.
Su aplicación también resulta fundamental en las organizaciones que prestan servicios. En este caso puede no existir un producto físico que pueda almacenarse, pero sí existe consumo de recursos para producir una determinada prestación. Un hospital, una institución educativa, una empresa de transporte, un despacho profesional, un centro de mantenimiento o una organización dedicada a servicios tecnológicos, por ejemplo, utilizan recursos humanos, materiales, instalaciones, equipos, energía, tecnología y otros elementos para proporcionar servicios. El costo puede entonces asociarse con una consulta, una intervención, una hora de atención, un estudiante atendido, un viaje, una reparación, un proyecto o cualquier otra unidad que represente razonablemente el resultado de la actividad. La ausencia de un producto tangible no elimina la existencia del costo; simplemente modifica la manera en que debe identificarse y medirse.
La importancia de la contabilidad de costos se explica también porque el costo constituye una magnitud económica fundamental para comprender la eficiencia de una organización. Cuando una entidad conoce cuánto recurso necesita para obtener un determinado resultado, puede analizar la relación existente entre los recursos consumidos y los bienes o servicios generados. Esto permite distinguir situaciones en las que el consumo de recursos se encuentra razonablemente relacionado con la producción de aquellas en las que existen desperdicios, pérdidas, tiempos improductivos, utilización ineficiente de materiales, capacidad productiva desaprovechada u otras circunstancias que incrementan el costo sin generar un incremento proporcional en el resultado.
Además, la contabilidad de costos permite descomponer el costo total en sus diferentes componentes. Esta descomposición es esencial porque conocer únicamente el costo total no explica su origen. Para comprender económicamente un producto es necesario determinar qué cantidad de recursos materiales fue incorporada, cuánto trabajo fue requerido y qué proporción de otros recursos productivos fue necesaria para obtenerlo. Esta separación permite estudiar la estructura del costo y observar cómo responde ante cambios en las condiciones de producción. Por ejemplo, un incremento en el precio de una materia prima puede afectar de manera diferente a un producto cuya estructura depende principalmente de materiales que a otro cuyo costo está determinado en mayor medida por el trabajo humano o por el uso intensivo de maquinaria.
La contabilidad de costos también proporciona una base objetiva para la determinación del valor de los inventarios relacionados con la producción. Los productos que todavía no han sido vendidos representan recursos económicos incorporados a bienes que permanecen bajo control de la entidad. Para conocer razonablemente su valor es necesario determinar qué costos corresponden a los productos terminados y cuáles permanecen asociados con productos en proceso. Esta función conecta directamente la contabilidad de costos con la información financiera general, porque los costos acumulados durante la producción pueden convertirse posteriormente en valores relacionados con inventarios y, cuando los productos son vendidos, participar en la determinación del resultado económico de la organización.
Otro aspecto esencial es que la contabilidad de costos permite estudiar el comportamiento económico de las actividades. Algunos costos pueden aumentar cuando aumenta el nivel de producción, mientras que otros pueden mantenerse relativamente estables dentro de determinados niveles de actividad. También existen costos cuyo comportamiento combina características de ambos grupos. Comprender estas relaciones permite analizar cómo las modificaciones en el volumen de producción afectan el costo total y el costo correspondiente a cada unidad. Por esta razón, la contabilidad de costos no solamente describe acontecimientos pasados, sino que genera información útil para interpretar la estructura económica de la organización y apoyar la planificación de sus operaciones.
Su utilidad se extiende, por tanto, a la planeación, el control y la toma de decisiones administrativas. Una organización necesita conocer no solamente cuánto gastó, sino también por qué consumió determinados recursos, dónde se produjeron esos consumos, qué resultado generaron y cómo podrían modificarse en el futuro. La información de costos proporciona una base para elaborar presupuestos, comparar resultados reales con resultados previstos, investigar diferencias, evaluar procesos y establecer medidas de corrección. Sin esta información, la administración tendría una visión incompleta de las operaciones internas, porque conocer los ingresos y los gastos generales no necesariamente permite comprender cómo se genera económicamente cada producto o servicio.
La contabilidad de costos adquiere especial relevancia en este sentido porque introduce una perspectiva de causalidad económica. No se limita a preguntar cuánto dinero salió de la organización, sino que busca establecer qué recurso fue consumido, para qué se consumió, en qué proceso se utilizó y qué resultado económico puede relacionarse con ese consumo. Esta perspectiva permite diferenciar entre un desembolso y un costo. Un desembolso representa una salida o compromiso de recursos monetarios, mientras que el costo se relaciona conceptualmente con el consumo de recursos económicos necesario para obtener un determinado bien, servicio o resultado. Esta distinción es fundamental para comprender por qué la contabilidad de costos constituye una disciplina analítica y no simplemente una extensión mecánica del registro de pagos.
También es necesario comprender que el concepto de costo depende del objeto respecto del cual se realiza la medición. El mismo recurso puede representar un costo para una determinada actividad y, al mismo tiempo, formar parte de un costo más amplio cuando se observa desde otra perspectiva. Por ejemplo, el consumo de una determinada cantidad de material puede identificarse como costo de una orden específica, formar parte del costo de un departamento productivo y posteriormente integrarse en el costo total del producto. Esta capacidad de observar el mismo fenómeno económico desde diferentes niveles de agregación permite que la información de costos se adapte a las necesidades concretas de análisis de cada organización.
Por ello, uno de los fundamentos más importantes de la contabilidad de costos es la existencia de un objeto de costo claramente definido. Este puede ser un producto, un servicio, una actividad, un proyecto, un proceso, un departamento, un cliente, una unidad de producción o cualquier otro elemento cuyo costo se pretenda determinar. Una vez definido el objeto de costo, es posible establecer qué recursos pueden relacionarse directamente con él y cuáles necesitan ser distribuidos mediante criterios racionales. Esta distinción permite construir información económicamente coherente y evita atribuir arbitrariamente recursos a los diferentes objetos analizados.
La asignación de los costos que no pueden identificarse directamente con un objeto específico constituye uno de los problemas centrales de esta disciplina. Existen recursos que benefician simultáneamente a varios productos, procesos o servicios, como ocurre con determinadas instalaciones, equipos, supervisión, mantenimiento o consumo energético. En estos casos es necesario establecer procedimientos de distribución que representen de manera razonable la relación existente entre el recurso consumido y los objetos de costo. La calidad de la información obtenida depende, en gran medida, de que estos criterios de asignación respondan a relaciones económicas justificables y no simplemente a distribuciones arbitrarias.
La contabilidad de costos puede entenderse como un mecanismo para transformar acontecimientos productivos en información económica estructurada. El proceso comienza con la identificación de los recursos utilizados, continúa con su medición monetaria, prosigue con su acumulación y clasificación y culmina con su asignación a los objetos de costo correspondientes. Posteriormente, esa información puede analizarse para determinar la composición del costo, estudiar su comportamiento, evaluar la eficiencia de las operaciones y proporcionar elementos para la planificación y el control. Su valor no reside solamente en producir una cifra final, sino en explicar de qué manera se construyó esa cifra.
La contabilidad de costos permite conocer cuánto cuesta producir un artículo, pero representa solamente una parte de su verdadero alcance. Su importancia científica y administrativa reside en que proporciona un marco sistemático para estudiar la relación entre recursos económicos consumidos y resultados obtenidos. Aunque históricamente su desarrollo haya estado estrechamente vinculado con las empresas industriales, sus fundamentos son suficientemente generales para aplicarse a actividades agrícolas, pecuarias, alimentarias, comerciales especializadas, institucionales y de servicios. En cualquier organización donde exista consumo de recursos para alcanzar un resultado susceptible de ser identificado y medido, existe la posibilidad de utilizar criterios de contabilidad de costos.
La contabilidad de costos debe comprenderse como un componente especializado del sistema contable general cuya función consiste en producir información detallada sobre el origen, acumulación, asignación y comportamiento de los costos asociados con las operaciones de una organización. Su carácter de subsistema no disminuye su importancia; por el contrario, explica su especialización y su capacidad para profundizar en dimensiones económicas que la información contable general, por su propia naturaleza, no siempre puede mostrar con suficiente detalle. Gracias a esta especialización, la organización puede pasar de conocer únicamente sus resultados económicos globales a comprender cómo se generan internamente esos resultados, qué recursos los hacen posibles y qué relación existe entre los recursos consumidos y los bienes, servicios o actividades obtenidos.
La contabilidad de costos representa una metodología para comprender económicamente los procesos de creación de valor dentro de una organización. Su objeto no está limitado a una fábrica ni depende exclusivamente de la existencia de bienes materiales. Lo esencial es que exista un proceso mediante el cual determinados recursos sean consumidos para producir un resultado. Allí donde existe esa relación entre recursos y resultados, los principios de identificación, medición, acumulación, clasificación, asignación, análisis y control de costos pueden proporcionar información relevante. Esta amplitud explica por qué la contabilidad de costos constituye una herramienta fundamental no solamente para determinar cuánto cuesta producir un artículo, sino también para comprender, controlar y analizar económicamente la totalidad de los procesos mediante los cuales una organización transforma recursos en bienes, servicios o actividades.
M.R.E.A.
