
Toma de decisiones de individuos y organizaciones
La toma de decisiones es el proceso mediante el cual una persona o una organización identifica un problema, establece objetivos, reúne información, compara alternativas y selecciona una opción entre varias posibilidades. En economía, este proceso adquiere especial importancia porque los recursos son limitados y las decisiones implican renunciar a otras alternativas. El tiempo, el dinero, la capacidad de producción, el personal y las materias primas no pueden utilizarse simultáneamente para todos los fines posibles. Por ello, decidir significa establecer prioridades y seleccionar la combinación de recursos que permita alcanzar determinados objetivos bajo restricciones concretas.
La racionalidad económica no implica necesariamente que las personas dispongan de información perfecta ni que siempre elijan la alternativa objetivamente superior. Significa, en su formulación básica, que intentan utilizar los recursos de acuerdo con sus preferencias y objetivos. En la práctica, las decisiones están condicionadas por la incertidumbre, la información incompleta, los hábitos, las emociones, las limitaciones cognitivas y las presiones sociales. Las organizaciones también enfrentan dificultades similares, aunque suelen contar con procedimientos formales, sistemas de información, presupuestos y equipos especializados que permiten estructurar las decisiones de manera más sistemática.
La toma de decisiones de los individuos
Las decisiones individuales de consumo comienzan generalmente con la identificación de una necesidad, un objetivo o un problema. Una persona puede decidir adquirir alimentos, cambiar de vivienda, estudiar una carrera, contratar un servicio o ahorrar para una compra futura. La naturaleza del objetivo determina los criterios que utilizará para evaluar las alternativas. Cuando necesita adquirir un medicamento, puede priorizar la seguridad, la eficacia y la disponibilidad. Cuando compra un producto recreativo, puede valorar más el entretenimiento, la comodidad o la experiencia. Esto demuestra que los criterios de decisión dependen del propósito perseguido y de las circunstancias personales.
Una vez identificado el objetivo, la persona compara las alternativas disponibles con sus recursos. El presupuesto constituye una restricción fundamental porque establece el límite de gasto compatible con los ingresos, los ahorros y las obligaciones financieras. Una elección puede resultar atractiva por sus características, pero ser inviable si supera los recursos disponibles. Por ello, la decisión adecuada no consiste simplemente en seleccionar el producto de mayor calidad, sino en encontrar una alternativa que satisfaga suficientemente las necesidades sin comprometer otras obligaciones importantes.
El costo de oportunidad ayuda a evaluar las consecuencias de una elección. Si una persona decide utilizar sus ahorros para comprar un automóvil, renuncia a emplearlos en educación, vivienda, inversión o seguridad financiera. La comparación debe considerar los beneficios esperados del automóvil frente a los beneficios de la mejor alternativa descartada. En ocasiones, estos beneficios pueden expresarse monetariamente; en otras, incluyen factores difíciles de cuantificar, como la autonomía, el tiempo ahorrado, la tranquilidad o las oportunidades profesionales. La utilidad de este concepto radica en obligar a considerar que el valor de una decisión depende también de aquello a lo que se renuncia.
La comparación de beneficios y costos constituye otra herramienta importante. Los individuos pueden evaluar el precio de compra, los gastos de mantenimiento, la durabilidad, el tiempo necesario para utilizar un producto y los riesgos asociados. Una persona que elige entre dos medios de transporte puede comparar el costo de adquisición, el combustible, el mantenimiento, el seguro, el tiempo de desplazamiento y la confiabilidad. Una evaluación más completa permite evitar decisiones basadas exclusivamente en el precio inicial, que puede representar solo una parte del costo total.
La utilidad marginal explica por qué el beneficio adicional de consumir una unidad más de un producto suele disminuir a medida que aumenta la cantidad consumida, aunque esta regularidad no se cumple de manera idéntica en todos los bienes y circunstancias. Una primera unidad de agua puede satisfacer una necesidad urgente, mientras que una unidad adicional, cuando la necesidad inmediata ya está cubierta, puede proporcionar un beneficio menor. Este principio ayuda a comprender por qué las personas distribuyen sus recursos entre diferentes bienes y por qué la disposición a pagar por una unidad adicional depende de la cantidad que ya poseen y de la importancia de sus necesidades.
La información disponible modifica la calidad de las decisiones. Cuanto más compleja sea una compra, mayor puede ser la conveniencia de investigar características, comparar precios y revisar las condiciones contractuales. No obstante, buscar información también consume tiempo y recursos. Por ello, los individuos deben decidir cuánto esfuerzo dedicar a la búsqueda antes de comprar. En bienes cotidianos, puede resultar suficiente utilizar una marca conocida; en compras de gran valor o compromisos de largo plazo, suele ser razonable realizar una comparación más amplia. El objetivo no es recopilar toda la información imaginable, sino obtener la necesaria para reducir la incertidumbre de manera proporcional a la importancia de la decisión.
Racionalidad limitada y sesgos de decisión
La racionalidad limitada describe las restricciones que impiden a las personas analizar todas las alternativas, conocer todas las consecuencias y calcular con precisión todos los resultados posibles. En lugar de optimizar siempre sus decisiones, los individuos suelen utilizar reglas prácticas que simplifican el proceso. Estas reglas pueden ser útiles porque reducen el esfuerzo mental, pero también pueden producir errores sistemáticos. Una persona puede elegir la primera opción que cumple con sus necesidades, confiar excesivamente en una experiencia reciente o conceder demasiado peso a la información más llamativa.
El sesgo de presente aparece cuando los beneficios inmediatos reciben más importancia que los costos futuros. Una persona puede preferir gastar hoy en lugar de ahorrar para una necesidad posterior, incluso cuando reconoce que el ahorro sería conveniente. Este comportamiento puede estar relacionado con la dificultad para anticipar necesidades futuras, la presión económica presente o la preferencia psicológica por las recompensas inmediatas. Para reducir sus efectos, pueden utilizarse presupuestos, transferencias automáticas al ahorro, límites de gasto y objetivos financieros concretos.
El exceso de confianza constituye otro riesgo. Los individuos pueden sobreestimar sus conocimientos, subestimar la probabilidad de sufrir una pérdida o creer que controlan acontecimientos que dependen de factores externos. En las decisiones financieras, este comportamiento puede conducir a asumir riesgos excesivos, concentrar los recursos en una sola inversión o contratar obligaciones que resultan difíciles de sostener. La diversificación, la evaluación de escenarios y la consulta de información independiente pueden ayudar a reducir estos errores.
El efecto de anclaje ocurre cuando una cifra o información inicial influye excesivamente en la evaluación posterior. En una negociación, un precio inicial puede convertirse en referencia, aunque no represente adecuadamente el valor del producto. Los descuentos anunciados también pueden inducir a considerar atractiva una compra simplemente porque el precio anterior era más alto. Para evitar este problema, conviene comparar el precio con alternativas reales, evaluar la utilidad del producto y determinar previamente cuánto se está dispuesto a pagar.
La aversión a las pérdidas describe la tendencia a experimentar las pérdidas como psicológicamente más intensas que las ganancias equivalentes. Como consecuencia, una persona puede mantener una compra inadecuada porque le cuesta aceptar que gastó dinero en ella, o puede rechazar una alternativa conveniente por temor a perder una ventaja conocida. Este comportamiento ayuda a explicar por qué las decisiones no siempre se modifican cuando cambian las circunstancias. La evaluación objetiva requiere considerar los costos y beneficios futuros, en lugar de justificar una decisión únicamente por el esfuerzo o el dinero ya invertidos.
La toma de decisiones de las organizaciones
Las organizaciones, incluidas las empresas, las instituciones públicas y las entidades sin fines de lucro, toman decisiones para alcanzar objetivos mediante recursos limitados. Sus metas pueden comprender la rentabilidad, la continuidad operativa, el crecimiento, la calidad del servicio, la innovación, el cumplimiento normativo o el impacto social. A diferencia de los individuos, las organizaciones suelen coordinar a numerosos participantes, distribuir responsabilidades y establecer procedimientos formales. Sin embargo, su complejidad también puede dificultar la toma de decisiones, porque distintos departamentos pueden perseguir objetivos parcialmente incompatibles y disponer de información diferente.
La primera etapa de una decisión organizacional consiste en definir con precisión el problema. Una disminución de las ventas, por ejemplo, puede deberse a una caída general de la demanda, a la entrada de nuevos competidores, a problemas de calidad, a precios poco competitivos o a una distribución ineficiente. Si la organización interpreta incorrectamente la causa, puede aplicar una medida que no resuelva el problema. Reducir los precios puede ser útil cuando existe una desventaja competitiva real, pero puede deteriorar la rentabilidad si la caída de las ventas se debe a problemas de calidad o a una pérdida de confianza. Por esta razón, el diagnóstico debe preceder a la selección de soluciones.
Después de definir el problema, la organización establece objetivos y criterios de evaluación. Una empresa puede buscar incrementar las ventas sin reducir excesivamente su margen de beneficio, mejorar la satisfacción del cliente y mantener una calidad determinada. Estos objetivos pueden entrar en conflicto. Una reducción importante del precio puede aumentar las ventas, pero también disminuir los ingresos por unidad; una mejora de calidad puede elevar los costos a corto plazo, aunque favorezca la fidelidad de los clientes a largo plazo. La toma de decisiones exige identificar estas relaciones y determinar qué objetivos tienen prioridad, dentro de qué límites y durante qué periodo.
La recopilación de información constituye una etapa esencial. Las organizaciones pueden utilizar registros de ventas, encuestas, análisis de costos, estudios de mercado, información de proveedores y datos sobre el comportamiento de los clientes. La calidad de las decisiones depende de la confiabilidad, la actualidad y la pertinencia de esa información. Un gran volumen de datos no garantiza por sí mismo una decisión acertada, porque los datos pueden contener errores, sesgos o variables irrelevantes. Es necesario distinguir entre correlación y causalidad, comprobar los supuestos utilizados y evitar conclusiones que excedan la evidencia disponible.
La identificación de alternativas permite comparar distintas formas de alcanzar los objetivos. Ante un aumento de costos, una empresa puede negociar con proveedores, mejorar la eficiencia energética, rediseñar el producto, reducir desperdicios o modificar sus precios. Cada alternativa presenta costos, beneficios, riesgos y plazos diferentes. Una solución puede ser económicamente atractiva, pero requerir una inversión que la empresa no puede financiar; otra puede producir resultados más modestos, pero ser viable de inmediato. Por ello, la selección debe considerar la factibilidad financiera, la capacidad operativa y las consecuencias de largo plazo.
Costos, ingresos y rentabilidad
En las decisiones empresariales, el análisis de costos e ingresos permite evaluar si una alternativa contribuye a los objetivos económicos de la organización. Los ingresos representan los recursos obtenidos por las ventas y otras actividades, mientras que los costos comprenden los recursos utilizados para producir y comercializar bienes o servicios. El beneficio económico se obtiene al comparar los ingresos con los costos relevantes, incluidos los costos de oportunidad. Una decisión que incrementa las ventas no es necesariamente conveniente si exige gastos todavía mayores.
Los costos fijos son aquellos que no cambian inmediatamente con el volumen de producción dentro de un intervalo de actividad, como ciertos alquileres, seguros o gastos administrativos. Los costos variables cambian en función de la cantidad producida, como determinadas materias primas y los materiales consumidos por unidad. Esta distinción ayuda a determinar cómo responde el costo total ante variaciones de la producción. Sin embargo, los costos fijos no son inmutables en todos los horizontes temporales: una empresa puede modificar sus instalaciones, renegociar contratos o reorganizar su estructura a largo plazo.
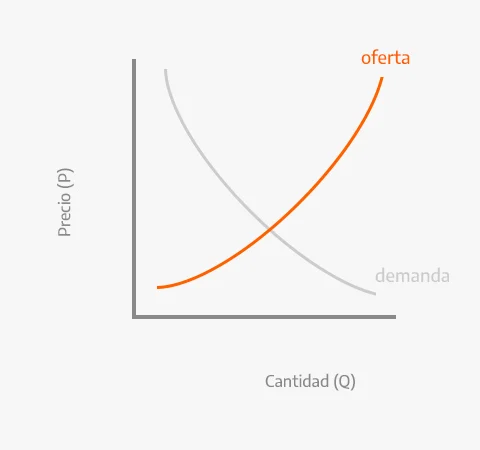
El análisis marginal se concentra en los cambios adicionales que genera una decisión. El ingreso marginal es el ingreso adicional obtenido al vender una unidad más, mientras que el costo marginal es el costo adicional de producirla. En condiciones económicas sencillas, una empresa competitiva tiene incentivos para ampliar la producción cuando el ingreso adicional supera el costo adicional, y para detener esa expansión cuando el costo marginal supera el ingreso marginal. Este criterio permite evaluar decisiones concretas, como aceptar un pedido extraordinario, ampliar un turno de trabajo o producir una unidad adicional. No obstante, deben considerarse también la capacidad disponible, los compromisos contractuales, la calidad y los efectos de largo plazo.
El punto de equilibrio contable representa el nivel de ventas en el que los ingresos cubren los costos considerados en el cálculo, sin generar beneficio ni pérdida. Su análisis permite estimar cuántas unidades deben venderse para cubrir los costos fijos y variables. Sin embargo, el punto de equilibrio no garantiza que la actividad sea financieramente sostenible, porque puede no reflejar adecuadamente el costo del financiamiento, los riesgos, las inversiones futuras o los costos de oportunidad. Por esta razón, debe utilizarse como una herramienta de planificación y no como el único criterio para decidir.
Decisiones de producción, inversión y financiamiento
Las decisiones de producción determinan qué cantidad fabricar, qué procesos utilizar y cómo distribuir los recursos entre diferentes productos. Una empresa debe considerar las previsiones de demanda, la capacidad instalada, los inventarios, los costos y los plazos de entrega. Producir demasiado puede generar inventarios excesivos, inmovilizar capital y aumentar los costos de almacenamiento. Producir demasiado poco puede ocasionar pérdidas de ventas, incumplimientos y deterioro de la confianza de los clientes. La planificación busca equilibrar estos riesgos mediante pronósticos, sistemas de control y mecanismos de adaptación.
Las decisiones de inversión se relacionan con el uso de recursos actuales para obtener beneficios futuros. La adquisición de maquinaria, la construcción de instalaciones, el desarrollo de tecnología o la apertura de nuevos establecimientos pueden ampliar la capacidad productiva, pero requieren desembolsos y generan incertidumbre. Para evaluar una inversión, la organización debe estimar los flujos de ingresos y gastos futuros, considerar el valor temporal del dinero y analizar los riesgos. Un ingreso recibido dentro de varios años no equivale necesariamente a la misma cantidad recibida hoy, porque los recursos presentes pueden utilizarse en otras actividades y porque los resultados futuros son inciertos.
Las decisiones de financiamiento determinan cómo obtener los recursos necesarios para operar o invertir. Una organización puede recurrir a recursos propios, crédito, emisión de instrumentos financieros u otras fuentes de capital. Cada alternativa presenta condiciones particulares. El crédito puede permitir realizar una inversión sin disponer inmediatamente de todo el dinero, pero genera obligaciones de pago e intereses. Utilizar recursos propios reduce la dependencia de acreedores, aunque puede limitar la liquidez disponible para otras necesidades. La elección debe considerar el costo financiero, el riesgo, el plazo, la capacidad de generar ingresos y la estabilidad de los flujos de efectivo.
La gestión de inventarios constituye otra decisión relevante. Mantener existencias suficientes reduce el riesgo de interrupciones y permite atender la demanda, pero almacenar productos genera costos de espacio, conservación, seguro y capital inmovilizado. Si los inventarios son perecederos, también existe riesgo de deterioro o caducidad. Por el contrario, operar con existencias demasiado bajas puede impedir atender pedidos inesperados. La política adecuada depende de la previsibilidad de la demanda, la confiabilidad de los proveedores, los plazos de reposición y la importancia del producto para la continuidad operativa.
Incertidumbre, riesgo y planificación estratégica
Las organizaciones toman decisiones en condiciones de incertidumbre porque no pueden conocer con exactitud los precios futuros, la demanda, los costos, las acciones de los competidores ni los cambios regulatorios. El riesgo se refiere a situaciones en las que es posible estimar, al menos aproximadamente, la probabilidad de distintos resultados. La incertidumbre, en un sentido más estricto, aparece cuando las probabilidades o los resultados posibles son difíciles de determinar. Esta diferencia importa porque los métodos de evaluación pueden ser más precisos cuando existen datos históricos confiables que cuando la organización enfrenta una situación completamente nueva.
El análisis de escenarios permite estudiar cómo cambiarían los resultados bajo distintas condiciones. Una empresa puede construir escenarios de demanda alta, intermedia y baja, así como evaluar variaciones en los costos de energía, las tasas de interés o los precios de las materias primas. Este procedimiento no elimina la incertidumbre, pero ayuda a identificar qué factores tienen mayor influencia sobre los resultados y qué medidas podrían adoptarse si las condiciones cambian. La utilidad de los escenarios consiste en preparar respuestas alternativas, en lugar de depender de una única previsión.
La diversificación constituye otra estrategia para gestionar riesgos. Una empresa que depende de un solo proveedor, producto o mercado puede resultar especialmente vulnerable cuando ocurre una interrupción. Ampliar la base de proveedores, desarrollar distintas líneas de productos o atender a diferentes segmentos de clientes puede reducir la dependencia de una fuente de ingresos. Sin embargo, la diversificación también puede aumentar la complejidad administrativa y los costos. Por ello, su conveniencia depende de la relación entre la reducción esperada del riesgo y los recursos adicionales necesarios.
La planificación estratégica conecta las decisiones inmediatas con los objetivos de largo plazo. Una organización debe determinar qué capacidades necesita desarrollar, qué mercados pretende atender y qué recursos debe conservar para responder a cambios futuros. Una decisión que mejora los resultados de corto plazo puede perjudicar la sostenibilidad si reduce excesivamente la inversión en mantenimiento, capacitación o innovación. De manera semejante, una expansión rápida puede aumentar las ventas, pero también generar problemas financieros y operativos si la organización no dispone de sistemas adecuados para administrar el crecimiento.
Decisiones colectivas, incentivos y responsabilidad
Las decisiones organizacionales no dependen exclusivamente de cálculos financieros, porque también intervienen la cultura institucional, los incentivos y la distribución de autoridad. Cuando las personas son evaluadas únicamente por resultados de corto plazo, pueden tomar decisiones que mejoren sus indicadores individuales a costa del desempeño general. Un departamento de compras que busca reducir el precio de cada insumo puede seleccionar proveedores de menor calidad, provocando mayores costos de reparación o una reducción de la satisfacción del cliente. Este ejemplo demuestra que los incentivos deben diseñarse para favorecer los objetivos globales de la organización y no solamente resultados aislados.
La comunicación entre departamentos es fundamental porque las decisiones suelen producir consecuencias interdependientes. Una estrategia comercial que promete entregas rápidas puede exigir mayores inventarios, más personal y una reorganización logística. Una decisión financiera que reduce gastos puede limitar la capacitación o el mantenimiento. Si cada área actúa sin comprender las consecuencias sobre las demás, la organización puede experimentar conflictos, duplicación de tareas o pérdidas de eficiencia. La coordinación permite evaluar las decisiones desde una perspectiva integral.
La ética también forma parte del proceso decisorio. Una organización puede obtener beneficios inmediatos mediante publicidad engañosa, reducción indebida de la calidad o prácticas laborales abusivas, pero estas conductas pueden ocasionar daños a los consumidores, sanciones legales, pérdida de confianza y deterioro reputacional. Una decisión responsable considera tanto los resultados económicos como las obligaciones legales, los derechos de las personas y las consecuencias sociales y ambientales. Esto no significa ignorar la rentabilidad, sino reconocer que la continuidad de una organización depende también de la confianza, la legitimidad y la calidad de sus relaciones con trabajadores, clientes, proveedores y comunidades.
La evaluación posterior a la decisión permite comprobar si los resultados coinciden con los objetivos previstos. Las organizaciones pueden comparar las ventas reales con las proyectadas, examinar los costos, medir la satisfacción de los clientes y analizar las desviaciones. Cuando los resultados son diferentes de lo esperado, es necesario identificar si el problema proviene de supuestos incorrectos, ejecución deficiente, cambios externos o limitaciones del método de análisis. Este proceso de aprendizaje permite mejorar decisiones futuras y evitar que los errores se repitan.
Diferencias y semejanzas entre las decisiones individuales y organizacionales
Las decisiones individuales y organizacionales comparten una estructura básica: ambas requieren objetivos, recursos limitados, información, comparación de alternativas y evaluación de consecuencias. Sin embargo, existen diferencias importantes. Los individuos suelen tomar decisiones que afectan directamente su bienestar personal y familiar, mientras que las organizaciones deben coordinar intereses de múltiples participantes y responder a objetivos institucionales. Una persona puede valorar especialmente la comodidad o la satisfacción inmediata, mientras que una empresa debe considerar simultáneamente la rentabilidad, la continuidad operativa, la calidad, el cumplimiento normativo y la posición competitiva.
Las organizaciones suelen utilizar presupuestos, procedimientos, análisis de costos, indicadores de desempeño y sistemas de control para reducir la arbitrariedad. Estas herramientas permiten hacer explícitos los criterios de decisión y comparar los resultados entre periodos. No obstante, los procedimientos formales no eliminan los sesgos ni garantizan la racionalidad, porque los datos pueden interpretarse de manera incorrecta y los responsables pueden favorecer alternativas que protejan sus propios intereses. Por esta razón, la calidad de las decisiones depende tanto de los métodos analíticos como de la transparencia, la responsabilidad y la capacidad de revisar las conclusiones.
La incertidumbre afecta a ambos tipos de decisiones, aunque sus consecuencias pueden ser diferentes. Una persona que realiza una compra equivocada puede experimentar una pérdida económica limitada, mientras que una inversión empresarial mal evaluada puede comprometer empleos, recursos de numerosos participantes y la continuidad de una organización. Esta diferencia justifica que las decisiones de mayor impacto requieran procedimientos más rigurosos, análisis de riesgos, revisión independiente y mecanismos de seguimiento.
La toma de decisiones constituye un proceso central para comprender el consumo y el funcionamiento de los mercados. Los individuos distribuyen sus recursos entre necesidades y preferencias, mientras que las organizaciones asignan capital, trabajo, tecnología e información para alcanzar sus objetivos. En ambos casos, la calidad de las decisiones mejora cuando se identifican claramente los problemas, se comparan alternativas, se consideran los costos de oportunidad, se evalúan los riesgos y se revisan los resultados obtenidos.
M.R.E.A.
