
Decisiones de producción
Las decisiones de producción constituyen uno de los componentes fundamentales de la administración de las organizaciones, la economía de la empresa y la teoría de la producción, porque determinan cómo se transforman los recursos disponibles en bienes y servicios capaces de satisfacer las necesidades de los consumidores. Estas decisiones comprenden la elección de cuánto producir, qué productos elaborar, qué recursos utilizar, qué métodos de trabajo implementar, qué tecnología incorporar, cuántos trabajadores contratar, qué capacidad productiva instalar y en qué momento realizar cada actividad. Su importancia radica en que los recursos económicos, materiales, humanos, tecnológicos y naturales son limitados, mientras que las necesidades que las organizaciones buscan satisfacer pueden ser numerosas y cambiantes. Por esta razón, producir no consiste únicamente en fabricar un objeto o prestar un servicio, sino en seleccionar, organizar y combinar racionalmente los factores productivos para alcanzar determinados objetivos con el menor desperdicio posible y con una calidad que responda a las exigencias del mercado.
La razón principal por la que las decisiones de producción son necesarias es que toda organización debe resolver un problema de asignación de recursos. Una empresa dispone de una cantidad determinada de capital, instalaciones, maquinaria, materias primas, trabajadores, conocimientos técnicos y tiempo, pero no puede utilizar todos estos elementos de manera ilimitada. Si decide destinar una mayor proporción de sus recursos a la fabricación de un producto, probablemente tendrá que reducir los recursos disponibles para elaborar otros productos o realizar actividades diferentes. Esta situación implica que cada elección tiene consecuencias económicas y operativas, incluso cuando estas no resultan evidentes de inmediato. Por ejemplo, una empresa que fabrica muebles puede utilizar su madera, sus trabajadores y sus máquinas para producir mesas, sillas o armarios. Si decide aumentar la producción de mesas, deberá evaluar si dispone de suficientes materiales, si sus trabajadores pueden realizar las operaciones adicionales, si la maquinaria tiene capacidad suficiente y si la fabricación de mesas generará mayores beneficios que la producción alternativa. La decisión correcta no depende exclusivamente de la posibilidad física de fabricar más mesas, sino de la conveniencia de emplear los recursos de esa manera frente a otras posibilidades.
Esta relación entre elección y escasez explica el concepto de costo de oportunidad, que constituye una base esencial para comprender las decisiones de producción. El costo de oportunidad representa el valor de la mejor alternativa a la que se renuncia cuando se elige una opción determinada. Cuando una empresa utiliza sus instalaciones para fabricar un producto, deja de emplearlas, durante ese tiempo, para producir otro. Aunque la alternativa descartada no genere un desembolso monetario directo, su valor económico puede ser considerable. Supongamos que una fábrica dispone de una máquina que puede elaborar dos tipos de componentes. Si dedica toda su capacidad a producir el primer componente, renuncia a los ingresos o beneficios que podría obtener fabricando el segundo. Por ello, una decisión de producción racional debe comparar no solo los ingresos y los gastos directamente observables, sino también las oportunidades perdidas. Esto explica por qué las organizaciones necesitan analizar distintas alternativas antes de comprometer sus recursos y por qué una decisión aparentemente rentable puede resultar inadecuada cuando se compara con otras opciones disponibles.
Otro motivo fundamental por el que las decisiones de producción son importantes consiste en que permiten establecer la cantidad de bienes y servicios que debe ofrecer una organización. Producir una cantidad insuficiente puede provocar escasez, pérdida de ventas, incumplimiento de pedidos, deterioro de la confianza de los clientes y oportunidades comerciales desaprovechadas. En cambio, producir una cantidad excesiva puede generar acumulación de inventarios, ocupación innecesaria de almacenes, incremento de los costos de conservación, inmovilización de capital y pérdidas derivadas del deterioro o la obsolescencia de los productos. La cantidad adecuada no es necesariamente la mayor cantidad que la empresa puede fabricar, sino aquella que guarda una relación conveniente con la demanda esperada, la capacidad productiva, los costos de operación y los objetivos económicos de la organización. Una panadería, por ejemplo, debe estimar cuántas piezas de pan venderá durante el día. Si produce menos de lo necesario, perderá ventas y posiblemente decepcionará a sus clientes; si produce demasiado, una parte del pan podría quedar sin vender y perder su valor comercial. La decisión requiere, por tanto, estimar la demanda, analizar los patrones de consumo, considerar los días de mayor actividad y ajustar la producción a las condiciones reales del mercado.
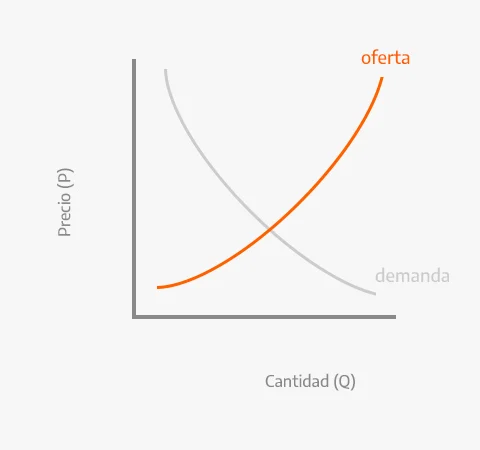
La demanda ocupa una posición central en las decisiones de producción porque determina, en gran medida, qué productos necesita el mercado, en qué cantidades, con qué características y en qué periodos. Las empresas no producen en un entorno estático, sino en condiciones de incertidumbre en las que los consumidores pueden modificar sus preferencias, sus ingresos y sus hábitos de compra. Además, la demanda puede cambiar debido a la estacionalidad, las variaciones de precios, la aparición de nuevos competidores, las innovaciones tecnológicas, las campañas comerciales y las condiciones generales de la economía. Por esta razón, las organizaciones necesitan recopilar información, estudiar las tendencias del consumo, examinar sus ventas históricas y elaborar estimaciones razonables sobre las necesidades futuras. La previsión de la demanda no elimina la incertidumbre, pero permite reducirla y preparar respuestas más adecuadas. Una empresa que identifica con anticipación un aumento en la demanda de determinados productos puede adquirir materias primas, organizar turnos de trabajo y reservar capacidad de fabricación antes de que aparezcan los pedidos. Por el contrario, una organización que ignora las señales del mercado puede mantener niveles de producción incompatibles con las necesidades de los consumidores y comprometer su rentabilidad.
Las decisiones de producción también son necesarias porque la fabricación de bienes y la prestación de servicios implican costos que deben comprenderse y controlarse. Los costos de producción incluyen los recursos utilizados para obtener un producto o servicio, como materias primas, salarios, energía, mantenimiento, transporte interno, depreciación de maquinaria y utilización de instalaciones. Algunos costos varían directamente con la cantidad producida, mientras que otros permanecen relativamente estables dentro de determinados niveles de actividad. Los primeros se denominan costos variables, como ocurre con los materiales que se consumen al fabricar cada unidad; los segundos se conocen como costos fijos, como ciertos alquileres de instalaciones o pagos asociados con equipos, siempre que estos no cambien dentro del periodo y de la capacidad considerados. Esta distinción permite comprender que producir más no siempre significa producir de manera más económica, aunque tampoco implica necesariamente un aumento proporcional de los costos totales. Si una fábrica incrementa su producción sin necesitar nuevas instalaciones, puede distribuir determinados costos fijos entre un mayor número de unidades y reducir el costo promedio. Sin embargo, cuando se aproxima al límite de su capacidad, puede necesitar horas extraordinarias, mantenimiento adicional, contratación de personal o nuevas máquinas, lo que puede elevar el costo de cada unidad adicional.
Por esta razón, una decisión de producción debe distinguir entre el costo total, el costo promedio y el costo marginal. El costo total representa el conjunto de recursos económicos empleados para producir una cantidad determinada. El costo promedio indica cuánto cuesta producir cada unidad cuando el costo total se distribuye entre todas las unidades obtenidas. El costo marginal expresa cuánto aumenta el costo total cuando se produce una unidad adicional. Este último concepto resulta especialmente importante porque ayuda a evaluar si conviene ampliar o reducir la producción. Si una empresa recibe un pedido adicional, debe determinar si los ingresos que espera obtener de ese pedido compensan los costos adicionales necesarios para atenderlo y si existen consecuencias relevantes sobre otras operaciones. Una fábrica puede tener capacidad disponible y aceptar un pedido extraordinario a un precio inferior al habitual, siempre que los ingresos adicionales cubran los costos pertinentes y que la operación no perjudique otras ventas ni comprometa la calidad. Sin embargo, si para cumplir ese pedido necesita desplazar productos más rentables, adquirir maquinaria costosa o incumplir compromisos previos, la decisión puede dejar de ser conveniente. El análisis de costos permite, por tanto, evitar que las decisiones se basen únicamente en el volumen de ventas y orientarlas hacia la creación efectiva de valor económico.
La selección de los factores productivos constituye otra dimensión esencial de estas decisiones. Para producir, las organizaciones combinan trabajo humano, capital, recursos naturales, materias primas, energía, información y conocimientos técnicos. La proporción en que se utilizan estos factores depende de la naturaleza del producto, de la tecnología disponible, de sus precios relativos y de los objetivos de la empresa. Una organización puede aumentar su producción mediante la contratación de más trabajadores, la adquisición de maquinaria, la mejora de los procesos o una combinación de estas alternativas. Sin embargo, cada opción presenta ventajas, limitaciones y costos diferentes. La contratación de trabajadores puede proporcionar flexibilidad y aprovechar habilidades especializadas, pero también requiere formación, coordinación y supervisión. La automatización puede aumentar la velocidad y la uniformidad de determinadas operaciones, aunque exige inversión inicial, mantenimiento y personal capaz de operar los equipos. Por ello, la decisión no consiste simplemente en elegir entre trabajo humano y maquinaria, sino en determinar qué combinación permite alcanzar los resultados deseados de acuerdo con las condiciones técnicas, económicas y sociales de la organización.
Esta cuestión se relaciona directamente con la productividad, entendida como la relación entre la cantidad de productos o servicios obtenidos y los recursos utilizados para conseguirlos. Una organización puede incrementar su productividad cuando obtiene más producción con los mismos recursos, cuando mantiene la producción utilizando menos recursos o cuando mejora la calidad y el valor de lo producido sin aumentar proporcionalmente los insumos empleados. La productividad es importante porque influye en los costos, la competitividad, la capacidad de crecimiento y el uso sostenible de los recursos. Sin embargo, es necesario evitar la idea de que la productividad aumenta automáticamente por exigir un mayor esfuerzo a los trabajadores o acelerar las operaciones. La fatiga, la falta de capacitación, los errores, los accidentes, las averías y los defectos de calidad pueden reducir el rendimiento global. Una decisión de producción verdaderamente eficiente considera las condiciones de trabajo, la distribución de las tareas, el mantenimiento de los equipos, la disponibilidad de materiales y la organización de los procesos. En consecuencia, mejorar la productividad significa perfeccionar el sistema productivo en su conjunto, no únicamente aumentar la velocidad de una actividad aislada.
La tecnología representa otro factor determinante porque modifica la forma en que se transforman los recursos en productos y servicios. Las innovaciones tecnológicas pueden permitir fabricar con mayor precisión, reducir los desperdicios, mejorar la trazabilidad de los materiales, disminuir los tiempos de espera y adaptar los productos a necesidades específicas. La incorporación de maquinaria automatizada, sistemas de planificación, herramientas de análisis de datos o métodos digitales de control puede mejorar la coordinación entre las distintas etapas de la producción. No obstante, adoptar una tecnología nueva no garantiza por sí mismo un mejor desempeño. La organización debe evaluar el costo de adquisición, la instalación, la capacitación, el consumo energético, el mantenimiento, la compatibilidad con los equipos existentes y los riesgos asociados con posibles fallos. También debe determinar si el volumen de producción previsto justifica la inversión. Una máquina altamente especializada puede resultar eficiente para una empresa que fabrica grandes cantidades de un producto estandarizado, pero ser económicamente inadecuada para otra que produce artículos personalizados en volúmenes reducidos. Por consiguiente, las decisiones tecnológicas deben responder a las características del proceso productivo y a la estrategia de la organización, en lugar de basarse exclusivamente en la novedad o el prestigio de una tecnología.
La capacidad productiva también influye de manera decisiva en las elecciones empresariales. La capacidad productiva representa el volumen máximo de bienes o servicios que una organización puede generar durante un periodo bajo determinadas condiciones de funcionamiento. La capacidad instalada depende de factores como el número de máquinas, las dimensiones de las instalaciones, la disponibilidad de trabajadores, los horarios de operación y la organización de los procesos. Una empresa que dispone de una capacidad insuficiente puede experimentar retrasos, acumulación de pedidos y pérdida de clientes. Sin embargo, instalar una capacidad excesiva también puede generar problemas porque obliga a financiar instalaciones, equipos y recursos que permanecen parcialmente inutilizados. La planificación de la capacidad requiere equilibrar las necesidades actuales con las perspectivas de crecimiento y con los costos asociados a cada alternativa. Si una empresa anticipa una expansión sostenida de la demanda, puede resultar conveniente ampliar sus instalaciones; si el aumento previsto es temporal, quizá sea más razonable establecer turnos adicionales, recurrir a proveedores externos o reorganizar los procesos existentes. La decisión adecuada depende de la duración esperada del incremento de la demanda, del costo de cada alternativa y de la flexibilidad que necesite la organización.
La organización del tiempo constituye otra razón por la que las decisiones de producción requieren análisis sistemático. No basta con determinar qué y cuánto producir; también es necesario establecer cuándo comenzar cada actividad, en qué orden realizar las operaciones, cuánto tiempo asignar a cada etapa y cuándo deben estar disponibles los productos terminados. Una producción mal programada puede provocar que algunas máquinas permanezcan inactivas mientras otras acumulan trabajo, que los materiales lleguen demasiado pronto o demasiado tarde, o que los productos terminados no estén disponibles cuando los clientes los necesitan. La programación busca coordinar las actividades para reducir los tiempos improductivos, evitar cuellos de botella y utilizar de forma equilibrada los recursos disponibles. Un cuello de botella aparece cuando una etapa tiene menor capacidad que las demás y limita el rendimiento de todo el sistema. Por ejemplo, si una fábrica puede ensamblar cien unidades por hora, pero solo puede inspeccionar sesenta unidades durante ese mismo periodo, la inspección limita la cantidad que puede completar y entregar. Aumentar la capacidad de ensamblaje no resolverá el problema mientras la inspección siga siendo el factor restrictivo. Por ello, una decisión eficaz debe identificar las limitaciones reales del proceso y concentrar los esfuerzos de mejora en aquellas actividades que condicionan el resultado global.
La calidad es igualmente fundamental porque la producción no debe evaluarse únicamente por la cantidad de unidades obtenidas. Un producto puede fabricarse rápidamente y a un costo reducido, pero resultar inadecuado si presenta defectos, no cumple las especificaciones técnicas o no satisface las expectativas del consumidor. La calidad influye en la seguridad, la durabilidad, la confianza del cliente, la reputación de la empresa y los costos posteriores de reparación, devolución o sustitución. Por esta razón, las decisiones de producción deben incorporar criterios de calidad desde la selección de los materiales hasta la inspección del producto terminado. Prevenir los defectos suele ser más conveniente que corregirlos después de que aparecen, porque las fallas detectadas en etapas avanzadas pueden implicar la pérdida de materiales, la repetición de operaciones y el incumplimiento de los plazos de entrega. Además, una producción de baja calidad puede generar consecuencias que trascienden el ámbito económico, especialmente cuando se trata de alimentos, medicamentos, vehículos, equipos industriales o dispositivos utilizados en actividades críticas. La calidad, por tanto, no debe considerarse un elemento accesorio ni una actividad separada de la producción, sino una condición que determina si los recursos empleados se han transformado realmente en un producto útil y confiable.
Las decisiones de producción también se encuentran vinculadas con la administración de los inventarios. Los inventarios comprenden las materias primas, los componentes, los productos que se encuentran en proceso y los artículos terminados que una organización mantiene disponibles para realizar sus operaciones y atender la demanda. Mantener inventarios suficientes permite evitar interrupciones cuando se producen retrasos en las entregas de los proveedores o aumentos inesperados de los pedidos. Sin embargo, almacenar cantidades excesivas genera costos de espacio, vigilancia, manipulación, seguros y conservación, además de inmovilizar recursos financieros que podrían destinarse a otras actividades. Algunos productos, como los alimentos perecederos, los materiales sensibles a las condiciones ambientales y los artículos tecnológicos sujetos a una rápida obsolescencia, presentan riesgos adicionales cuando permanecen almacenados durante demasiado tiempo. La decisión sobre cuánto producir y cuándo hacerlo debe coordinarse, por consiguiente, con la disponibilidad de materias primas, los tiempos de abastecimiento, el ritmo de las ventas y los costos de almacenamiento. Una organización que sincroniza adecuadamente la adquisición de materiales con sus necesidades productivas puede reducir desperdicios y mejorar el uso del capital sin comprometer la continuidad de sus operaciones.
La relación con los proveedores constituye otra dimensión importante porque ninguna organización es completamente independiente de las redes de abastecimiento. La disponibilidad, la calidad, el precio y el tiempo de entrega de los materiales condicionan las posibilidades de producción. Una empresa puede contar con trabajadores capacitados y maquinaria suficiente, pero verse obligada a detener sus operaciones si carece de un componente esencial. Por esta razón, las decisiones productivas requieren considerar la confiabilidad de los proveedores, la diversidad de las fuentes de abastecimiento, la estabilidad de los precios y los riesgos asociados con interrupciones logísticas. Elegir al proveedor que ofrece el precio más bajo no siempre constituye la mejor alternativa si sus entregas son impredecibles o si la calidad de sus materiales genera defectos. En determinados contextos, pagar un precio ligeramente superior por un suministro confiable puede reducir los costos totales al evitar paros de producción, retrasos y pérdidas de ventas. La gestión de la producción debe valorar, por tanto, el costo integral de abastecimiento y no solamente el precio unitario de las materias primas.
Las condiciones del mercado y la competencia también explican por qué las decisiones de producción deben revisarse de manera continua. Las empresas operan frente a competidores que pueden ofrecer productos similares, utilizar tecnologías diferentes, reducir sus precios o introducir innovaciones que modifiquen las preferencias de los consumidores. Para mantener su posición, una organización necesita determinar si conviene competir mediante costos reducidos, calidad superior, rapidez de entrega, innovación, personalización o una combinación de estos elementos. Cada estrategia requiere decisiones productivas específicas. Una empresa que busca ofrecer precios bajos puede priorizar la estandarización, el aprovechamiento de economías de escala y la reducción de desperdicios. Otra que fabrica productos personalizados puede necesitar procesos flexibles, trabajadores especializados y una programación capaz de adaptarse a pedidos diversos. No existe, por tanto, una única forma de organizar la producción que sea óptima para todas las empresas. La conveniencia de cada método depende del mercado al que se dirige la organización, de las características de sus productos, de los recursos disponibles y de la propuesta de valor que desea ofrecer a sus clientes.
Las decisiones de producción se relacionan con la determinación del nivel de actividad que permite alcanzar los objetivos financieros de una empresa. En un modelo simplificado, una organización busca elegir la cantidad producida de manera que los ingresos adicionales esperados se comparen favorablemente con los costos adicionales. Cuando se cumplen las condiciones habituales de un mercado competitivo, el análisis económico señala que una empresa que maximiza sus beneficios tiende a ampliar la producción mientras el ingreso marginal, es decir, el ingreso adicional obtenido por vender una unidad más, sea superior al costo marginal de producirla. Cuando ambos valores se igualan, puede alcanzarse un nivel óptimo de producción, siempre que se satisfagan las condiciones necesarias para que exista un máximo. Si el costo marginal supera al ingreso marginal, producir unidades adicionales puede reducir el beneficio. Este razonamiento permite comprender que maximizar la producción física no equivale a maximizar el beneficio económico. Una empresa puede producir más y ganar menos si las unidades adicionales requieren costos elevados o solo pueden venderse a precios reducidos. Asimismo, la cantidad económicamente conveniente puede diferir de la capacidad máxima de las instalaciones, porque la capacidad técnica establece cuánto puede producirse, mientras que el análisis económico ayuda a determinar cuánto conviene producir bajo determinadas condiciones de demanda y costos.
Sin embargo, las decisiones de producción no siempre tienen como objetivo exclusivo la maximización del beneficio inmediato. Las organizaciones públicas, las cooperativas, las empresas sociales y determinadas instituciones productivas pueden perseguir objetivos relacionados con el acceso a bienes esenciales, la estabilidad del empleo, la cobertura de necesidades colectivas, el desarrollo regional o la continuidad de servicios fundamentales. Incluso las empresas privadas pueden priorizar temporalmente la innovación, la fidelización de clientes, la entrada en nuevos mercados o el desarrollo de capacidades que generen beneficios futuros. Por esta razón, la evaluación de una decisión debe considerar el horizonte temporal y los objetivos específicos de la organización. Una inversión que reduce el beneficio durante el primer año puede resultar conveniente si disminuye los costos durante varios años, mejora la seguridad, amplía la capacidad de innovación o fortalece la posición competitiva. Del mismo modo, una reducción inmediata de costos puede ser contraproducente si deteriora la calidad, provoca la pérdida de trabajadores experimentados o incrementa la probabilidad de fallos futuros. Las decisiones de producción deben analizarse, por tanto, desde una perspectiva temporal suficientemente amplia para distinguir los resultados inmediatos de sus consecuencias acumulativas.
La incertidumbre representa uno de los mayores desafíos en la toma de decisiones productivas. Las empresas deben decidir con información incompleta sobre las ventas futuras, los precios de los insumos, los cambios tecnológicos, la disponibilidad de financiamiento y las condiciones económicas. Una decisión basada en una previsión incorrecta puede provocar inversiones innecesarias, falta de materiales, exceso de inventarios o incapacidad para responder a una demanda inesperada. Para reducir estos riesgos, las organizaciones pueden elaborar distintos escenarios, comparar sus consecuencias y establecer mecanismos de adaptación. Un escenario puede contemplar un crecimiento elevado de las ventas, otro una demanda estable y otro una disminución del consumo. Al analizar las necesidades de recursos en cada situación, la empresa puede identificar decisiones flexibles que le permitan responder sin incurrir en costos excesivos. También puede establecer inventarios de seguridad para materiales críticos, diversificar proveedores o mantener capacidad disponible cuando el costo de una interrupción sea especialmente elevado. Estas medidas no eliminan el riesgo, pero disminuyen la vulnerabilidad de la organización frente a acontecimientos que no controla directamente.
La información desempeña una función esencial en este proceso porque las decisiones de producción dependen de la capacidad de interpretar correctamente lo que ocurre dentro y fuera de la empresa. Los registros de ventas, los costos unitarios, los tiempos de fabricación, los niveles de desperdicio, las tasas de defectos, la utilización de las máquinas y el cumplimiento de los plazos proporcionan evidencias sobre el desempeño del sistema productivo. Sin información confiable, los responsables pueden confundir un aumento temporal de las ventas con una tendencia permanente, atribuir una disminución de la productividad a una causa equivocada o invertir en equipos que no resuelven el verdadero problema. La recopilación de datos debe acompañarse de su análisis y de la interpretación de sus causas. Por ejemplo, si aumenta el costo por unidad, no basta con ordenar una reducción general de gastos; es necesario determinar si el incremento se debe al precio de las materias primas, al desperdicio, al tiempo de inactividad, al consumo energético o a una disminución del volumen producido. Cada causa exige una respuesta diferente. La información transforma así la toma de decisiones de una actividad basada principalmente en la intuición en un proceso más sistemático, verificable y susceptible de mejora.
Las decisiones de producción también tienen consecuencias humanas y sociales, porque afectan las condiciones de trabajo, la distribución de las tareas, las necesidades de capacitación y la estabilidad del empleo. Una modificación de los métodos productivos puede exigir nuevas competencias, cambiar los horarios o redistribuir responsabilidades entre los trabajadores. Si estos cambios se implementan sin una planificación adecuada, pueden generar resistencia, errores operativos, pérdida de conocimientos y deterioro del ambiente laboral. En cambio, cuando se acompañan de capacitación, comunicación y participación, pueden mejorar la adaptación de los trabajadores y facilitar la incorporación de nuevas prácticas. La seguridad laboral merece una atención especial, ya que una producción acelerada o mal organizada puede incrementar la exposición a accidentes, sustancias peligrosas, movimientos repetitivos y condiciones ergonómicas inadecuadas. Una decisión que aumenta temporalmente la producción a costa de la salud de los trabajadores puede generar costos humanos, legales y económicos que superen cualquier beneficio inmediato. La eficiencia productiva debe entenderse, por consiguiente, como la capacidad de obtener resultados valiosos mediante procesos técnicamente adecuados, económicamente sostenibles y compatibles con condiciones de trabajo seguras.
La dimensión ambiental ha adquirido una importancia creciente en las decisiones de producción porque los procesos industriales, agrícolas y de servicios utilizan recursos naturales y pueden generar residuos, emisiones, contaminación y alteraciones de los ecosistemas. La selección de materias primas, la cantidad de energía consumida, el uso del agua, el diseño de los productos y los métodos de eliminación de residuos influyen en la huella ambiental de las operaciones. Una organización que ignora estos factores puede reducir ciertos costos inmediatos, pero trasladar parte de sus consecuencias a las comunidades, a los ecosistemas o a las generaciones futuras. Además, la contaminación y el uso ineficiente de los recursos pueden generar costos regulatorios, conflictos sociales, interrupciones operativas y daños reputacionales. Por ello, las decisiones productivas deben incorporar criterios de prevención, eficiencia energética, reducción de residuos, reutilización de materiales y selección responsable de proveedores. La producción sostenible no significa necesariamente producir menos en todos los casos, sino generar bienes y servicios útiles reduciendo el consumo innecesario de recursos y los impactos negativos asociados con su fabricación y utilización. Esta perspectiva amplía el criterio de eficiencia, pues considera no solo los costos que asume directamente la empresa, sino también las consecuencias que sus actividades producen sobre la sociedad y el medio ambiente.
La coordinación entre las distintas áreas de una organización explica asimismo por qué las decisiones de producción no pueden adoptarse de manera aislada. El departamento comercial puede comprometerse a entregar determinadas cantidades en fechas específicas, mientras que el área de compras necesita adquirir materiales con anticipación y el área financiera debe garantizar que exista suficiente liquidez para pagar a los proveedores y cubrir los gastos operativos. El departamento de producción, por su parte, debe comprobar que los pedidos puedan fabricarse dentro de los plazos previstos y con los recursos disponibles. Si estas áreas trabajan con información contradictoria, pueden surgir compromisos comerciales imposibles de cumplir, compras innecesarias, interrupciones productivas o problemas de liquidez. La planificación integrada permite relacionar las previsiones de ventas con las necesidades de materiales, la capacidad de las instalaciones, la disponibilidad de trabajadores y los recursos financieros. De esta manera, las decisiones de producción se convierten en un mecanismo de coordinación organizacional que conecta los objetivos comerciales con las posibilidades técnicas y económicas reales de la empresa.
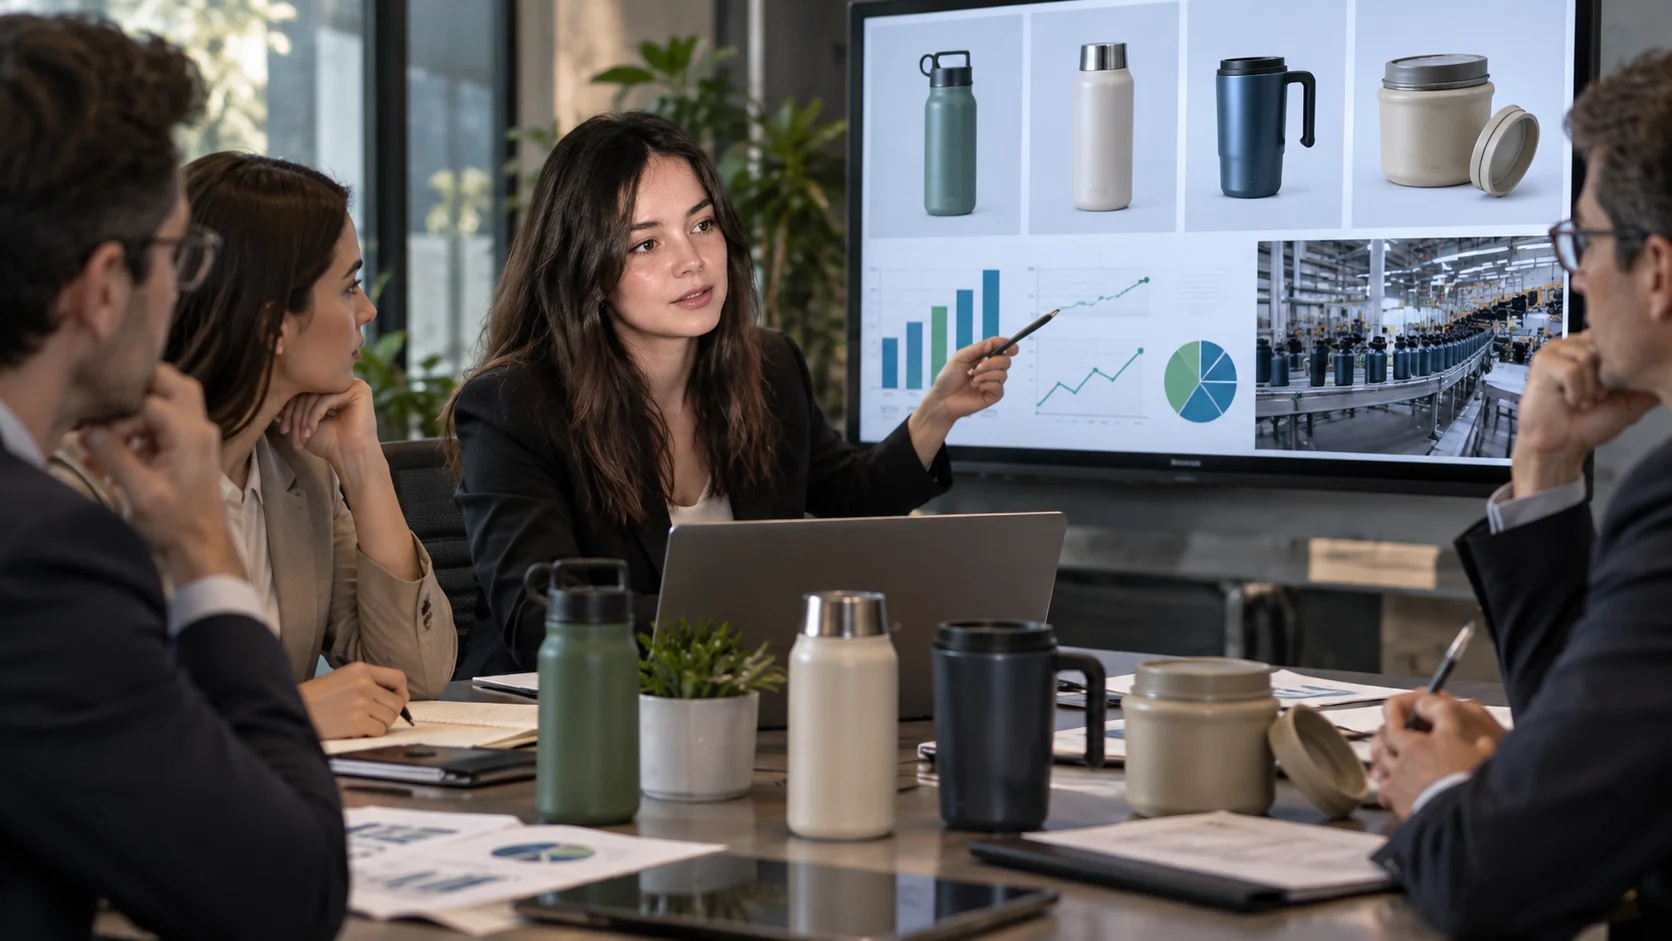
Para comprender de manera más concreta la importancia de estas decisiones, puede considerarse el caso de una empresa que fabrica botellas reutilizables. Si aumenta la demanda de sus productos, la dirección debe decidir si incrementa la cantidad fabricada con los equipos existentes, incorpora un turno adicional, contrata personal, adquiere nuevas máquinas o subcontrata una parte del proceso. Cada alternativa presenta consecuencias diferentes. Utilizar la capacidad disponible puede ser la opción más económica si existen suficientes horas de trabajo y materiales. Incorporar un turno adicional puede aumentar la producción sin necesidad de construir nuevas instalaciones, aunque puede elevar los costos laborales y de supervisión. Comprar maquinaria puede mejorar la capacidad a largo plazo, pero requiere inversión y puede resultar poco conveniente si el crecimiento de la demanda es temporal. Subcontratar puede proporcionar flexibilidad, aunque exige controlar la calidad, los plazos y la confiabilidad del proveedor. Para decidir correctamente, la empresa debe estimar cuánto durará el aumento de la demanda, calcular los costos relevantes, analizar la calidad esperada, considerar el efecto sobre los trabajadores y evaluar la capacidad financiera para sostener cada alternativa. Este ejemplo muestra que una decisión productiva adecuada surge de integrar numerosas variables y no de responder automáticamente a un aumento de los pedidos.
La evaluación de las decisiones de producción requiere, finalmente, comparar los resultados obtenidos con los objetivos establecidos. Para ello pueden utilizarse indicadores como el costo por unidad, el volumen producido, el porcentaje de productos defectuosos, el tiempo de fabricación, el cumplimiento de las entregas, el consumo de energía por unidad, la utilización de la capacidad y la productividad del trabajo. Estos indicadores permiten identificar desviaciones, reconocer avances y determinar si las decisiones adoptadas están generando los efectos esperados. Sin embargo, ningún indicador debe interpretarse de manera aislada. Una reducción del costo por unidad puede parecer positiva, pero perder relevancia si al mismo tiempo aumenta la cantidad de productos defectuosos. Una mayor utilización de las máquinas puede representar un aprovechamiento eficiente de los recursos, pero también puede reducir excesivamente el tiempo disponible para mantenimiento y elevar el riesgo de averías. La evaluación debe considerar el conjunto de resultados y las relaciones existentes entre ellos. A partir de esta información, la organización puede corregir errores, ajustar sus previsiones y modificar sus procedimientos. De este modo, la toma de decisiones productivas se convierte en un proceso continuo de planificación, ejecución, evaluación y aprendizaje.
Las decisiones de producción son fundamentales porque determinan cómo, cuánto, cuándo y con qué recursos se elaboran los bienes y servicios que necesita la sociedad. Su importancia se explica por la escasez de los recursos, la necesidad de controlar los costos, la incertidumbre de la demanda, la búsqueda de productividad, las exigencias de calidad, los límites de la capacidad instalada y la necesidad de coordinar personas, materiales, tecnología y capital. También son esenciales porque sus consecuencias trascienden la fábrica o la empresa: influyen en los precios, la disponibilidad de productos, el empleo, la competitividad, la seguridad de los consumidores y la conservación del medio ambiente. Una decisión productiva acertada no consiste simplemente en fabricar más, trabajar más rápido o gastar menos en una actividad determinada. Consiste en encontrar una combinación coherente de recursos y procesos que permita satisfacer las necesidades del mercado, alcanzar los objetivos de la organización, controlar los riesgos y mantener resultados sostenibles a lo largo del tiempo. Por ello, las decisiones de producción deben fundamentarse en información confiable, análisis económico, conocimiento técnico, planificación estratégica y evaluación permanente. Cuando estos elementos se integran adecuadamente, la producción deja de ser una mera transformación física de materiales y se convierte en un proceso racional de creación de valor, aprovechamiento responsable de los recursos y generación de beneficios económicos y sociales.
M.R.E.A.
