


Sistema de costos
Un sistema de costos es un conjunto estructurado de procedimientos mediante los cuales una organización identifica, acumula, clasifica, asigna, analiza y comunica los recursos económicos consumidos para producir bienes, prestar servicios, desarrollar actividades o atender determinados objetos de costo. Su función no consiste únicamente en calcular cuánto cuesta producir una unidad, sino en transformar los datos relacionados con el consumo de recursos en información que permita comprender cómo se generan los costos, dónde se concentran, qué factores los explican y cómo pueden utilizarse para apoyar decisiones económicas y operativas. La literatura científica sobre contabilidad de gestión ha señalado que la información de costos adquiere especial importancia cuando debe utilizarse para decisiones relacionadas con precios, diseño de productos, composición de la producción, utilización de recursos, evaluación del desempeño y mejora de los procesos.
La razón fundamental por la que una organización necesita un sistema de costos es que los recursos económicos no se consumen de manera homogénea ni necesariamente mantienen una relación directa y sencilla con los productos o servicios finales. Materiales, trabajo, maquinaria, energía, instalaciones, supervisión, mantenimiento, administración de la producción, preparación de equipos, inspección, almacenamiento y numerosas actividades de apoyo pueden contribuir simultáneamente a la generación de bienes o servicios. Por ello, determinar el costo de un producto exige establecer una relación metodológica entre los recursos consumidos y el objeto cuyo costo se pretende conocer. En sistemas productivos complejos, esta relación puede ser particularmente difícil porque una proporción importante de los costos puede corresponder a actividades indirectas cuya relación con el volumen producido no es proporcional.
1. Finalidad del sistema de costos
La finalidad inmediata de un sistema de costos es proporcionar una medición sistemática del consumo de recursos asociado con determinados objetos de costo. Sin embargo, su finalidad administrativa es considerablemente más amplia. La información obtenida puede utilizarse para evaluar la rentabilidad de productos y servicios, establecer o analizar precios, decidir entre producir internamente o adquirir externamente determinados componentes, seleccionar combinaciones de productos, estudiar alternativas de subcontratación, identificar actividades que consumen recursos y valorar oportunidades de mejora. La investigación sobre sistemas de costos ha mostrado que una información de costos deficientemente construida puede generar señales económicas equivocadas cuando se utiliza para tomar decisiones de producción, fijación de precios, composición de productos o subcontratación.
El sistema de costos también cumple una función de control. Cuando los costos se acumulan de acuerdo con centros, procesos, actividades, productos o servicios, la administración puede comparar los recursos utilizados con los resultados obtenidos y localizar desviaciones. Esta posibilidad es especialmente importante cuando la organización busca mejorar continuamente sus procesos, porque permite relacionar el consumo de recursos con las actividades concretas que lo originan. En los sistemas orientados hacia las actividades, la información de costos puede incluso emplearse para distinguir entre actividades que contribuyen a la generación de valor y actividades cuyo consumo de recursos no aporta proporcionalmente al resultado esperado.
Por esta razón, el sistema de costos debe entenderse como un sistema de información para la gestión, y no simplemente como un mecanismo matemático para obtener un costo unitario. La evolución de la contabilidad de gestión ha llevado progresivamente a considerar que la información de costos debe estar vinculada con las decisiones que la organización necesita adoptar y con las relaciones causales existentes entre recursos, actividades, procesos y resultados.
2. Elementos fundamentales de un sistema de costos
Un sistema de costos comienza por determinar el objeto de costo, es decir, aquello cuyo costo se desea medir. El objeto puede ser un producto, un servicio, una orden de producción, un proyecto, un cliente, una línea de productos, un proceso, un departamento, una actividad o cualquier otra unidad económica cuya utilización de recursos resulte relevante para la decisión administrativa. La elección del objeto de costo condiciona posteriormente qué recursos deberán identificarse y mediante qué procedimiento deberán asignarse. La investigación sobre sistemas de costeo basados en actividades destaca precisamente la importancia de determinar con claridad el objeto de costo antes de establecer el procedimiento de asignación.
El segundo elemento corresponde a los recursos consumidos. Los recursos constituyen los medios económicos que la organización utiliza para desarrollar sus operaciones. Entre ellos pueden encontrarse materiales, trabajo, instalaciones, maquinaria, energía, tecnología y servicios adquiridos. La cuestión metodológica esencial consiste en determinar cuánto de esos recursos corresponde directamente al objeto de costo y cuánto debe distribuirse mediante algún mecanismo de asignación. La investigación sobre sistemas de costos basados en actividades parte precisamente de la premisa de que las actividades consumen recursos y que posteriormente los productos o servicios consumen las actividades necesarias para su generación.
El tercer elemento es la clasificación de los costos. Una clasificación fundamental distingue entre costos directos e indirectos. Un costo directo puede vincularse con un objeto de costo mediante una relación suficientemente clara y económicamente viable. Un costo indirecto, en cambio, corresponde a recursos utilizados por varios objetos de costo y, por ello, necesita algún procedimiento de asignación. La importancia de esta distinción aumenta cuando los costos indirectos representan una proporción considerable del costo total, porque cualquier criterio de asignación inadecuado puede modificar significativamente el costo calculado de los diferentes productos o servicios.
El cuarto elemento es el criterio de asignación. Cuando un costo no puede atribuirse directamente a un producto o servicio, el sistema necesita establecer una base mediante la cual dicho costo sea distribuido. Los sistemas tradicionales suelen utilizar bases relacionadas con el volumen de producción, como horas de trabajo directo u otras medidas similares. El problema aparece cuando el consumo real de los recursos indirectos no guarda una relación proporcional con esas bases. En entornos productivos con elevada automatización y diversidad de productos, puede producirse una distorsión considerable porque los costos indirectos pueden estar determinados por factores diferentes del volumen de trabajo directo.
3. Acumulación, asignación y determinación del costo
El funcionamiento de un sistema de costos puede comprenderse mediante tres procesos conceptualmente relacionados: acumulación, asignación y determinación.
La acumulación de costos consiste en reunir sistemáticamente los costos correspondientes a determinados departamentos, procesos, órdenes, actividades, productos o servicios. Esta etapa responde a la pregunta de cuánto recurso económico se ha consumido dentro de una determinada unidad de análisis. La acumulación proporciona la información básica sobre la cual posteriormente se realizará la asignación.
La asignación de costos consiste en establecer la relación entre los costos acumulados y los objetos de costo. Cuando existe una relación directa, el costo puede atribuirse directamente. Cuando no existe, se necesita una base de asignación que represente razonablemente la relación causal entre el consumo del recurso y el objeto de costo. La importancia de este procedimiento es central porque el mismo costo total puede producir costos unitarios muy diferentes dependiendo del criterio utilizado para distribuir los costos indirectos.
La determinación del costo constituye el resultado de integrar los costos atribuibles al objeto analizado. En términos simplificados, para un producto puede representarse mediante una expresión como:
C_T=C_D+C_I
donde C_T representa el costo total, C_D los costos directamente atribuibles y C_I los costos indirectos asignados.
Cuando interesa obtener el costo unitario, puede expresarse como:
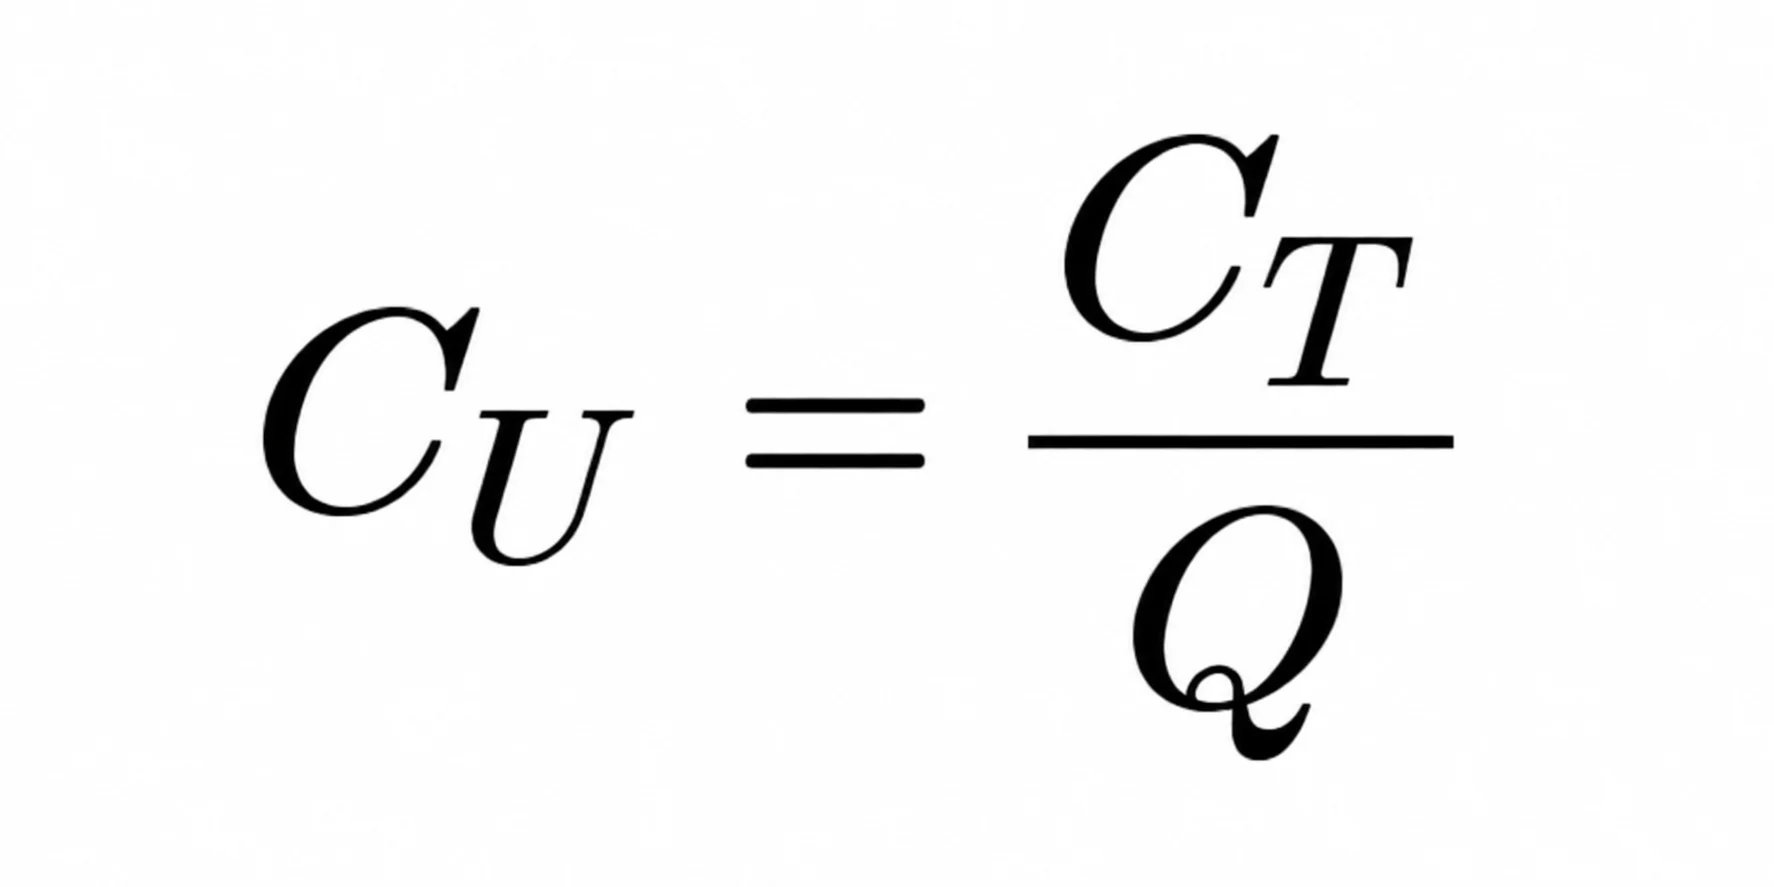
donde C_U representa el costo unitario y Q la cantidad de unidades producidas o la cantidad correspondiente al objeto de costo.
Estas expresiones son conceptualmente sencillas, pero su aplicación práctica depende de la calidad de la identificación, medición y asignación de los recursos. Por ello, la exactitud matemática del cálculo no garantiza por sí misma que el costo resultante represente adecuadamente el consumo económico real. Un sistema puede efectuar operaciones aritméticas correctas y, al mismo tiempo, producir información económicamente distorsionada si las relaciones utilizadas para distribuir los costos indirectos no representan adecuadamente las causas que los generan.
4. Sistemas tradicionales de costos
Los sistemas tradicionales de costos se desarrollaron en contextos productivos en los que predominaban productos relativamente homogéneos, procesos estables y una relación considerable entre el trabajo directo y los costos indirectos. Bajo esas condiciones, utilizar una base relacionada con el volumen podía constituir una aproximación razonable para distribuir determinados costos generales de producción. Sin embargo, la transformación tecnológica de los sistemas productivos modificó considerablemente la estructura de costos de muchas organizaciones. La automatización redujo la importancia relativa del trabajo directo mientras incrementó la importancia de maquinaria, tecnología, mantenimiento, programación, supervisión y otros costos indirectos.
El problema aparece cuando productos diferentes utilizan los recursos indirectos en proporciones distintas, pero todos reciben una cantidad de costos indirectos calculada mediante una única base relacionada con el volumen. En estas circunstancias, un producto que requiere muchas actividades de preparación, inspección, programación o manejo puede recibir una asignación insuficiente, mientras que otro producto que utiliza relativamente pocas de esas actividades puede recibir una asignación excesiva. El resultado es una posible transferencia de costos entre productos.
Este fenómeno tiene consecuencias económicas porque el costo calculado de cada producto influye en la interpretación de su rentabilidad. Si un producto es sobrecosteado, puede parecer menos rentable de lo que realmente es; si otro es subcosteado, puede parecer artificialmente atractivo. En consecuencia, una organización podría modificar equivocadamente sus precios, abandonar productos rentables, promover productos poco rentables o adoptar decisiones incorrectas de fabricación interna y subcontratación.
5. Sistema de costos basado en actividades
El sistema de costos basado en actividades surgió como una respuesta a las limitaciones observadas en determinados sistemas tradicionales, especialmente en organizaciones caracterizadas por una mayor diversidad de productos y una proporción creciente de costos indirectos. Su lógica fundamental consiste en identificar las actividades que consumen recursos y posteriormente relacionar el consumo de esas actividades con los productos, servicios u otros objetos de costo mediante factores que representen su utilización.
Su estructura puede representarse conceptualmente de la siguiente manera:
Recursos ⇒Actividades ⇒ Objetos\ de\ costo
Esta secuencia introduce una diferencia fundamental respecto de una asignación directa basada únicamente en el volumen. En lugar de suponer que todos los productos consumen los costos indirectos en proporción a una misma medida, intenta identificar las actividades que explican el consumo de recursos y posteriormente determinar cuánto utiliza cada objeto de costo de esas actividades.
Por ejemplo, si una organización incurre en costos relacionados con preparación de máquinas, inspección de calidad, procesamiento de órdenes y movimientos internos de materiales, un sistema basado en actividades puede tratar cada uno de esos conjuntos de operaciones como una actividad diferenciada. Los costos asociados se acumulan en grupos correspondientes y posteriormente se asignan a los productos según su utilización de dichas actividades. De esta manera, dos productos que tienen el mismo volumen de producción pueden recibir costos indirectos diferentes si requieren cantidades diferentes de preparación, inspección, órdenes o movimientos. La literatura científica identifica precisamente la ampliación del número de factores de costo y la búsqueda de relaciones causales como una característica esencial del costeo basado en actividades.
6. Factores determinantes del costo
Los factores de costo son variables que explican o están asociadas con el consumo de recursos dentro de una actividad o proceso. La calidad de un sistema de costos depende en gran medida de que estos factores representen adecuadamente las relaciones económicas existentes. Un factor de costo no debería seleccionarse únicamente porque resulte fácil de medir; su utilidad depende de la relación que mantenga con el comportamiento del costo que pretende explicar.
Esta cuestión es particularmente importante porque una relación estadística o administrativa aparentemente conveniente no necesariamente representa una relación causal económicamente válida. La investigación sobre costeo basado en actividades ha demostrado que existen condiciones tecnológicas, productivas y de mercado que deben cumplirse para que determinadas estructuras de asignación puedan interpretarse como aproximaciones a los costos económicos incrementales. Cuando esas condiciones no se cumplen, el sistema puede producir cifras contables que se aparten de los costos económicos relevantes para una decisión concreta.
Por tanto, un sistema de costos técnicamente sofisticado tampoco garantiza automáticamente mejores decisiones. Su utilidad depende de la correspondencia entre la estructura del sistema, la tecnología utilizada, la organización de las operaciones, el comportamiento de los costos y el propósito específico para el cual se utilizará la información.
7. Costos fijos y variables
Otra dimensión importante de un sistema de costos consiste en analizar el comportamiento de los costos respecto de cambios en el nivel de actividad. Desde esta perspectiva, algunos costos presentan un comportamiento asociado con el volumen de producción, mientras que otros no cambian proporcionalmente dentro de determinados intervalos de capacidad. Esta clasificación es relevante porque permite estudiar cómo se modifica el costo total cuando cambia la cantidad producida y facilita el análisis de decisiones relacionadas con capacidad, producción y rentabilidad.
No obstante, la distinción entre costos fijos y variables debe utilizarse con precaución. El comportamiento de un costo depende del horizonte temporal, de la capacidad disponible, de la tecnología utilizada y de las condiciones operativas. Además, la investigación sobre sistemas de costos ha demostrado que los costos relevantes para una decisión concreta no siempre coinciden con los costos distribuidos por un sistema contable convencional. Por esta razón, el costo contable asignado a un producto no debe confundirse automáticamente con el costo económico incremental de modificar una decisión.
8. Principales tipos de sistemas de costos
La elección de un sistema depende de la naturaleza de las operaciones. En términos generales, pueden distinguirse sistemas orientados a órdenes de producción, sistemas orientados a procesos, sistemas basados en actividades y enfoques que combinan diferentes mecanismos de acumulación y asignación.
El sistema por órdenes resulta apropiado cuando los productos, servicios o proyectos pueden identificarse individualmente y presentan características diferenciadas. En este contexto, los costos se acumulan para cada orden o trabajo y posteriormente se determina el costo correspondiente a cada unidad o proyecto.
El sistema por procesos resulta apropiado cuando la producción es continua o cuando existe un flujo relativamente homogéneo de unidades que atraviesan procesos sucesivos. En este caso, la acumulación se realiza por procesos o departamentos y posteriormente se determina el costo promedio correspondiente a las unidades producidas.
El sistema basado en actividades puede complementar o sustituir determinados procedimientos tradicionales cuando la complejidad de las operaciones hace necesario establecer relaciones más detalladas entre recursos, actividades y objetos de costo. La literatura sobre su implementación demuestra que puede aplicarse tanto en organizaciones grandes como en empresas manufactureras pequeñas, aunque la complejidad del sistema aumenta conforme lo hacen la diversidad de productos, los procesos y las actividades.
9. Costeo basado en actividades orientado por tiempo
Una evolución del costeo basado en actividades es el costeo basado en actividades orientado por tiempo. Este enfoque intenta simplificar determinados problemas de implementación mediante una estimación de la capacidad práctica de los recursos y del tiempo requerido para ejecutar diferentes transacciones o actividades. En lugar de construir sistemas excesivamente complejos para registrar cada actividad de manera independiente, utiliza estimaciones relacionadas con el tiempo necesario para realizar las operaciones.
La evidencia obtenida en aplicaciones manufactureras indica que este enfoque puede proporcionar información útil acerca de la rentabilidad de los productos y de la utilización de la capacidad, especialmente cuando existen diferencias importantes en el tiempo requerido por las distintas operaciones. Su ventaja conceptual radica en que permite representar diferentes demandas de recursos mediante ecuaciones relacionadas con el tiempo, lo que puede facilitar la actualización del sistema cuando cambian los procesos.
10. Implementación de un sistema de costos
La implementación comienza con la definición del propósito del sistema. No se necesita necesariamente el mismo nivel de precisión para determinar el costo utilizado en informes financieros que para estudiar la rentabilidad de clientes, evaluar productos, optimizar procesos o decidir entre fabricación interna y adquisición externa. La literatura sobre contabilidad de gestión muestra que existe una tensión permanente entre la simplicidad del sistema y el nivel de detalle necesario para representar adecuadamente las relaciones causales entre recursos y actividades.
Después debe determinarse cuáles serán los objetos de costo. Posteriormente se identifican los recursos relevantes y se clasifican de acuerdo con la posibilidad de relacionarlos directamente con los objetos. Los costos indirectos requieren entonces la selección de centros de acumulación, actividades o grupos de costos y de bases apropiadas para su distribución. Finalmente, se establecen procedimientos de recopilación, procesamiento, validación y comunicación de la información. La literatura sobre implementación en empresas manufactureras muestra que la dificultad no reside solamente en diseñar las ecuaciones de asignación, sino también en obtener datos confiables y conseguir que el sistema sea aceptado y utilizado por las personas que proporcionan la información.
La implementación también debe considerar el costo de mantener el propio sistema. Un sistema extremadamente detallado puede producir información potencialmente más precisa, pero puede exigir una cantidad excesiva de datos, tiempo y recursos administrativos. La investigación acumulada sobre costeo basado en actividades muestra que algunas organizaciones han abandonado sistemas de este tipo debido a su complejidad, al costo de actualización y a las dificultades relacionadas con la participación de los trabajadores.
Por esta razón, el mejor sistema de costos no es necesariamente el que contiene el mayor número de variables. Es el que consigue un equilibrio adecuado entre relevancia, precisión, oportunidad, costo de operación y utilidad para la decisión. La literatura de contabilidad de gestión ha señalado expresamente que la búsqueda de sistemas que representen mejor las relaciones entre causas y efectos debe equilibrarse con los costos asociados con sistemas excesivamente complejos.
11. Importancia del sistema de costos para la toma de decisiones
La información proporcionada por un sistema de costos puede influir en decisiones de corto y largo plazo. En el corto plazo puede contribuir al análisis de alternativas de producción, utilización de capacidad, aceptación de pedidos, subcontratación y combinación de productos. En el largo plazo puede apoyar decisiones relacionadas con inversiones, automatización, diseño de productos, estructura de procesos y configuración de la capacidad productiva. La investigación sobre sistemas basados en actividades ha mostrado que una mejor representación de los costos puede modificar decisiones relativas a subcontratación y composición de productos.
El vínculo entre costos y decisiones puede comprenderse mediante una idea esencial: la información de costos es útil cuando permite anticipar las consecuencias económicas de una alternativa. Por ello, el costo histórico asignado a un producto no siempre constituye la información apropiada para todas las decisiones. Para determinadas decisiones resulta necesario distinguir qué costos cambiarán realmente como consecuencia de la alternativa analizada y cuáles permanecerán sin modificaciones. La literatura sobre costos incrementales demuestra que un sistema de costeo puede proporcionar señales equivocadas si los costos asignados no representan adecuadamente los costos que realmente cambiarán como consecuencia de una decisión.
12. Limitaciones
Un sistema de costos siempre constituye una representación de la realidad económica y, por tanto, contiene supuestos. Ningún procedimiento de asignación puede eliminar completamente la necesidad de establecer criterios cuando un recurso es compartido por múltiples productos, procesos o servicios. En consecuencia, los resultados dependen de la calidad de los datos, de la selección de los objetos de costo, de la definición de las actividades, de las bases de asignación y de los supuestos utilizados para describir el comportamiento de los costos.
Otra limitación consiste en que un sistema diseñado para un determinado contexto puede perder precisión cuando cambian los procesos productivos. La automatización, la introducción de nuevos productos, la modificación de la estructura organizacional, los cambios en los tiempos de procesamiento o las variaciones en la utilización de recursos pueden alterar las relaciones que originalmente justificaron determinadas bases de asignación. Por esta razón, un sistema de costos debe revisarse periódicamente para comprobar que continúa representando razonablemente las operaciones de la organización.
La evidencia acumulada durante varias décadas también muestra que la adopción de sistemas más sofisticados no ha sido universal. Una revisión sistemática de la literatura sobre costeo basado en actividades examinó 1,260 artículos publicados durante 32 años y encontró una evolución considerable del campo, pero también problemas persistentes relacionados con la adopción, implementación y continuidad de estos sistemas. Esto demuestra que la calidad técnica de una metodología no es suficiente: su utilidad depende de que pueda integrarse efectivamente en los procesos de información y decisión de la organización.
M.R.E.A.
