

Elementos Generales De La Contabilidad De Costos.
La contabilidad de costos constituye un sistema de información diseñado para identificar, medir, acumular, analizar e interpretar los recursos económicos utilizados en la producción de bienes y en la prestación de servicios. Su función no se limita a determinar cuánto cuesta fabricar un producto, sino que proporciona información estructurada para valorar inventarios, determinar el costo de los productos vendidos, analizar el comportamiento de los costos, establecer precios, elaborar presupuestos y apoyar las decisiones administrativas relacionadas con la utilización de los recursos. La literatura científica sobre sistemas de costos destaca que la información de costos adquiere utilidad administrativa cuando permite relacionar los recursos consumidos con los productos, servicios, actividades y decisiones que los generan.
El costo representa el valor de los recursos sacrificados para obtener un bien o servicio. Esta definición es importante porque permite distinguir el costo de otros conceptos económicos, particularmente del gasto. Mientras el costo está asociado con los recursos incorporados en la adquisición, transformación o generación de bienes y servicios, el gasto se relaciona con recursos reconocidos como consumidos durante un periodo para desarrollar las actividades de la entidad. Esta diferenciación resulta fundamental para determinar correctamente el valor de los inventarios y el resultado económico de una organización.
La contabilidad de costos también puede entenderse como un componente especializado de la información contable interna. Su orientación es fundamentalmente administrativa, debido a que produce información que puede utilizarse para planificar las operaciones, controlar los recursos y evaluar alternativas. La investigación sobre información de costos y toma de decisiones ha demostrado que los sistemas de información de gestión pueden desempeñar funciones diferentes dependiendo de las características de la organización, de sus procesos productivos y de las necesidades informativas de sus administradores.
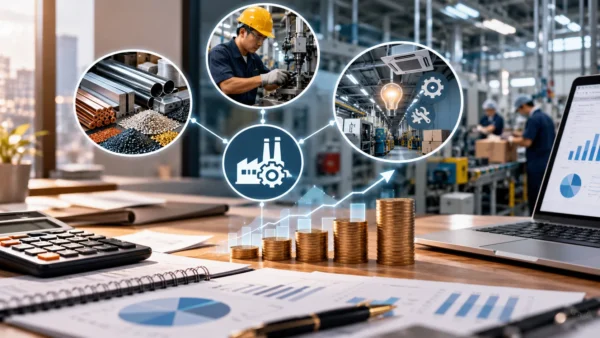
En los sistemas tradicionales de acumulación de costos, el costo de fabricación de un producto se estructura mediante tres elementos fundamentales: materiales directos, mano de obra directa y costos indirectos de fabricación. Esta clasificación permite identificar la naturaleza económica de los recursos empleados y establecer mecanismos para asignarlos al producto fabricado. La literatura especializada en sistemas de costos utiliza precisamente esta estructura para explicar la acumulación del costo de producción y la posterior valoración de los productos.
Los materiales directos corresponden a aquellos materiales que pueden identificarse de manera específica y económicamente viable con el producto fabricado. Su característica esencial no consiste únicamente en que sean físicamente observables en el producto terminado, sino en que pueda establecerse una relación razonablemente directa entre el material utilizado y la unidad producida. El tratamiento como material directo permite asignar su costo directamente al objeto de costo sin recurrir a procedimientos complejos de distribución.
La importancia de los materiales directos deriva de que constituyen recursos físicos que experimentan una transformación o incorporación durante el proceso productivo. En una empresa manufacturera pueden incluir materias primas, componentes y otros insumos que forman parte sustancial del producto terminado. Cuando un material no puede identificarse convenientemente con un producto específico, o cuando el costo de rastrearlo individualmente resulta desproporcionado respecto de la información obtenida, puede clasificarse como material indirecto y formar parte de los costos indirectos de fabricación. Esta distinción depende, por tanto, tanto de la relación física con el producto como de la viabilidad económica de su rastreo.
La mano de obra directa representa el costo de los trabajadores cuyo esfuerzo puede identificarse específicamente con la fabricación de un producto o con la prestación de un servicio determinado. La característica fundamental es la trazabilidad del trabajo hacia el objeto de costo. Cuando el trabajo realizado puede medirse y asociarse directamente con unidades, órdenes o productos específicos, su costo puede incorporarse directamente al objeto de costo.
La mano de obra no debe confundirse con el conjunto total de remuneraciones pagadas por una organización. Existen actividades laborales necesarias para mantener funcionando la producción que no pueden asociarse de manera económicamente conveniente con un producto específico. En tales circunstancias, esos costos laborales reciben el tratamiento de mano de obra indirecta y se incorporan a los costos indirectos de fabricación. Por consiguiente, la clasificación entre mano de obra directa e indirecta depende principalmente de la posibilidad de establecer una relación razonable entre el trabajo realizado y el objeto de costo.
Los costos indirectos de fabricación comprenden aquellos costos de producción que no pueden identificarse de manera directa y económicamente viable con un producto determinado. Dentro de esta categoría pueden encontrarse materiales indirectos, mano de obra indirecta, depreciación de maquinaria y equipos productivos, mantenimiento de instalaciones, energía utilizada en las instalaciones fabriles y otros recursos necesarios para desarrollar el proceso de fabricación. Debido a su naturaleza indirecta, estos costos deben acumularse y posteriormente asignarse a los productos mediante procedimientos sistemáticos.
La existencia de los costos indirectos de fabricación explica una de las principales dificultades técnicas de la contabilidad de costos. Mientras un kilogramo determinado de materia prima puede relacionarse directamente con un producto y determinadas horas de trabajo pueden atribuirse directamente a una orden de producción, los costos correspondientes a una fábrica completa pueden beneficiar simultáneamente a numerosos productos. Por esta razón, se requiere establecer una base de asignación que permita distribuirlos de manera sistemática entre los objetos de costo. La elección de bases de asignación constituye una cuestión relevante porque diferentes métodos pueden producir diferentes costos asignados a los productos y, por consiguiente, diferentes interpretaciones sobre su rentabilidad.
La finalidad de la contabilidad de costos no consiste exclusivamente en conocer el costo unitario de un producto. Su utilidad administrativa comprende la planificación, el control, la evaluación del desempeño y el apoyo a las decisiones. La información de costos puede utilizarse para comparar los recursos realmente consumidos con los recursos presupuestados, identificar desviaciones, analizar la eficiencia de los procesos y determinar las consecuencias económicas de diferentes alternativas operativas.
El control de costos requiere información que permita establecer una relación entre lo planeado y lo realizado. Cuando una organización conoce cuánto material, trabajo y recursos indirectos se esperaba consumir y cuánto se consumió realmente, puede identificar desviaciones y estudiar sus causas. Las diferencias pueden originarse por modificaciones en los precios de los insumos, cambios en las cantidades utilizadas, variaciones en la productividad, alteraciones en los volúmenes de producción o modificaciones en la estructura de los costos indirectos. El análisis de estas diferencias permite transformar los datos contables en información útil para la administración.
La reducción de costos tampoco debe interpretarse simplemente como disminución indiscriminada del gasto. Desde una perspectiva económica y administrativa, una reducción de costos puede ser beneficiosa cuando disminuye el consumo innecesario de recursos sin deteriorar la calidad, la capacidad productiva, la seguridad o el valor proporcionado al cliente. Los sistemas de costos, por tanto, permiten identificar dónde se utilizan los recursos y proporcionan información para estudiar si dicho consumo genera valor económico suficiente en relación con los objetivos de la organización.
Una primera clasificación corresponde a los componentes del costo de producción. Bajo esta perspectiva, los costos se dividen en materiales directos, mano de obra directa y costos indirectos de fabricación. Esta clasificación responde a la naturaleza de los recursos consumidos y, simultáneamente, a la posibilidad de relacionarlos con el objeto de costo.
Los materiales directos y la mano de obra directa constituyen costos directos porque existe una relación identificable entre el recurso consumido y el producto, servicio u otro objeto de costo. Los costos indirectos, en cambio, requieren un procedimiento de asignación porque su relación con el producto individual no puede determinarse mediante un rastreo directo económicamente conveniente.
Esta clasificación es particularmente importante para determinar el costo unitario. En términos generales, el costo de fabricación acumulado puede representarse mediante la relación:
Costo de producción = Materiales directos + Mano de obra directa + Costos indirectos de fabricación
Cuando el costo total de producción se divide entre las unidades producidas, bajo las condiciones correspondientes del sistema de acumulación empleado, puede obtenerse un costo unitario de producción. Sin embargo, el procedimiento concreto para calcular dicho costo depende del sistema productivo y del método de acumulación utilizado.
Otra clasificación fundamental se relaciona con la manera en que se desarrolla el proceso productivo. Desde esta perspectiva pueden distinguirse los sistemas de costos por órdenes de producción, los sistemas de costos por procesos y los sistemas aplicables a operaciones o productos ensamblados. La elección depende de las características del proceso productivo, del grado de homogeneidad de los productos y de la posibilidad de identificar los costos con órdenes, lotes, procesos o unidades de producción.
En el costeo por órdenes específicas, los costos se acumulan para una orden, lote, proyecto o trabajo identificable. Este sistema resulta apropiado cuando los productos o servicios son diferenciados y cuando cada trabajo presenta características particulares. Los materiales directos y la mano de obra directa pueden rastrearse a cada orden, mientras que los costos indirectos se asignan mediante una base predeterminada o mediante otro procedimiento sistemático.
La característica esencial del costeo por órdenes consiste en que el objeto de acumulación es la orden individual. Por ello, una empresa que fabrica productos personalizados puede acumular los costos correspondientes a cada pedido independientemente de los costos asociados con otros pedidos. Esta estructura proporciona información sobre el costo de cada trabajo y facilita el análisis de la rentabilidad individual cuando los ingresos correspondientes a cada orden pueden identificarse.
En el costeo por procesos, los costos se acumulan por departamentos, procesos o etapas de producción durante un periodo determinado. Este sistema resulta particularmente apropiado cuando se producen grandes cantidades de unidades homogéneas mediante procesos continuos o repetitivos. En lugar de intentar determinar el costo de cada unidad individual desde el inicio, se acumulan los costos correspondientes al proceso y posteriormente se determina un costo promedio por unidad, considerando las unidades producidas y, cuando corresponde, las unidades equivalentes de producción.
La diferencia fundamental entre ambos sistemas radica en el objeto de acumulación. En un sistema por órdenes, el costo se sigue hacia trabajos diferenciados; en un sistema por procesos, el costo se acumula por procesos productivos durante un periodo y posteriormente se distribuye entre las unidades producidas. Esta diferencia permite adaptar la contabilidad de costos a estructuras productivas muy distintas sin modificar los principios fundamentales de identificación y acumulación de los recursos.
En los sistemas de ensamble, los costos se relacionan con operaciones en las que diferentes componentes son combinados para obtener un producto final. Desde el punto de vista de la acumulación de costos, las partes o componentes pueden representar materiales directos y posteriormente recibir costos adicionales de transformación derivados de la mano de obra y de los costos indirectos. El tratamiento concreto depende de la configuración del proceso y de si la producción se aproxima más a un sistema por órdenes, a uno por procesos o a una combinación de ambos.
Los costos también pueden clasificarse según el momento en que son determinados. Desde esta perspectiva se distinguen los costos históricos y los costos predeterminados. La diferencia fundamental consiste en si la información de costos se determina después de que los recursos han sido consumidos o antes de que se produzca el consumo efectivo.
Los costos históricos se determinan utilizando los costos efectivamente incurridos. En consecuencia, representan información basada en transacciones y consumos que ya han ocurrido. Este enfoque proporciona una medida del costo realmente registrado, aunque su disponibilidad puede producirse después de que la actividad productiva haya comenzado o terminado. Por ello, resulta especialmente útil para la acumulación contable, la valoración de inventarios y el análisis posterior del desempeño.
Los costos predeterminados, por el contrario, se establecen antes de que ocurra la producción o antes de que se conozca el costo efectivo correspondiente. Su utilidad deriva de que permiten disponer anticipadamente de una referencia para planificar y controlar las operaciones. Dentro de los costos predeterminados se encuentran los costos estimados y los costos estándar, aunque ambos cumplen funciones conceptualmente diferentes.
Los costos estimados constituyen aproximaciones anticipadas de los costos que probablemente serán incurridos. Se elaboran utilizando información histórica, condiciones previstas, experiencia administrativa y expectativas acerca de los precios, cantidades y condiciones de producción. Su finalidad puede consistir en anticipar cuánto costará producir un bien o prestar un servicio y facilitar determinadas decisiones de planificación.
Los costos estándar representan costos predeterminados establecidos bajo condiciones específicas de operación y se utilizan como referencias para evaluar el desempeño. Para establecer un estándar pueden determinarse cantidades y precios considerados apropiados para materiales, niveles de eficiencia laboral y parámetros relacionados con los costos indirectos. Posteriormente, el costo real puede compararse con el estándar para identificar desviaciones y estudiar sus causas.
La diferencia entre costos estimados y costos estándar es, por tanto, relevante. El costo estimado pretende anticipar cuánto probablemente costará una operación, mientras que el costo estándar se construye como una referencia de costo asociada con condiciones específicas de eficiencia o desempeño esperadas. Los estándares adquieren especial importancia en el control administrativo porque permiten realizar análisis de variaciones entre los resultados reales y los niveles establecidos como referencia.
Según la forma de contabilización o aplicación de los costos, pueden distinguirse el costeo real, el costeo normal y el costeo estándar. Estos sistemas se diferencian principalmente por la manera en que incorporan los costos reales y predeterminados al costo de los productos.
En el costeo real, los materiales directos, la mano de obra directa y los costos indirectos de fabricación se incorporan utilizando los costos efectivamente incurridos. El método ofrece una representación directa de los recursos consumidos, pero presenta una dificultad importante cuando los costos indirectos experimentan fluctuaciones significativas durante el periodo. En esas circunstancias, el costo unitario puede variar considerablemente entre periodos incluso cuando el proceso productivo no haya experimentado cambios sustanciales.
En el costeo normal, los materiales directos y la mano de obra directa se asignan generalmente utilizando sus costos reales, mientras que los costos indirectos de fabricación se aplican a los productos utilizando una tasa predeterminada. Esta característica permite obtener información del costo de producción durante el periodo sin esperar necesariamente a conocer el importe definitivo de todos los costos indirectos.
La tasa predeterminada de costos indirectos puede expresarse mediante la relación:
Tasa predeterminada de costos indirectos = Costos indirectos de fabricación presupuestados ÷ Nivel de actividad presupuestado
Una vez determinada la tasa, los costos indirectos se aplican a los productos utilizando la base de actividad seleccionada. Esta base puede estar relacionada con horas de mano de obra directa, horas máquina, unidades producidas u otra medida que represente razonablemente la relación entre la actividad productiva y el consumo de recursos indirectos.
El costeo estándar utiliza costos predeterminados establecidos como referencias para materiales, mano de obra y costos indirectos. Los costos estándar permiten calcular anticipadamente un costo esperado bajo determinadas condiciones operativas y posteriormente comparar ese costo con el costo efectivamente incurrido. La diferencia entre ambos constituye una variación que puede analizarse para determinar si se relaciona con precios, cantidades, eficiencia, volumen u otros factores.
Las clasificaciones anteriores no son mutuamente excluyentes. Un mismo sistema productivo puede describirse simultáneamente atendiendo a sus componentes, a su forma de producción, al momento en que se determinan los costos y al procedimiento utilizado para contabilizarlos. Por ejemplo, una organización puede acumular materiales directos, mano de obra directa y costos indirectos de fabricación mediante un sistema por órdenes específicas, determinar algunos costos sobre una base predeterminada y posteriormente comparar los resultados reales con los estándares establecidos. Estas dimensiones describen características diferentes del sistema de información y, por ello, pueden coexistir.
La importancia de esta integración reside en que la contabilidad de costos no es simplemente una lista de valores monetarios. Constituye un sistema estructurado en el que primero se identifica el objeto de costo, posteriormente se determinan los recursos consumidos, después se establece si estos recursos pueden rastrearse directamente o deben asignarse indirectamente y, finalmente, se selecciona el procedimiento apropiado para acumular, distribuir y analizar dichos costos. La calidad de la información obtenida depende de que estas relaciones sean conceptualmente coherentes y de que las bases de asignación representen razonablemente el consumo de recursos.
Los tres elementos básicos del costo de producción constituyen el punto de partida para comprender la estructura del costo, mientras que los sistemas de acumulación determinan cómo se reúnen dichos costos y las modalidades de medición determinan cuándo y con qué valores se incorporan a la información contable. Los costos históricos proporcionan información sobre recursos efectivamente consumidos; los costos estimados anticipan valores probables; y los costos estándar establecen referencias predeterminadas para evaluar el desempeño. De manera paralela, el costeo real, el costeo normal y el costeo estándar representan diferentes procedimientos para incorporar los costos al sistema contable.
La contabilidad de costos puede considerarse simultáneamente un instrumento de medición y un sistema de información administrativa. Su función consiste en transformar el consumo de recursos productivos en información cuantificable y analizable. Cuando dicha información se integra con presupuestos, estándares, indicadores de actividad y análisis de variaciones, permite estudiar las diferencias entre los resultados esperados y los resultados observados y proporciona una base objetiva para investigar las causas económicas y operativas de esas diferencias.
M.R.E.A.
