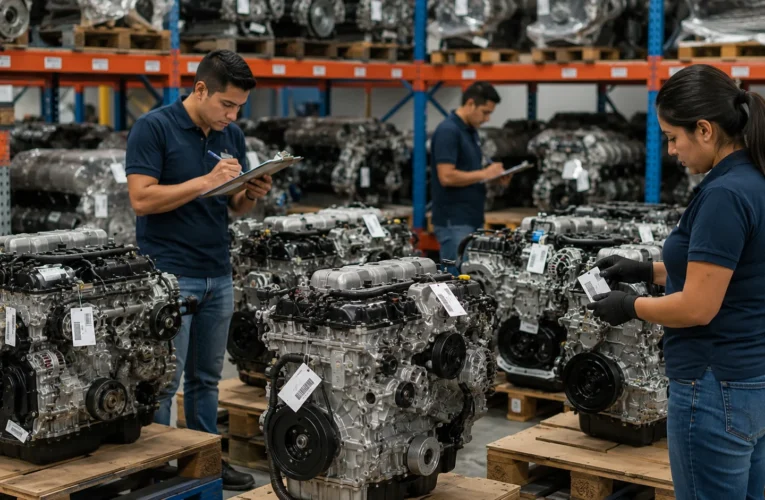
El método del costo específico para valuar inventarios

El método del costo específico constituye uno de los procedimientos de valuación de inventarios con mayor precisión conceptual dentro de la contabilidad financiera, debido a que asigna a cada unidad … Leer más
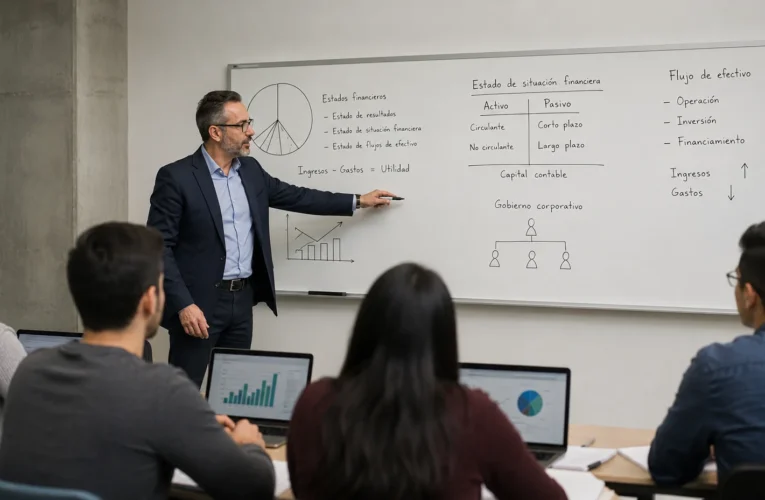
Conceptos en contabilidad V

La contabilidad constituye un sistema integral de información cuya finalidad es identificar, medir, registrar, clasificar, resumir e interpretar los hechos económicos que afectan a una organización. Cada uno de los … Leer más

Cuentas incobrables

Las cuentas incobrables constituyen una consecuencia inherente de las operaciones comerciales realizadas a crédito. Cuando una empresa vende mercancías o presta servicios sin exigir el pago inmediato, surge un derecho … Leer más

Medición de la liquidez y rentabilidad en las organizaciones

La medición de la liquidez y la rentabilidad en las organizaciones constituye un aspecto fundamental del análisis financiero, debido a que ambas variables permiten evaluar dimensiones diferentes, aunque estrechamente relacionadas, … Leer más

Cuenta de ingresos en las empresas comerciales y manufactureras

En las empresas comerciales y manufactureras, la cuenta de ingresos adquiere características particulares debido a la naturaleza de sus operaciones económicas. A diferencia de las empresas de servicios, cuya actividad … Leer más

Amortización de Activos Intangibles

La amortización de activos intangibles constituye un procedimiento contable y financiero cuyo propósito es distribuir de manera ordenada, racional y sistemática el costo de adquisición o desarrollo de un activo … Leer más

Language »