
Razones Financieras
Las razones financieras constituyen una de las herramientas fundamentales del análisis financiero, debido a que permiten interpretar la información contable de una organización, comprender su situación económica, evaluar el aprovechamiento de sus recursos y determinar su capacidad para cumplir con sus obligaciones, generar beneficios y mantenerse en funcionamiento a largo plazo. Su importancia radica en que los estados financieros, considerados de manera aislada, presentan cifras que describen los recursos, las deudas, los ingresos, los gastos y los resultados de una empresa, pero no siempre permiten identificar con claridad las relaciones económicas que existen entre estos elementos. Por ejemplo, conocer que una empresa dispone de un millón de pesos en efectivo no es suficiente para determinar si cuenta con una liquidez adecuada, porque también es necesario conocer cuánto debe pagar a corto plazo, qué proporción de sus recursos se encuentra comprometida y con qué rapidez puede convertir sus activos en dinero disponible. Las razones financieras permiten establecer estas relaciones, transformar los datos contables en indicadores comprensibles y facilitar una interpretación más profunda de la realidad empresarial. Por esta razón, su estudio es indispensable para los administradores, contadores, analistas financieros, inversionistas, acreedores y demás personas que necesitan evaluar el desempeño de una organización y tomar decisiones fundamentadas en información verificable.
Las razones financieras también son importantes porque contribuyen a reducir la incertidumbre que caracteriza a la administración de los negocios. Toda empresa opera en un entorno en el que intervienen factores como la competencia, las variaciones de los precios, los cambios en la demanda, los costos de financiamiento, las condiciones del mercado y las decisiones de los consumidores. Estas circunstancias pueden modificar la rentabilidad, la liquidez y la estabilidad económica de una organización. El análisis de las razones financieras permite identificar señales de deterioro o mejora antes de que sus efectos se conviertan en problemas mayores, siempre que se disponga de información oportuna y confiable. De esta manera, la dirección empresarial puede anticipar dificultades, corregir deficiencias, distribuir mejor los recursos y establecer estrategias que favorezcan la continuidad de las operaciones. Sin embargo, es necesario comprender que una razón financiera no constituye una explicación completa de la situación de una empresa, sino un indicador que debe interpretarse considerando las características del negocio, su tamaño, su actividad económica, las condiciones del mercado y su evolución a través del tiempo.
Las razones financieras
Las razones financieras son indicadores cuantitativos que se obtienen mediante la división, comparación o relación matemática de dos o más partidas contenidas principalmente en los estados financieros de una organización. Su finalidad es expresar de manera sintética las relaciones existentes entre los recursos económicos, las obligaciones, las ventas, los costos, los gastos, las utilidades y las inversiones empresariales. En términos generales, una razón financiera permite responder preguntas que no pueden resolverse adecuadamente mediante la observación individual de una cifra contable. Por ejemplo, no basta con conocer el importe total de las deudas de una empresa para determinar si su endeudamiento es elevado, porque es necesario relacionar esas obligaciones con el total de sus activos, su patrimonio y su capacidad para generar ingresos. De manera semejante, una utilidad de doscientos mil pesos puede representar un resultado favorable para una empresa pequeña y un desempeño insuficiente para una organización que haya invertido decenas de millones de pesos. Por consiguiente, las razones financieras permiten establecer relaciones proporcionales que facilitan la interpretación de los resultados y ofrecen una base más objetiva para evaluar la situación económica de una entidad.
La información necesaria para calcular las razones financieras procede principalmente del estado de situación financiera, del estado de resultados y, en determinados análisis, del estado de flujos de efectivo. El estado de situación financiera presenta los activos, los pasivos y el patrimonio de una empresa en una fecha determinada. Los activos representan los recursos económicos que controla la organización, como el efectivo, las cuentas por cobrar, los inventarios, los edificios, la maquinaria y otros bienes utilizados en sus actividades. Los pasivos representan las obligaciones que debe cumplir frente a terceros, como los proveedores, las instituciones financieras y las autoridades fiscales. El patrimonio expresa el interés residual de los propietarios en los activos de la entidad después de deducir sus pasivos. Por su parte, el estado de resultados muestra los ingresos, los costos, los gastos y el resultado obtenido durante un periodo, mientras que el estado de flujos de efectivo permite examinar las entradas y salidas de dinero relacionadas con las actividades operativas, de inversión y de financiamiento. La combinación de estos documentos proporciona los datos necesarios para evaluar diferentes dimensiones del desempeño financiero.
La utilidad de las razones financieras se comprende mejor cuando se reconoce que cada cifra contable adquiere un significado distinto dependiendo de la partida con la que se compara. Si una empresa tiene activos circulantes por quinientos mil pesos y pasivos circulantes por doscientos cincuenta mil pesos, la relación entre ambos importes es de dos a uno. Esto significa que, por cada peso de obligación a corto plazo, la empresa registra dos pesos de activos clasificados como circulantes. El resultado proporciona una primera aproximación a su capacidad de pago, aunque no garantiza que todos esos activos puedan convertirse inmediatamente en efectivo. Una parte podría encontrarse en inventarios de lenta rotación o en cuentas por cobrar de difícil recuperación. Por ello, el cálculo numérico debe acompañarse de una interpretación económica que permita comprender la calidad de los recursos y las condiciones reales de las obligaciones.
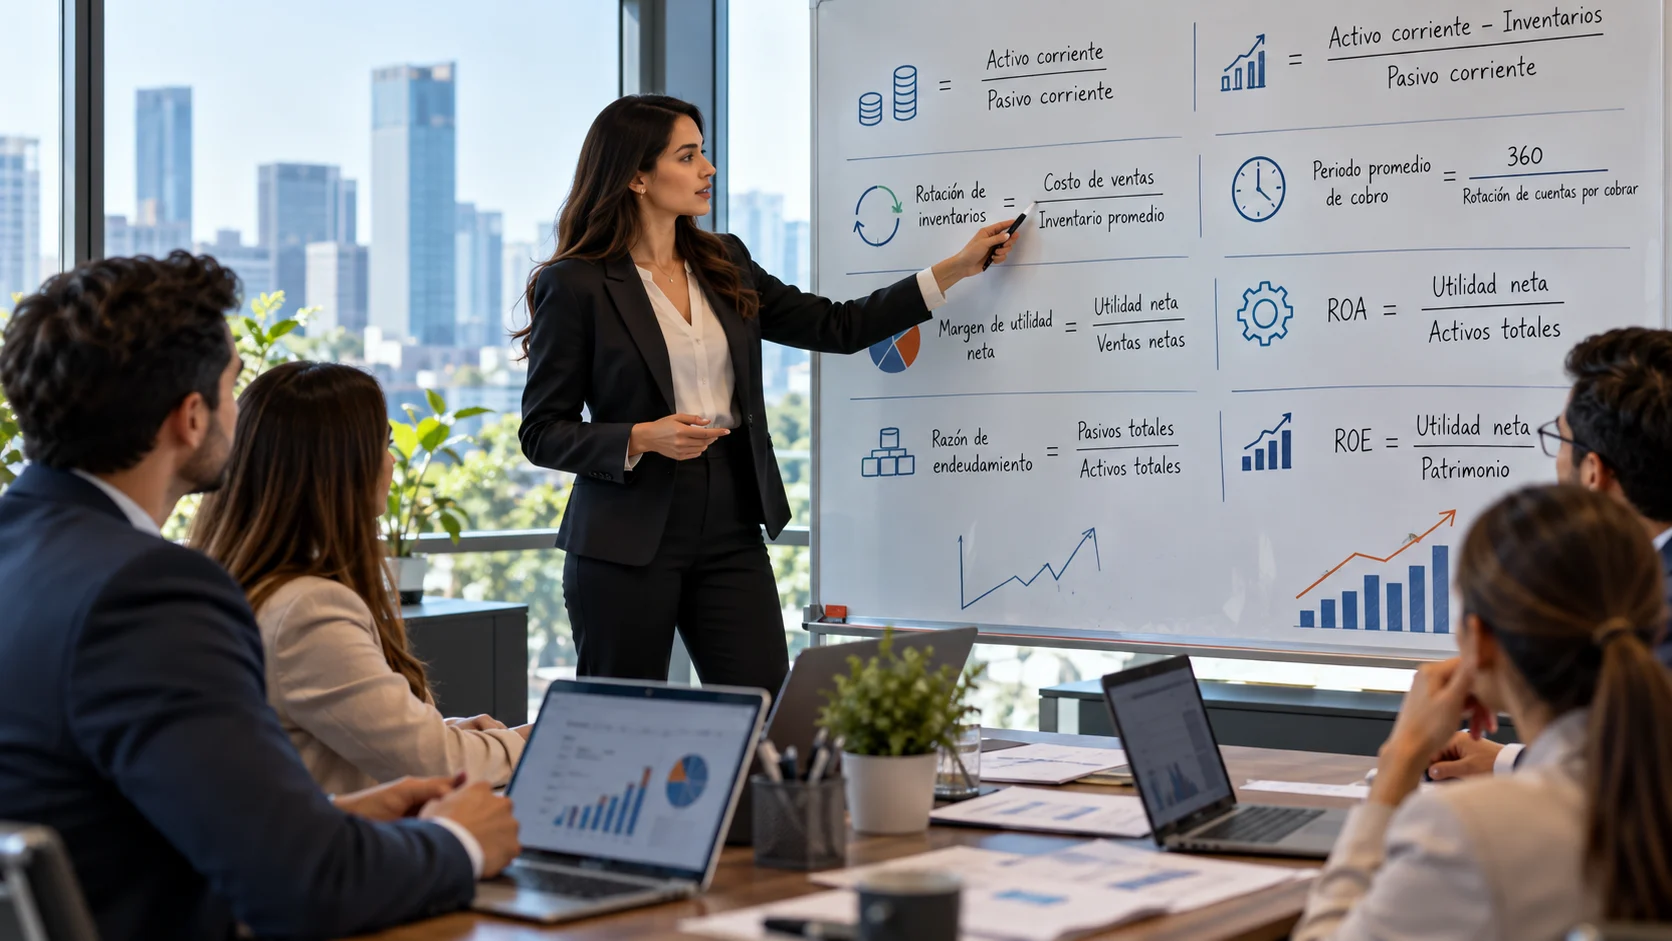
Las razones financieras se clasifican habitualmente en cuatro grandes grupos: razones de liquidez, razones de actividad o eficiencia, razones de endeudamiento y razones de rentabilidad. Las razones de liquidez permiten evaluar la capacidad de una organización para cumplir con sus compromisos de corto plazo. Las razones de actividad analizan la eficiencia con la que se administran los inventarios, las cuentas por cobrar, los activos y otros recursos operativos. Las razones de endeudamiento examinan la proporción de los recursos financiados mediante obligaciones frente a terceros y la capacidad para atender los costos de esa financiación. Finalmente, las razones de rentabilidad miden la capacidad de la empresa para generar beneficios en relación con sus ventas, sus activos o el patrimonio aportado por los propietarios. Aunque estas categorías tienen objetivos particulares, se encuentran estrechamente relacionadas, porque una empresa necesita administrar adecuadamente sus recursos, mantener una estructura financiera sostenible y producir beneficios suficientes para asegurar su continuidad.
La relación entre estos grupos explica por qué una empresa no debe evaluar su desempeño mediante un único indicador. Una organización puede mostrar una rentabilidad elevada y, al mismo tiempo, enfrentar problemas de liquidez si vende a crédito y tarda demasiado en cobrar. También puede presentar una liquidez aparentemente favorable porque mantiene grandes cantidades de inventario, pero experimentar dificultades para vender esos productos y convertirlos en efectivo. Del mismo modo, una empresa puede incrementar sus utilidades mediante préstamos y nuevas inversiones, aunque ese crecimiento puede elevar sus gastos financieros y aumentar el riesgo de incumplimiento. En consecuencia, las razones financieras deben analizarse de forma conjunta, porque cada una revela una dimensión específica de la situación empresarial y su interpretación integral permite comprender mejor las relaciones entre rentabilidad, solvencia, eficiencia y liquidez.
Otra característica importante de las razones financieras es que permiten realizar comparaciones temporales y comparaciones entre organizaciones. Una comparación temporal consiste en calcular los mismos indicadores durante varios periodos para identificar tendencias, cambios y posibles problemas. Si el margen de utilidad de una empresa disminuye durante tres años consecutivos, por ejemplo, puede existir un incremento de los costos, una reducción de los precios de venta, un aumento de los gastos operativos o una combinación de estos factores. La comparación entre organizaciones permite examinar el desempeño de una empresa frente al de otras entidades del mismo sector. Sin embargo, esta comparación requiere precaución, porque las empresas pueden utilizar políticas contables diferentes, manejar productos distintos, operar en mercados con características particulares o mantener estructuras de capital que no son equivalentes. Por ello, las razones financieras proporcionan una base de comparación, pero no eliminan la necesidad de estudiar el contexto económico de cada organización.
También debe considerarse que las razones financieras no son exclusivamente instrumentos de diagnóstico retrospectivo. Aunque se calculan habitualmente a partir de información histórica, pueden utilizarse para formular presupuestos, establecer objetivos, elaborar proyecciones y evaluar escenarios futuros. Una empresa puede estimar cómo cambiaría su liquidez si aumentara sus ventas, si ofreciera plazos de crédito más amplios o si adquiriera un préstamo para ampliar sus instalaciones. Mediante estas estimaciones, la administración puede comparar distintas alternativas y anticipar sus consecuencias financieras. La utilidad de este procedimiento depende de la calidad de los supuestos utilizados, de la confiabilidad de los datos y de la capacidad para reconocer que las condiciones futuras pueden diferir de las observadas en el pasado. Así, las razones financieras conectan el análisis contable con la planeación estratégica y contribuyen a que las decisiones empresariales se apoyen en una evaluación cuantitativa de sus posibles efectos.
Objetivo de obtener las razones financieras
El objetivo principal de obtener las razones financieras es evaluar de manera sistemática la situación económica y financiera de una empresa para conocer sus fortalezas, identificar sus debilidades, detectar riesgos y proporcionar información útil para la toma de decisiones. Su cálculo permite convertir los registros contables en indicadores que facilitan la comprensión del comportamiento empresarial. Esta transformación es necesaria porque los estados financieros contienen numerosas cifras que pueden resultar difíciles de interpretar cuando se observan individualmente. Mediante las razones financieras, la dirección puede identificar si los recursos disponibles son suficientes para cubrir las obligaciones, si los activos se utilizan de forma eficiente, si el endeudamiento se encuentra dentro de límites razonables y si las operaciones generan beneficios adecuados. El objetivo no consiste únicamente en obtener resultados matemáticos, sino en comprender qué revelan esos resultados acerca de la capacidad de la empresa para operar, crecer y cumplir sus compromisos.
Uno de los objetivos específicos más importantes es determinar la capacidad de pago a corto plazo. La liquidez constituye una condición esencial para el funcionamiento de cualquier negocio, debido a que las empresas necesitan dinero disponible para pagar salarios, proveedores, impuestos, servicios, rentas y otras obligaciones. Incluso una organización que registra utilidades puede enfrentar dificultades graves si no dispone de efectivo cuando sus compromisos vencen. Esto ocurre porque los ingresos contables no siempre se convierten inmediatamente en entradas de dinero. Una venta a crédito puede reconocerse como ingreso, pero el efectivo correspondiente se recibirá posteriormente. Por esta razón, las razones de liquidez permiten evaluar si los activos circulantes guardan una relación adecuada con los pasivos circulantes y si la empresa cuenta con recursos suficientes para atender sus compromisos inmediatos. Su análisis ayuda a determinar la conveniencia de acelerar la cobranza, reducir inventarios excesivos, negociar plazos con los proveedores o mantener una reserva de efectivo.
Otro objetivo consiste en evaluar la solvencia y la estructura de financiamiento. La solvencia se relaciona con la capacidad de una organización para cumplir sus obligaciones financieras de manera sostenible, especialmente en el largo plazo. Una empresa puede financiar sus actividades mediante recursos propios, como las aportaciones de los propietarios y las utilidades retenidas, o mediante recursos ajenos, como los préstamos bancarios y el crédito concedido por los proveedores. El financiamiento externo puede favorecer el crecimiento porque permite adquirir maquinaria, ampliar instalaciones, desarrollar productos o incrementar la capacidad productiva sin depender exclusivamente de las aportaciones de los propietarios. Sin embargo, también genera compromisos de pago y, en muchos casos, gastos por intereses. El análisis de las razones de endeudamiento ayuda a determinar qué proporción de los recursos empresariales se financia mediante pasivos y si la generación de beneficios resulta suficiente para atender los costos financieros. De esta manera, la empresa puede valorar si conviene contratar nuevas obligaciones, reducir las deudas existentes o fortalecer su patrimonio.
Asimismo, las razones financieras tienen como objetivo medir la eficiencia operativa. La eficiencia se refiere a la capacidad de utilizar los recursos disponibles para desarrollar las actividades empresariales con un aprovechamiento adecuado del tiempo, el capital y los bienes. Una empresa puede contar con maquinaria moderna, inventarios considerables y una amplia cartera de clientes, pero no necesariamente utilizar estos recursos de manera productiva. Si mantiene inventarios durante periodos excesivamente prolongados, puede inmovilizar dinero que podría destinar a otras necesidades. Si concede créditos sin evaluar correctamente a sus clientes, puede aumentar las cuentas por cobrar y enfrentar retrasos en la recuperación del efectivo. Si dispone de instalaciones costosas que permanecen parcialmente desocupadas, puede registrar una utilización insuficiente de sus activos. Las razones de actividad permiten identificar estas situaciones al relacionar las ventas, los costos y los saldos de los recursos utilizados. Su finalidad es proporcionar información para mejorar la administración operativa, reducir recursos improductivos y favorecer una utilización más eficiente del capital invertido.
Otro objetivo fundamental es evaluar la rentabilidad. Una empresa necesita generar beneficios suficientes para compensar los recursos invertidos, cubrir sus costos, remunerar adecuadamente a sus propietarios, financiar parte de su crecimiento y enfrentar posibles periodos de incertidumbre. La rentabilidad permite determinar si los ingresos obtenidos superan los costos y gastos necesarios para producir y vender bienes o servicios. Sin embargo, no basta con conocer el importe absoluto de la utilidad, porque este resultado debe relacionarse con las ventas, los activos y el patrimonio. Una empresa puede obtener una utilidad elevada debido a que administra un volumen considerable de operaciones, pero presentar una rentabilidad reducida en comparación con los recursos que utiliza. Las razones de rentabilidad permiten examinar esta relación y determinar si el modelo de negocio genera resultados adecuados. Además, facilitan la identificación de problemas asociados con los precios, los costos de producción, los gastos administrativos, los gastos financieros y la utilización de los activos.
La obtención de razones financieras también tiene como objetivo facilitar la planeación y el control administrativo. La planeación implica establecer metas y determinar los recursos necesarios para alcanzarlas, mientras que el control consiste en comparar los resultados reales con los objetivos previstos y corregir las desviaciones identificadas. Si una empresa establece como meta mantener un determinado margen de utilidad, reducir el periodo de recuperación de sus cuentas por cobrar o limitar su endeudamiento, las razones financieras permiten evaluar el cumplimiento de esos propósitos. Cuando los indicadores se apartan de los objetivos, la administración puede investigar las causas y formular acciones correctivas. Por ejemplo, una disminución de la rotación de inventarios puede justificar una revisión de las políticas de compras, los pronósticos de demanda, la programación de la producción y las estrategias comerciales. De esta manera, los indicadores financieros convierten los objetivos generales en parámetros cuantificables que pueden revisarse periódicamente.
Además, las razones financieras sirven para informar a personas externas a la organización. Los bancos y otros acreedores necesitan evaluar si una empresa podrá devolver el dinero recibido en préstamo y pagar los intereses correspondientes. Los inversionistas desean conocer si el negocio puede generar rendimientos adecuados en relación con los riesgos asumidos. Los proveedores analizan si resulta razonable conceder crédito comercial y qué condiciones de pago podrían establecerse. Los administradores, por su parte, requieren indicadores que les permitan explicar el desempeño de la organización ante los propietarios y otros interesados. En todos estos casos, las razones financieras contribuyen a reducir las diferencias de información entre las partes y ofrecen criterios cuantitativos para valorar la situación de la empresa. No obstante, las decisiones de crédito o inversión también deben considerar otros elementos, como la calidad de la administración, las perspectivas del mercado, la estabilidad de los flujos de efectivo, las garantías disponibles y las condiciones económicas generales.
La obtención de razones financieras busca fortalecer la capacidad de anticipación de la empresa. Un análisis periódico permite identificar señales de alerta antes de que las dificultades se manifiesten plenamente. Una reducción persistente de la liquidez, un crecimiento acelerado de las cuentas por cobrar, un aumento del endeudamiento o una caída de los márgenes de utilidad pueden indicar la necesidad de revisar la estrategia empresarial. La anticipación es importante porque las medidas correctivas suelen ser menos costosas cuando se aplican de manera temprana. Una empresa que identifica a tiempo un deterioro en su cobranza puede ajustar sus políticas de crédito antes de acumular pérdidas importantes por incumplimiento. Del mismo modo, una organización que reconoce un incremento excesivo de sus costos puede revisar sus procesos productivos antes de que la reducción de sus márgenes comprometa su estabilidad. Por consiguiente, las razones financieras no solo permiten describir lo ocurrido, sino que también favorecen una gestión preventiva orientada a preservar los recursos y la continuidad del negocio.
Beneficios de las razones financieras para la toma de decisiones
El principal beneficio de las razones financieras para la toma de decisiones consiste en que proporcionan una base cuantitativa para evaluar alternativas y justificar las acciones administrativas. Las decisiones empresariales implican elegir entre distintas posibilidades, como invertir en maquinaria, contratar trabajadores, ampliar las instalaciones, adquirir inventarios, solicitar financiamiento o modificar los precios de venta. Cada alternativa produce consecuencias económicas que pueden afectar la liquidez, el endeudamiento, la rentabilidad y la capacidad operativa. Las razones financieras permiten examinar la situación inicial de la empresa y estimar cómo podrían modificarse determinados indicadores después de ejecutar una decisión. Esto no significa que las fórmulas determinen automáticamente la mejor alternativa, sino que ayudan a comparar sus posibles efectos y a reconocer los riesgos asociados con cada opción. Su valor se encuentra en mejorar la calidad de la evaluación, disminuir la dependencia de impresiones subjetivas y facilitar decisiones sustentadas en información financiera.
Un beneficio especialmente relevante es la mejora de la administración del efectivo. La falta de liquidez puede interrumpir las operaciones incluso cuando la empresa dispone de activos valiosos y registra utilidades contables. Esto sucede porque las obligaciones tienen fechas de vencimiento específicas, mientras que la recuperación de los ingresos puede producirse en momentos diferentes. Mediante el análisis de las razones de liquidez y de los indicadores de actividad, la administración puede identificar si existe una diferencia importante entre el momento en que debe pagar y el momento en que recibe el dinero de sus clientes. Esta información permite tomar decisiones relacionadas con la cobranza, los plazos de crédito, la administración de inventarios y la programación de pagos. Por ejemplo, si una empresa tarda noventa días en cobrar sus ventas, pero debe pagar a sus proveedores en treinta días, puede enfrentar una necesidad considerable de financiamiento durante el periodo intermedio. En tal situación, puede negociar mejores condiciones con sus proveedores, fortalecer sus procedimientos de cobranza o establecer una reserva de efectivo que reduzca el riesgo de incumplimiento.
Otro beneficio consiste en identificar oportunidades para aumentar la rentabilidad. El resultado financiero de una empresa depende de la relación entre los ingresos y los costos necesarios para obtenerlos. Cuando los márgenes de utilidad disminuyen, las razones financieras permiten reconocer el cambio y orientar una investigación sobre sus posibles causas. Si el margen bruto se reduce, puede ser necesario analizar el costo de los materiales, los precios de compra, los desperdicios, la productividad y los precios de venta. Si el margen operativo disminuye mientras el margen bruto permanece estable, el problema podría encontrarse en los gastos de administración, comercialización o distribución. Si la utilidad antes de impuestos se deteriora debido a mayores gastos financieros, puede resultar conveniente revisar la estructura de endeudamiento. La distinción entre estas posibilidades es importante porque cada problema exige medidas diferentes. Reducir los costos de producción no resolverá necesariamente una dificultad causada por intereses excesivos, de la misma manera que aumentar las ventas no garantizará una mejora de la rentabilidad si cada unidad vendida genera un margen insuficiente.
Las razones financieras también permiten evaluar la conveniencia de realizar inversiones. Antes de adquirir equipos, construir instalaciones o ampliar la capacidad productiva, la empresa necesita determinar si cuenta con recursos suficientes y si la inversión puede generar beneficios que justifiquen su costo. Las razones de rentabilidad y actividad ayudan a evaluar el rendimiento que la organización obtiene de sus activos existentes y a identificar si estos se utilizan de manera eficiente. Si la empresa dispone de maquinaria con baja utilización, puede ser más conveniente mejorar la programación de la producción antes de adquirir nuevos equipos. Si los activos actuales se utilizan intensamente y la demanda supera de forma sostenida la capacidad disponible, una ampliación podría resultar razonable, siempre que se acompañe de un análisis de costos, flujos de efectivo y riesgos. Las razones financieras contribuyen a esta evaluación porque permiten examinar la situación previa y proyectar cómo una nueva inversión podría afectar la productividad, el endeudamiento y la rentabilidad.
En relación con el financiamiento, las razones financieras ayudan a determinar la conveniencia de recurrir a préstamos o utilizar recursos propios. El endeudamiento puede aumentar la capacidad de crecimiento de una empresa, pero también introduce obligaciones que deben cumplirse aun cuando las ventas disminuyan. Si una organización ya destina una parte considerable de sus resultados al pago de intereses, contratar nuevas deudas podría reducir su margen de seguridad financiera. En cambio, si mantiene una estructura de capital equilibrada, flujos de efectivo relativamente estables y proyectos capaces de generar rendimientos superiores al costo del financiamiento, un préstamo podría contribuir al crecimiento. Las razones de endeudamiento y cobertura permiten evaluar parte de estas condiciones. No obstante, la decisión también debe considerar las tasas de interés, los plazos de pago, las garantías exigidas, la variabilidad de los ingresos y los escenarios adversos que podrían afectar la capacidad de pago.
Otro beneficio importante es la posibilidad de comparar el desempeño con el de otras empresas y con los objetivos internos. Una organización puede calcular sus razones financieras y contrastarlas con sus propios resultados históricos, con los presupuestos aprobados o con referencias sectoriales confiables. Estas comparaciones permiten determinar si la evolución observada representa una mejora, un deterioro o una desviación respecto de las expectativas. Por ejemplo, si una empresa presenta un margen operativo del ocho por ciento y el año anterior registraba el diez por ciento, existe una disminución de dos puntos porcentuales. Este cambio merece investigación, pero su importancia dependerá de las condiciones que lo expliquen. Si el margen disminuyó porque la empresa realizó gastos extraordinarios para desarrollar un producto que comenzará a venderse en el siguiente periodo, la interpretación será distinta de la que correspondería a un aumento permanente de los costos o a una pérdida de competitividad. La comparación cuantitativa permite detectar la diferencia, mientras que el análisis contextual ayuda a explicar su significado.
Las razones financieras favorecen también la comunicación entre los responsables de distintas áreas de la empresa. La administración financiera necesita coordinar sus decisiones con las áreas de compras, producción, ventas, logística y recursos humanos, porque las decisiones operativas repercuten en los resultados económicos. Un aumento de las existencias puede deberse a una política de compras, a una reducción de la demanda o a dificultades de distribución. Una disminución de los márgenes puede relacionarse con el costo de los materiales, la eficiencia productiva o las condiciones comerciales. Cuando los indicadores financieros se analizan junto con la información operativa, los responsables pueden comprender mejor cómo sus decisiones afectan al conjunto de la organización. De esta manera, las razones financieras no se limitan al departamento de contabilidad, sino que se convierten en instrumentos de coordinación y responsabilidad administrativa.
También ofrecen beneficios para la prevención de riesgos. Una empresa que mantiene un nivel de endeudamiento elevado, una cobertura reducida de intereses y una liquidez insuficiente puede encontrarse en una situación vulnerable frente a una disminución de las ventas o un aumento de los costos. La revisión periódica de estos indicadores permite reconocer la acumulación de riesgos y establecer medidas preventivas. Entre ellas pueden encontrarse la reducción de gastos innecesarios, la renegociación de obligaciones, la diversificación de fuentes de financiamiento, la mejora de los procedimientos de cobranza y la elaboración de escenarios financieros. El objetivo no consiste en eliminar todos los riesgos, porque la actividad empresarial siempre implica incertidumbre, sino en conocer su magnitud, comprender sus posibles consecuencias y mantener una capacidad de respuesta adecuada.
A pesar de estos beneficios, es fundamental reconocer que las razones financieras tienen limitaciones. Sus resultados dependen de la exactitud de los estados financieros, de los criterios contables empleados y del periodo analizado. Algunas partidas pueden estar sujetas a estimaciones, como las pérdidas esperadas por cuentas incobrables, la depreciación de los activos o la valoración de determinados inventarios. Además, los estados financieros históricos no siempre reflejan de manera completa las condiciones actuales del mercado. Una empresa puede presentar buenos indicadores de rentabilidad y, sin embargo, enfrentar una pérdida importante de clientes o un cambio tecnológico que reduzca la demanda de sus productos. También puede mostrar una razón de liquidez elevada debido a inventarios obsoletos que difícilmente podrán venderse. Por estas razones, los indicadores deben complementarse con información cualitativa, análisis de flujos de efectivo, presupuestos, estudios de mercado y evaluación de los riesgos. El beneficio real surge cuando las razones financieras se utilizan como parte de un proceso integral de análisis y no como reglas automáticas para decidir.
Análisis de las principales razones para el análisis del negocio
El análisis de las principales razones financieras permite comprender la situación de una empresa desde diferentes perspectivas complementarias. Para realizarlo correctamente, es necesario identificar qué información utiliza cada indicador, cómo se calcula, qué significado tiene su resultado y cuáles son las limitaciones de su interpretación. No existe un valor universal que determine si todas las empresas presentan una situación financiera favorable, porque las necesidades de efectivo, la intensidad de los activos, los márgenes de utilidad y las estructuras de financiamiento varían según la actividad económica. Una empresa comercial puede necesitar mantener inventarios elevados, mientras que una empresa de servicios profesionales puede operar con inventarios mínimos. Una empresa de distribución puede registrar márgenes reducidos y un volumen elevado de ventas, mientras que otra organización puede obtener márgenes superiores con un número menor de operaciones. En consecuencia, los indicadores deben interpretarse de acuerdo con el modelo de negocio, la evolución histórica y las referencias pertinentes de la industria.
Las razones de liquidez constituyen el primer grupo que suele examinarse, debido a que permiten evaluar la capacidad de pago a corto plazo. La razón circulante se obtiene al dividir los activos circulantes entre los pasivos circulantes. Los activos circulantes incluyen recursos que se espera convertir en efectivo, vender o consumir durante el ciclo operativo normal o dentro del periodo de clasificación correspondiente; los pasivos circulantes incluyen obligaciones que deben liquidarse a corto plazo según los criterios contables aplicables. La fórmula general es:
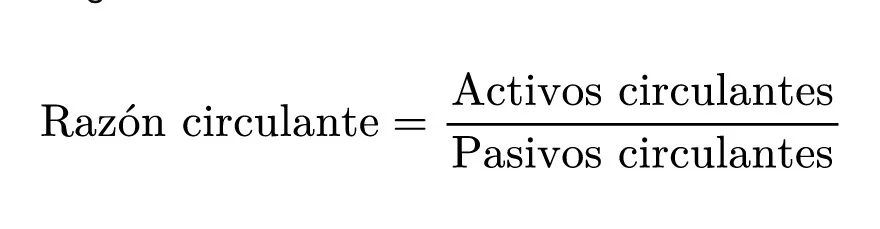
Si una empresa dispone de activos circulantes por seiscientos mil pesos y pasivos circulantes por trescientos mil pesos, su razón circulante es de dos. Esto indica que registra dos pesos en activos circulantes por cada peso de obligaciones circulantes. El resultado puede sugerir una posición de liquidez favorable, pero no significa que la empresa tenga seiscientos mil pesos disponibles en efectivo. Los activos pueden incluir cuentas por cobrar e inventarios que necesitan tiempo para convertirse en dinero. Además, una razón excesivamente elevada puede reflejar una acumulación innecesaria de efectivo o recursos improductivos. Por tanto, la interpretación debe considerar la composición de los activos, las fechas de vencimiento de los pasivos y las necesidades de capital de trabajo del negocio.
Una segunda medida de liquidez es la prueba ácida, que ofrece una evaluación más exigente de la capacidad de pago porque excluye los inventarios de los activos circulantes. La razón se calcula de la siguiente manera:
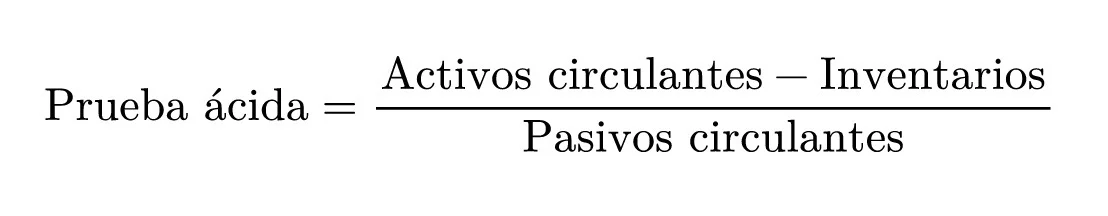
Supóngase que una empresa tiene activos circulantes por seiscientos mil pesos, inventarios por doscientos mil pesos y pasivos circulantes por trescientos mil pesos. La prueba ácida sería de uno punto treinta y tres. Esto significa que, por cada peso de obligaciones circulantes, dispone de aproximadamente uno punto treinta y tres pesos en activos circulantes distintos de los inventarios. El indicador es útil porque los inventarios pueden requerir procesos de venta, almacenamiento y distribución antes de generar efectivo. Sin embargo, tampoco debe interpretarse como una garantía absoluta de pago, pues las cuentas por cobrar podrían presentar retrasos o incumplimientos. En negocios donde los inventarios se venden rápidamente y en efectivo, excluirlos puede ofrecer una visión demasiado conservadora. Por ello, la prueba ácida debe evaluarse considerando el funcionamiento real de la actividad empresarial.
El capital de trabajo neto es otra medida relevante para comprender la liquidez, aunque técnicamente representa una diferencia monetaria y no una razón financiera. Se obtiene restando los pasivos circulantes de los activos circulantes. Si una empresa cuenta con seiscientos mil pesos en activos circulantes y trescientos mil pesos en pasivos circulantes, su capital de trabajo neto es de trescientos mil pesos. Esta cantidad representa el excedente contable de los activos circulantes sobre las obligaciones circulantes. Su importancia radica en que contribuye a financiar las operaciones cotidianas, como la compra de materiales, el mantenimiento de inventarios y la concesión de crédito a los clientes. Un capital de trabajo insuficiente puede obligar a la empresa a recurrir continuamente a préstamos de corto plazo, mientras que un capital de trabajo excesivo puede señalar que una parte de los recursos permanece inmovilizada. El nivel adecuado depende del ciclo operativo, de la estabilidad de las ventas y de las condiciones de pago y cobro.
Las razones de actividad o eficiencia constituyen el segundo grupo fundamental. Una de las más importantes es la rotación de inventarios, que mide cuántas veces se vende o consume el inventario promedio durante un periodo. Para una empresa comercial, suele calcularse dividiendo el costo de ventas entre el inventario promedio. El inventario promedio se obtiene, de manera sencilla, mediante la suma del inventario inicial y el inventario final dividida entre dos, aunque el cálculo puede mejorarse utilizando saldos mensuales cuando existen variaciones importantes durante el año.
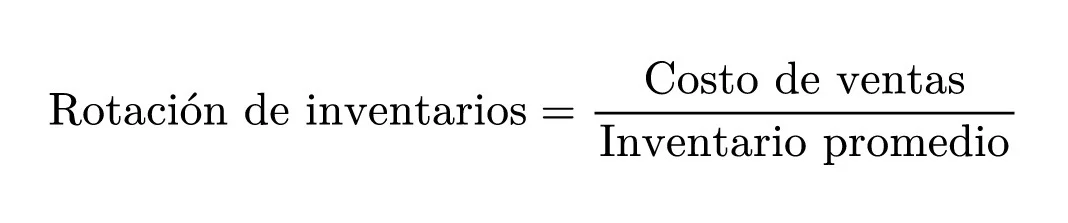
Si el costo anual de ventas asciende a un millón doscientos mil pesos y el inventario promedio es de doscientos mil pesos, la rotación de inventarios es de seis veces al año. Esto significa que, en términos aproximados, el costo de las mercancías vendidas equivale a seis veces el inventario promedio mantenido durante el periodo. Una rotación elevada puede reflejar una administración eficiente de las existencias, aunque también podría indicar inventarios insuficientes y riesgo de perder ventas. Una rotación baja puede señalar acumulación de productos, compras excesivas, deterioro de la demanda o dificultades para vender determinadas mercancías. Para interpretar correctamente el indicador, es necesario compararlo con la rotación histórica, la estacionalidad de las ventas y las características de los productos.
La rotación de inventarios puede transformarse en el periodo promedio de permanencia de las existencias. Si se utiliza un año comercial de trescientos sesenta días, el cálculo es el siguiente:
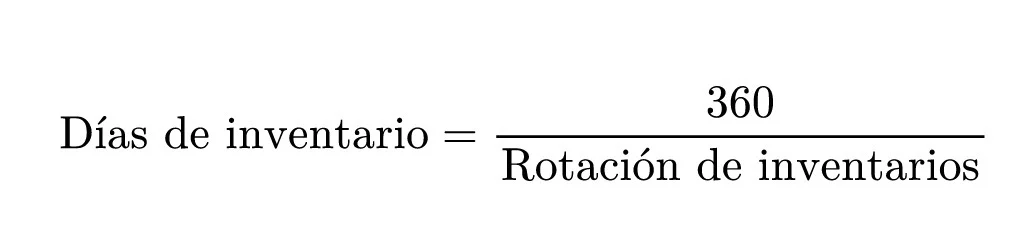
Con una rotación de seis veces al año, el periodo promedio sería de sesenta días. Esto significa que, en términos aproximados, el inventario permanece sesenta días antes de venderse o consumirse. El indicador facilita la planificación de compras y la identificación de mercancías de movimiento lento. Sin embargo, el uso de trescientos sesenta días constituye una convención analítica; también puede utilizarse un año de trescientos sesenta y cinco días, siempre que se mantenga el mismo criterio en las comparaciones. Además, el promedio anual puede ocultar problemas estacionales, por lo que algunas empresas necesitan revisar el comportamiento de las existencias con mayor frecuencia.
Otra razón importante es la rotación de cuentas por cobrar, que permite evaluar la rapidez con la que una empresa recupera el dinero de las ventas realizadas a crédito. Se calcula dividiendo las ventas netas a crédito entre el saldo promedio de las cuentas por cobrar comerciales. Es preferible utilizar las ventas a crédito porque las ventas de contado no generan cuentas por cobrar. Si esta información no se encuentra disponible, algunas empresas utilizan las ventas netas totales como aproximación, pero deben reconocer que el resultado será menos preciso.
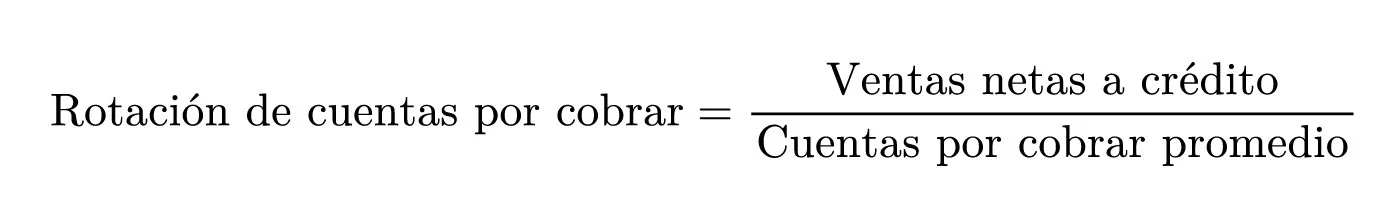
Si las ventas anuales a crédito ascienden a un millón de pesos y las cuentas por cobrar promedio son de ciento veinticinco mil pesos, la rotación es de ocho veces al año. El periodo promedio de cobro se calcula dividiendo trescientos sesenta días entre ocho, lo que produce cuarenta y cinco días. Esto indica que la empresa tarda aproximadamente cuarenta y cinco días en recuperar sus ventas a crédito. Si sus condiciones comerciales establecen un plazo de treinta días, el resultado puede señalar retrasos en la cobranza y justificar una revisión de las políticas de crédito. No obstante, la comparación debe considerar los plazos que realmente se conceden a los clientes, porque un periodo de cuarenta y cinco días podría ser normal en una industria donde los acuerdos comerciales establecen pagos a sesenta días.
La rotación de cuentas por pagar permite examinar la velocidad con la que una empresa liquida sus obligaciones con los proveedores. Para obtener una medida rigurosa, se utilizan las compras a crédito del periodo y el saldo promedio de las cuentas por pagar comerciales. Cuando no se dispone de las compras a crédito, el costo de ventas puede emplearse como una aproximación, aunque no representa exactamente el mismo concepto. Una rotación elevada puede significar que la empresa paga rápidamente a sus proveedores, lo que puede favorecer sus relaciones comerciales, pero también reducir el efectivo disponible para otras operaciones. Una rotación baja puede reflejar el aprovechamiento de plazos de crédito, aunque también puede indicar dificultades de liquidez o retrasos en los pagos. Por esta razón, el indicador debe interpretarse junto con las condiciones contractuales, el historial de pagos y el periodo promedio de cobro.
La rotación de activos totales es otro indicador de eficiencia, ya que mide la relación entre las ventas netas y los activos promedio utilizados para generarlas. Se calcula dividiendo las ventas netas entre el promedio de los activos totales al inicio y al final del periodo. Si una empresa obtiene ventas anuales de dos millones de pesos y mantiene activos totales promedio de un millón de pesos, su rotación de activos es de dos veces. Esto significa que genera dos pesos de ventas por cada peso de activos promedio. El resultado puede ayudar a evaluar el aprovechamiento de los recursos, pero no mide directamente la rentabilidad, porque una empresa puede generar ventas elevadas y obtener márgenes de utilidad muy reducidos. Las organizaciones intensivas en maquinaria, instalaciones o infraestructura suelen presentar características distintas de las empresas de servicios que requieren menos activos físicos. Por ello, la rotación de activos debe compararse con empresas de características semejantes y analizarse junto con los márgenes de beneficio.
Las razones de endeudamiento constituyen el tercer grupo. La razón de endeudamiento total se obtiene al dividir los pasivos totales entre los activos totales. Su finalidad es identificar qué proporción de los recursos reconocidos en el estado de situación financiera se financia mediante obligaciones frente a terceros.
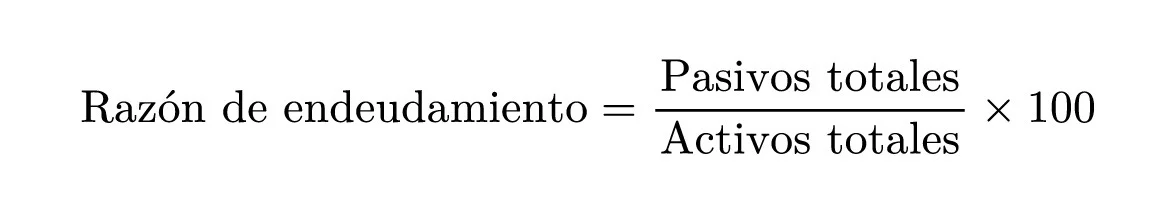
Si una empresa tiene pasivos totales por seiscientos mil pesos y activos totales por un millón de pesos, su razón de endeudamiento es del sesenta por ciento. Esto significa que el sesenta por ciento de sus activos se encuentra financiado mediante pasivos, mientras que el cuarenta por ciento restante corresponde al patrimonio contable. El resultado permite conocer la estructura general de financiamiento, pero no determina por sí solo si la deuda es excesiva. Una empresa con flujos de efectivo estables puede sostener un nivel de endeudamiento que resultaría riesgoso para otra cuyos ingresos son variables. También importa la composición de las obligaciones, sus tasas de interés, sus vencimientos y las garantías comprometidas. Por ello, el indicador debe complementarse con el análisis de la capacidad de pago y de la generación de efectivo.
La relación entre pasivos y patrimonio es otra medida utilizada para evaluar la estructura de capital. Se calcula dividiendo los pasivos totales entre el patrimonio total. Si una empresa presenta pasivos por seiscientos mil pesos y patrimonio por cuatrocientos mil pesos, la relación es de uno punto cinco. Esto significa que mantiene uno punto cinco pesos de pasivos por cada peso de patrimonio. Una relación elevada puede indicar una mayor dependencia del financiamiento externo y una exposición superior a las obligaciones financieras. Sin embargo, su significado depende del sector, de la estabilidad de los ingresos y de la naturaleza de los pasivos. Además, cuando el patrimonio es muy pequeño o negativo, el indicador puede resultar extremadamente elevado o perder utilidad interpretativa. En esas circunstancias, es necesario examinar directamente la composición de los activos, los pasivos, los flujos de efectivo y las condiciones de las obligaciones.
La cobertura de intereses permite evaluar si la empresa genera resultados operativos suficientes para cubrir el costo de los intereses de sus deudas. Se calcula habitualmente dividiendo la utilidad antes de intereses e impuestos entre los gastos por intereses del periodo.
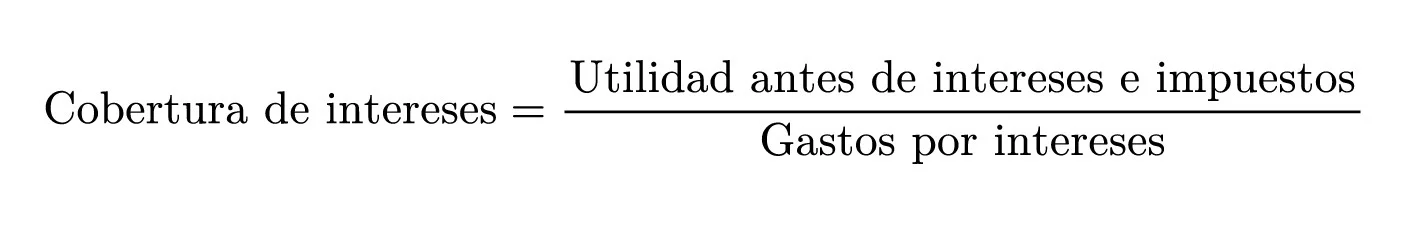
Si una empresa obtiene una utilidad antes de intereses e impuestos de doscientos mil pesos y paga intereses por cincuenta mil pesos, la cobertura es de cuatro veces. Esto significa que el resultado operativo utilizado en el cálculo equivale a cuatro veces los gastos por intereses. Una cobertura más elevada suele proporcionar un margen de seguridad mayor, mientras que una cobertura cercana a uno indica que el resultado operativo apenas alcanza para cubrir los intereses. Si el indicador es inferior a uno, la utilidad operativa no resulta suficiente para cubrirlos durante el periodo analizado. No obstante, la cobertura de intereses no demuestra por sí sola que la empresa pueda pagar el capital de los préstamos, porque el reembolso del principal también requiere recursos. Por ello, debe complementarse con el análisis de los vencimientos de la deuda y de los flujos de efectivo disponibles.
Las razones de rentabilidad constituyen el cuarto grupo y permiten examinar la capacidad de generar beneficios. El margen de utilidad bruta se calcula dividiendo la utilidad bruta entre las ventas netas y multiplicando el resultado por cien. La utilidad bruta corresponde, de manera general, a las ventas netas menos el costo de ventas. Si una empresa vende dos millones de pesos y registra un costo de ventas de un millón doscientos mil pesos, obtiene una utilidad bruta de ochocientos mil pesos. Su margen bruto es del cuarenta por ciento. Esto significa que, por cada cien pesos vendidos, quedan cuarenta pesos después de cubrir el costo de ventas, antes de descontar los gastos operativos, los gastos financieros y los impuestos. El margen bruto permite evaluar la relación entre los precios de venta y los costos directamente asociados con los productos o servicios. Su disminución puede deberse a un incremento de los costos, a descuentos comerciales, a cambios en la composición de las ventas o a dificultades para trasladar los aumentos de costos a los clientes.
El margen de utilidad operativa mide la proporción de las ventas que permanece después de cubrir los costos y gastos operativos incluidos en el cálculo de la utilidad operativa. Se obtiene dividiendo la utilidad operativa entre las ventas netas y multiplicando el resultado por cien. Si la utilidad operativa asciende a doscientos mil pesos y las ventas netas son de dos millones de pesos, el margen operativo es del diez por ciento. Esto significa que la empresa obtiene diez pesos de resultado operativo por cada cien pesos vendidos. El indicador es útil para examinar la eficiencia del negocio principal, porque permite evaluar los efectos combinados de los costos de ventas y los gastos operativos. Si el margen bruto se mantiene estable y el margen operativo disminuye, puede existir un aumento de los gastos administrativos, comerciales o de distribución. Si ambos márgenes disminuyen, el problema podría encontrarse en los costos de producción, en los precios de venta o en la composición de los productos comercializados.
El margen de utilidad neta mide la proporción de las ventas que finalmente se convierte en utilidad neta después de considerar los costos, los gastos, los resultados financieros y los impuestos correspondientes. Se calcula dividiendo la utilidad neta entre las ventas netas y multiplicando el resultado por cien. Si una empresa registra una utilidad neta de ciento veinte mil pesos y ventas netas de dos millones de pesos, su margen neto es del seis por ciento. Esto significa que obtiene seis pesos de utilidad neta por cada cien pesos vendidos. El margen neto es importante porque integra el efecto de distintas decisiones operativas y financieras. Sin embargo, puede verse afectado por acontecimientos extraordinarios, cambios fiscales o resultados ajenos a las operaciones habituales. Por esta razón, cuando se busca evaluar la sostenibilidad del negocio, resulta útil distinguir entre los resultados recurrentes y los acontecimientos excepcionales que pueden distorsionar la comparación entre periodos.
El rendimiento sobre los activos permite evaluar la capacidad de la empresa para generar utilidades a partir de los recursos que controla. Se calcula habitualmente dividiendo la utilidad neta entre los activos totales promedio y multiplicando el resultado por cien. Si una empresa obtiene una utilidad neta de ciento veinte mil pesos y sus activos totales promedio ascienden a un millón doscientos mil pesos, el rendimiento sobre los activos es del diez por ciento. Esto significa que genera diez pesos de utilidad neta por cada cien pesos de activos promedio. El indicador es útil para examinar la eficiencia económica de la inversión total en recursos empresariales. No obstante, debe interpretarse considerando que las políticas contables, la antigüedad de los activos y la estructura de financiamiento pueden influir en su resultado. En determinados análisis se utiliza el resultado operativo después de impuestos en lugar de la utilidad neta, con el propósito de evaluar el rendimiento de los activos sin que la estructura de financiamiento distorsione la comparación. Es importante especificar qué medida se emplea para evitar interpretaciones inconsistentes.
El rendimiento sobre el patrimonio mide la utilidad obtenida en relación con los recursos contables atribuibles a los propietarios. Se calcula dividiendo la utilidad neta entre el patrimonio promedio y multiplicando el resultado por cien. Si una empresa obtiene una utilidad neta de ciento veinte mil pesos y registra un patrimonio promedio de seiscientos mil pesos, su rendimiento sobre el patrimonio es del veinte por ciento. Esto significa que genera veinte pesos de utilidad neta por cada cien pesos de patrimonio promedio. El indicador resulta relevante para los propietarios porque relaciona el resultado con los recursos que mantienen invertidos en la empresa. Sin embargo, un rendimiento elevado no siempre representa una mejora de la eficiencia operativa. Puede aumentar como consecuencia de un mayor endeudamiento, de una reducción del patrimonio o de una distribución de recursos a los propietarios. Por ello, debe interpretarse junto con el rendimiento sobre los activos y las razones de endeudamiento para distinguir entre una mejora genuina del negocio y un aumento del riesgo financiero.
La interpretación conjunta de los indicadores permite reconocer que la liquidez, la eficiencia, el endeudamiento y la rentabilidad se influyen mutuamente. Una empresa puede aumentar sus ventas mediante la concesión de créditos más amplios, pero esta decisión puede incrementar las cuentas por cobrar y reducir la disponibilidad inmediata de efectivo. También puede incrementar sus inventarios para evitar faltantes, aunque esto puede inmovilizar recursos y elevar los costos de almacenamiento. De manera semejante, un préstamo puede financiar una expansión que incremente las utilidades, pero también puede aumentar los intereses y las obligaciones de pago. Por consiguiente, las decisiones deben evaluarse mediante un conjunto de indicadores y no a través de una cifra aislada. El análisis más útil es aquel que identifica las relaciones causales entre las operaciones y los resultados financieros, distingue los problemas temporales de los estructurales y permite formular acciones concretas para mejorar el desempeño empresarial.
Ejercicios, casos y ejemplos
Para comprender la aplicación de las razones financieras, resulta conveniente desarrollar ejercicios con datos hipotéticos que representen situaciones habituales en las empresas. Los siguientes ejemplos utilizan pesos mexicanos y cifras simplificadas con fines didácticos. Su propósito es demostrar cómo se calculan los indicadores, qué información proporcionan y por qué su interpretación requiere relacionar los resultados matemáticos con las características de las operaciones. Los casos no deben entenderse como referencias universales para determinar si una empresa se encuentra en una situación favorable o desfavorable, porque los valores apropiados dependen de la industria, el tamaño de la organización, la estacionalidad, las condiciones de crédito y la estructura de sus operaciones.
En el primer ejercicio se analiza la liquidez de una empresa comercial denominada Distribuidora Central. Al cierre del ejercicio, la organización presenta efectivo por ochenta mil pesos, cuentas por cobrar por ciento veinte mil pesos, inventarios por doscientos mil pesos y otros activos circulantes por veinte mil pesos. Sus obligaciones de corto plazo ascienden a doscientos diez mil pesos. Para determinar la razón circulante, primero se suman los activos circulantes: ochenta mil más ciento veinte mil, más doscientos mil, más veinte mil, lo que produce un total de cuatrocientos veinte mil pesos. Después se divide esta cantidad entre los pasivos circulantes, equivalentes a doscientos diez mil pesos. El resultado es una razón circulante de dos. Esto significa que la empresa registra dos pesos en activos circulantes por cada peso de obligaciones de corto plazo.
Para calcular la prueba ácida, se restan los inventarios de los activos circulantes. Los cuatrocientos veinte mil pesos de activos circulantes menos los doscientos mil pesos de inventarios producen doscientos veinte mil pesos. Esta cantidad se divide entre los pasivos circulantes de doscientos diez mil pesos y se obtiene aproximadamente uno punto cero cinco. La diferencia entre ambos indicadores es relevante: la razón circulante muestra una cobertura de dos a uno, mientras que la prueba ácida revela que, sin considerar los inventarios, la cobertura es apenas superior a uno a uno. La interpretación indica que la empresa mantiene una posición de liquidez contable razonable, pero una parte importante de su capacidad de pago depende de la venta de inventarios. Si las mercancías se venden con rapidez y las cuentas por cobrar se recuperan oportunamente, la situación podría ser adecuada. En cambio, si existen productos obsoletos o clientes morosos, la capacidad real de pago podría ser inferior a la que sugieren los indicadores. La decisión administrativa apropiada consiste en revisar la calidad de las cuentas por cobrar, la antigüedad de las existencias y las fechas de vencimiento de las obligaciones.
El segundo ejercicio examina la eficiencia de los inventarios de una empresa que comercializa artículos para el hogar. Durante el año, su costo de ventas asciende a un millón quinientos mil pesos, mientras que el inventario al inicio del ejercicio era de doscientos cincuenta mil pesos y al final del año alcanzó los trescientos cincuenta mil pesos. Para calcular el inventario promedio, se suman los saldos inicial y final, lo que produce seiscientos mil pesos, y se divide entre dos. El inventario promedio es de trescientos mil pesos. Posteriormente, se divide el costo de ventas de un millón quinientos mil pesos entre los trescientos mil pesos de inventario promedio. El resultado es una rotación de cinco veces al año.
El periodo promedio de permanencia del inventario se calcula dividiendo trescientos sesenta días entre cinco, lo que equivale a setenta y dos días. Por tanto, la empresa tarda aproximadamente setenta y dos días en vender o consumir el inventario promedio, de acuerdo con esta aproximación. Si los productos del negocio suelen venderse en un periodo de treinta a cuarenta días, el resultado podría indicar acumulación de existencias y una necesidad de revisar las políticas de compra. Si, por el contrario, se trata de artículos de temporada o productos que requieren una exhibición prolongada, el periodo podría resultar razonable. La empresa debería investigar qué productos tienen una rotación elevada, cuáles permanecen almacenados durante demasiado tiempo y qué relación existe entre las compras y la demanda. La decisión no consiste necesariamente en reducir todos los inventarios, sino en ajustar las existencias a las necesidades reales de los clientes y evitar que el capital permanezca inmovilizado en productos de movimiento lento.
El tercer ejercicio analiza las cuentas por cobrar de una empresa que presta servicios de mantenimiento industrial. Durante el año, sus ventas netas a crédito ascienden a novecientos mil pesos. Las cuentas por cobrar al inicio del ejercicio eran de cien mil pesos y al cierre alcanzaron los ciento cincuenta mil pesos. El promedio de las cuentas por cobrar se obtiene sumando ambos saldos y dividiendo el resultado entre dos. La suma es de doscientos cincuenta mil pesos y el promedio asciende a ciento veinticinco mil pesos. Al dividir las ventas a crédito de novecientos mil pesos entre las cuentas por cobrar promedio de ciento veinticinco mil pesos, se obtiene una rotación de siete punto dos veces al año. Para calcular el periodo promedio de cobro, se dividen trescientos sesenta días entre siete punto dos, lo que produce cincuenta días.
El resultado indica que la empresa tarda aproximadamente cincuenta días en recuperar sus ventas a crédito. Si los contratos establecen un plazo de treinta días, existe una diferencia de veinte días que puede generar necesidades adicionales de efectivo. La empresa debe investigar si los clientes pagan después del vencimiento, si las facturas se emiten con retraso, si existen errores administrativos o si algunos clientes requieren condiciones de crédito distintas. También debe valorar si conviene establecer recordatorios de pago, solicitar anticipos en determinados contratos o revisar los límites de crédito. Sin embargo, no sería conveniente endurecer indiscriminadamente las condiciones comerciales sin evaluar las consecuencias sobre las ventas y las relaciones con los clientes. El objetivo es equilibrar la recuperación del efectivo con la capacidad de mantener relaciones comerciales rentables.
El cuarto ejercicio se refiere al endeudamiento de una empresa manufacturera. Al cierre del periodo, sus activos totales ascienden a dos millones de pesos, mientras que sus pasivos totales son de un millón doscientos mil pesos. El patrimonio se obtiene restando los pasivos de los activos, por lo que asciende a ochocientos mil pesos. La razón de endeudamiento se calcula dividiendo un millón doscientos mil pesos entre dos millones de pesos y multiplicando el resultado por cien. El indicador es del sesenta por ciento. Esto significa que seis de cada diez pesos de activos se financian mediante pasivos, mientras que los cuatro pesos restantes corresponden al patrimonio contable.
Para complementar el análisis, se supone que la utilidad antes de intereses e impuestos asciende a trescientos mil pesos y que los gastos por intereses son de setenta y cinco mil pesos. La cobertura de intereses se obtiene dividiendo trescientos mil entre setenta y cinco mil, lo que produce cuatro veces. Esto significa que el resultado operativo utilizado en el cálculo equivale a cuatro veces los gastos por intereses. La combinación de ambos indicadores permite concluir que la empresa presenta una proporción considerable de financiamiento externo, pero genera un resultado operativo que cubre varias veces el costo de los intereses. No obstante, todavía sería necesario conocer los vencimientos del principal, las tasas de interés, la estabilidad de los ingresos y la capacidad de generar efectivo. Si la empresa planea solicitar un nuevo préstamo, debería proyectar cómo cambiarían los intereses, la cobertura y los flujos disponibles para atender las obligaciones. Un nivel de endeudamiento del sesenta por ciento no es necesariamente excesivo, pero puede representar un riesgo significativo si las ventas son inestables o si los activos no producen suficiente efectivo.
El quinto ejercicio estudia la rentabilidad de una empresa dedicada a la fabricación de muebles. Durante el año, las ventas netas ascienden a dos millones quinientos mil pesos, el costo de ventas alcanza un millón quinientos mil pesos, los gastos operativos suman setecientos mil pesos, los gastos por intereses ascienden a cincuenta mil pesos y los impuestos del periodo son de setenta y cinco mil pesos. Para simplificar el caso, se supone que no existen otros ingresos ni gastos y que los impuestos indicados corresponden al resultado calculado. La utilidad bruta se obtiene restando el costo de ventas de las ventas netas. Por tanto, dos millones quinientos mil pesos menos un millón quinientos mil pesos producen una utilidad bruta de un millón de pesos.
El margen de utilidad bruta se calcula dividiendo un millón de pesos entre dos millones quinientos mil pesos y multiplicando por cien. El resultado es del cuarenta por ciento. Después se restan los gastos operativos de setecientos mil pesos a la utilidad bruta de un millón de pesos, lo que produce una utilidad operativa de trescientos mil pesos. El margen operativo se obtiene dividiendo trescientos mil pesos entre dos millones quinientos mil pesos y multiplicando por cien. El resultado es del doce por ciento. Posteriormente, se restan los gastos por intereses de cincuenta mil pesos a la utilidad operativa de trescientos mil pesos, por lo que la utilidad antes de impuestos asciende a doscientos cincuenta mil pesos. Al restar los impuestos de setenta y cinco mil pesos, la utilidad neta es de ciento setenta y cinco mil pesos. Finalmente, el margen neto se calcula dividiendo ciento setenta y cinco mil pesos entre dos millones quinientos mil pesos y multiplicando por cien. El resultado es del siete por ciento.
La interpretación de estos resultados muestra que, por cada cien pesos de ventas, la empresa conserva cuarenta pesos después de cubrir el costo de ventas, doce pesos después de cubrir los gastos operativos y siete pesos como utilidad neta después de considerar los intereses y los impuestos. La diferencia entre el margen bruto y el margen operativo revela el efecto de los gastos operativos, mientras que la diferencia entre el margen operativo y el margen neto refleja el efecto combinado de los intereses y los impuestos bajo los supuestos del caso. Si la empresa desea aumentar su rentabilidad, debe identificar qué componente ofrece mayores oportunidades de mejora. Puede revisar los precios de los materiales, reducir desperdicios, mejorar la productividad, negociar condiciones de compra o evaluar sus gastos administrativos. No obstante, cualquier reducción de costos debe considerar sus efectos sobre la calidad, la seguridad, el servicio al cliente y la capacidad productiva. Una disminución de gastos que deteriore la calidad del producto puede reducir las ventas y terminar perjudicando la rentabilidad a largo plazo.
El sexto caso integra varias razones financieras para evaluar una decisión empresarial. Supóngase que una empresa distribuidora registra ventas anuales de tres millones de pesos, una utilidad neta de ciento ochenta mil pesos, activos totales promedio de un millón quinientos mil pesos, pasivos totales por novecientos mil pesos y patrimonio promedio de seiscientos mil pesos. Su margen neto se calcula dividiendo ciento ochenta mil pesos entre tres millones de pesos y multiplicando por cien, lo que produce un seis por ciento. Su rendimiento sobre los activos, utilizando la utilidad neta, se obtiene dividiendo ciento ochenta mil pesos entre un millón quinientos mil pesos y multiplicando por cien. El resultado es del doce por ciento. Su rendimiento sobre el patrimonio se calcula dividiendo ciento ochenta mil pesos entre seiscientos mil pesos y multiplicando por cien, lo que produce un treinta por ciento. Finalmente, si los pasivos totales de novecientos mil pesos se relacionan con los activos totales de un millón quinientos mil pesos para efectos ilustrativos, la razón de endeudamiento sería del sesenta por ciento, suponiendo que los importes correspondan a la misma fecha de análisis.
Estos resultados muestran que la empresa genera seis pesos de utilidad neta por cada cien pesos vendidos, doce pesos de utilidad neta por cada cien pesos de activos promedio y treinta pesos de utilidad neta por cada cien pesos de patrimonio promedio. La diferencia entre el rendimiento sobre los activos y el rendimiento sobre el patrimonio indica que la estructura de financiamiento influye en el rendimiento contable atribuible a los propietarios. Sin embargo, no debe concluirse automáticamente que el endeudamiento sea beneficioso. Para establecerlo, sería necesario conocer el costo de las obligaciones, la estabilidad de los ingresos, los riesgos operativos y la capacidad para cubrir el principal y los intereses. Si la dirección desea solicitar un préstamo para ampliar la distribución, deberá estimar las ventas adicionales, los costos operativos, la inversión en inventarios y cuentas por cobrar, los intereses y los vencimientos de la nueva deuda. Solo después de evaluar estos elementos podrá determinar si la expansión mejora de manera sostenible la rentabilidad o incrementa excesivamente el riesgo financiero.
Un caso adicional permite comprender por qué una empresa rentable puede enfrentar problemas de liquidez. Considérese una organización que vende productos por un millón de pesos al año y registra una utilidad neta de cien mil pesos. A primera vista, el negocio parece rentable porque obtiene un margen neto del diez por ciento. Sin embargo, si una proporción considerable de sus ventas se realiza a crédito y los clientes tardan noventa días en pagar, la empresa podría no disponer de efectivo suficiente para cubrir sus obligaciones inmediatas. Si los proveedores exigen el pago en treinta días y los trabajadores deben recibir sus salarios de forma periódica, la organización necesita financiar la diferencia entre el momento en que paga y el momento en que cobra. En estas circunstancias, la utilidad contable no garantiza la disponibilidad de efectivo. La empresa podría necesitar una línea de crédito temporal, una mejora de la cobranza o una renegociación de las condiciones comerciales. Este caso demuestra que la rentabilidad y la liquidez representan dimensiones diferentes del desempeño empresarial y que ambas deben analizarse de forma conjunta.
También es posible que una empresa presente una liquidez elevada, pero una rentabilidad insuficiente. Supóngase que una organización mantiene una cantidad considerable de efectivo y activos circulantes, pero sus ventas son reducidas y sus recursos permanecen sin utilizarse productivamente. En este escenario, la razón circulante podría parecer favorable, aunque el negocio no esté aprovechando adecuadamente su capital. La administración debería investigar si existe exceso de efectivo, inventario innecesario, capacidad productiva ociosa o una estrategia comercial insuficiente. Esto no significa que toda reserva de efectivo sea perjudicial, porque la liquidez también proporciona seguridad frente a situaciones imprevistas. La cuestión consiste en encontrar un equilibrio entre mantener recursos suficientes para cumplir las obligaciones y utilizar el capital de manera que contribuya a generar beneficios sostenibles.
Para aplicar correctamente estos conocimientos, es conveniente seguir un procedimiento sistemático. En primer lugar, deben obtenerse estados financieros confiables y correspondientes al periodo que se desea analizar. En segundo lugar, se seleccionan las razones financieras que respondan a las preguntas de la dirección. En tercer lugar, se realizan los cálculos utilizando fórmulas consistentes y verificando las unidades de medida. En cuarto lugar, los resultados se comparan con los periodos anteriores, los presupuestos y las referencias sectoriales disponibles. En quinto lugar, se investigan las causas económicas y operativas de las variaciones observadas. Finalmente, se establecen decisiones, responsables, plazos y mecanismos de seguimiento para comprobar si las acciones adoptadas producen los resultados esperados. Este procedimiento evita que el análisis se limite a la elaboración de una lista de cifras y lo convierte en una herramienta efectiva de administración.
Las razones financieras constituyen instrumentos esenciales para comprender el funcionamiento económico de una empresa porque permiten relacionar los datos contables con la liquidez, la eficiencia operativa, el endeudamiento y la rentabilidad. Su importancia no reside únicamente en las fórmulas utilizadas, sino en la capacidad de interpretar sus resultados y vincularlos con decisiones concretas. Una razón circulante ayuda a evaluar la cobertura de las obligaciones inmediatas; una rotación de inventarios permite examinar el aprovechamiento de las existencias; una razón de endeudamiento revela la estructura de financiamiento; y un margen de utilidad permite conocer qué proporción de las ventas se convierte en beneficio. Sin embargo, ningún indicador aislado explica completamente la situación de un negocio. La calidad del análisis depende de la confiabilidad de la información, de la comparación con periodos y empresas pertinentes, de la comprensión de las características del sector y de la consideración de factores que no aparecen directamente en los estados financieros.
La utilización sistemática de los indicadores financieros favorece una administración más racional, transparente y preventiva. Permite identificar problemas antes de que comprometan la continuidad de las operaciones, evaluar oportunidades de inversión, administrar las deudas, mejorar el uso de los recursos y establecer objetivos cuantificables. Asimismo, facilita la comunicación entre los administradores, los propietarios, los acreedores y otros interesados, al ofrecer una base común para examinar los resultados empresariales. Su mayor contribución consiste en convertir la información contable en conocimiento útil para decidir, planear y controlar. Cuando se interpretan de forma integral y se complementan con el análisis de los flujos de efectivo, los presupuestos, las condiciones del mercado y los riesgos operativos, las razones financieras se transforman en un recurso estratégico para fortalecer la estabilidad económica, mejorar la competitividad y favorecer la sostenibilidad de las organizaciones a largo plazo.
M.R.E.A.
