
Proyectos de Inversión
Los proyectos de inversión constituyen una de las herramientas fundamentales de la administración financiera, la economía aplicada y la planeación estratégica, debido a que permiten analizar de manera sistemática cómo deben utilizarse los recursos económicos, humanos, materiales, tecnológicos y naturales para generar beneficios futuros. Su importancia radica en que toda decisión de inversión implica comprometer recursos en el presente con la expectativa de obtener resultados posteriores, aunque estos no siempre se produzcan en la magnitud esperada ni en el momento previsto. Por esta razón, un proyecto de inversión no debe entenderse únicamente como una propuesta para comprar maquinaria, construir instalaciones, abrir un negocio o adquirir tecnología, sino como un proceso integral de análisis que busca determinar si una oportunidad puede transformarse en una actividad productiva, económica, financiera, social y ambientalmente conveniente. Su evaluación permite reducir la incertidumbre, comparar alternativas, anticipar riesgos y fundamentar las decisiones mediante información cuantitativa y cualitativa.
La formulación y evaluación de proyectos de inversión adquieren especial relevancia en un entorno económico caracterizado por la competencia, los cambios tecnológicos, las variaciones de los precios, la evolución de las preferencias de los consumidores y las fluctuaciones de las tasas de interés. Una empresa puede identificar una oportunidad comercial aparentemente atractiva y, aun así, perder dinero si calcula incorrectamente sus costos, sobreestima la demanda, desconoce a sus competidores o carece de capital suficiente para mantener sus operaciones durante los primeros meses. Del mismo modo, una inversión que genera ingresos importantes puede resultar inconveniente si requiere desembolsos excesivos, presenta riesgos desproporcionados o produce rendimientos inferiores a los que podrían obtenerse mediante otras alternativas. El propósito de la evaluación consiste, por tanto, en distinguir entre una idea prometedora y una inversión realmente conveniente, considerando tanto la capacidad de generar beneficios como el costo de los recursos comprometidos y las consecuencias que podrían derivarse de su ejecución.
Un proyecto de inversión puede definirse como un conjunto organizado de estudios, actividades, recursos, decisiones y desembolsos destinados a desarrollar una iniciativa específica con la finalidad de producir bienes, prestar servicios, resolver una necesidad o generar determinados beneficios durante un horizonte temporal establecido. La característica que lo distingue de una actividad ordinaria es que posee un objetivo delimitado, requiere una asignación particular de recursos y debe evaluarse considerando sus resultados futuros. Por ejemplo, cuando una empresa decide instalar una nueva planta de producción, necesita determinar cuánto costará el terreno, la construcción, la maquinaria, la contratación de personal, las materias primas y la distribución de los productos. También debe estimar cuántas unidades podrá vender, a qué precio, cuánto tiempo tardará en recuperar la inversión y qué sucedería si las ventas fueran inferiores a las previstas. Todas estas preguntas forman parte de un mismo proceso de evaluación, puesto que ninguna inversión puede considerarse adecuada únicamente por el atractivo de su idea inicial.
Una característica esencial de los proyectos de inversión es su orientación hacia el futuro. Los recursos se desembolsan inicialmente, mientras que los beneficios suelen obtenerse de manera gradual durante varios periodos. Esta diferencia temporal obliga a reconocer que una cantidad de dinero disponible en el presente no tiene necesariamente el mismo valor económico que una cantidad idéntica recibida varios años después. El dinero presente puede utilizarse, invertirse o destinarse a otras oportunidades, mientras que el dinero futuro está sujeto a incertidumbre, inflación y riesgos de incumplimiento. En consecuencia, la evaluación financiera debe considerar el valor del dinero en el tiempo mediante procedimientos de actualización que convierten los flujos monetarios futuros en valores equivalentes al presente. Este principio explica por qué no basta con sumar todos los ingresos esperados y restar los costos sin considerar cuándo se producirán.
Otra característica importante es la necesidad de contar con objetivos claros, medibles y coherentes con las necesidades que se pretende atender. Un proyecto industrial puede buscar aumentar la capacidad de producción, reducir los costos unitarios, mejorar la calidad o ingresar a un mercado nuevo. Un proyecto agrícola puede orientarse a incrementar el rendimiento por hectárea, mejorar el aprovechamiento del agua o diversificar los cultivos. Una iniciativa social puede perseguir la ampliación del acceso a servicios educativos, sanitarios o de infraestructura. La claridad de los objetivos permite definir indicadores de desempeño, establecer metas y determinar si los resultados obtenidos corresponden a los beneficios originalmente previstos. Cuando los objetivos son ambiguos, la evaluación pierde precisión porque no existe un criterio suficientemente definido para establecer el éxito o el fracaso de la inversión.
Los proyectos de inversión también se caracterizan por requerir recursos limitados que deben asignarse de manera racional. El capital disponible de una organización no es infinito, y destinarlo a una iniciativa significa renunciar, al menos temporalmente, a utilizarlo en otras alternativas. Este costo de oportunidad representa el valor de la mejor alternativa que se deja de realizar al elegir una inversión determinada. Por ejemplo, si una empresa dispone de un millón de unidades monetarias y debe decidir entre ampliar su fábrica, abrir una sucursal o modernizar su sistema de distribución, no basta con determinar cuál de las opciones genera más ingresos absolutos. Es necesario evaluar cuál produce el mayor beneficio económico en relación con los recursos comprometidos, el tiempo requerido y el riesgo asumido. La consideración del costo de oportunidad permite evitar decisiones basadas exclusivamente en la magnitud de los ingresos o en la preferencia subjetiva de quienes administran la organización.
La incertidumbre constituye otra propiedad inherente a cualquier proyecto. Las estimaciones de ventas, costos, precios, salarios, tasas de interés y condiciones del mercado se elaboran con información disponible en el momento de la evaluación, pero no garantizan que los acontecimientos futuros se desarrollen exactamente como se espera. Incluso los proyectos técnicamente bien diseñados pueden verse afectados por cambios regulatorios, fenómenos climáticos, interrupciones de suministros, nuevas tecnologías o modificaciones en el comportamiento de los consumidores. Por ello, la evaluación debe incorporar procedimientos de identificación y análisis de riesgos, así como escenarios alternativos que permitan determinar la sensibilidad de los resultados ante posibles variaciones. Un proyecto sólido no es necesariamente aquel que promete los beneficios más elevados, sino aquel cuya rentabilidad resulta razonable y cuya estructura financiera puede soportar variaciones desfavorables sin comprometer su continuidad.
Además, los proyectos de inversión tienen un ciclo de desarrollo que normalmente comprende la identificación de una oportunidad, la formulación de la propuesta, los estudios de viabilidad, la decisión de invertir, la ejecución, la operación y la evaluación posterior. En la fase de identificación se reconoce una necesidad o un problema que puede atenderse mediante una inversión. Durante la formulación se definen los objetivos, las actividades, los recursos requeridos y los resultados esperados. Los estudios de viabilidad examinan si la propuesta puede realizarse desde los puntos de vista comercial, técnico, organizacional, legal, ambiental y financiero. Si los resultados justifican la decisión, comienza la ejecución, que implica adquirir recursos, construir instalaciones, instalar equipos y organizar las operaciones. Finalmente, la evaluación posterior compara los resultados reales con las proyecciones iniciales para identificar desviaciones, corregir errores y mejorar las decisiones futuras. Esta secuencia demuestra que la evaluación no es un cálculo aislado, sino un proceso continuo de generación y utilización de información.
La clasificación de los proyectos de inversión permite comprender que no todas las inversiones persiguen los mismos objetivos, requieren los mismos recursos ni deben evaluarse mediante criterios idénticos. Una primera clasificación distingue los proyectos según su finalidad económica. Los proyectos productivos buscan transformar insumos en bienes o servicios que puedan ofrecerse en el mercado, como una fábrica de muebles, una explotación agrícola, una planta procesadora de alimentos o un taller de manufactura. Su rentabilidad depende, entre otros factores, de la demanda, los precios de venta, la productividad, los costos de los insumos y la capacidad para competir. En este tipo de iniciativas, el análisis debe establecer si el valor de los bienes producidos y vendidos compensa los recursos utilizados y genera un excedente suficiente para remunerar el capital invertido.
Los proyectos comerciales se orientan principalmente a la adquisición, distribución y venta de productos. La apertura de una tienda, la creación de un centro de distribución, la instalación de una comercializadora de productos agrícolas y el desarrollo de una plataforma de comercio electrónico son ejemplos representativos. Aunque estas iniciativas pueden requerir menos maquinaria industrial que una fábrica, necesitan evaluar cuidadosamente la rotación de inventarios, los márgenes de ganancia, los plazos de cobro, las condiciones de pago a proveedores y los costos de almacenamiento y transporte. Una empresa comercial puede registrar ventas elevadas y, sin embargo, enfrentar dificultades financieras si sus clientes tardan en pagar mientras debe cubrir de inmediato sus compras, salarios y gastos operativos. Por consiguiente, la evaluación debe considerar no solamente la utilidad contable, sino también la capacidad para convertir las ventas en efectivo disponible.
Los proyectos de servicios tienen como finalidad ofrecer actividades especializadas o experiencias que satisfacen necesidades de personas y organizaciones. Entre ellos se encuentran los hospitales privados, las instituciones educativas, los hoteles, los servicios de consultoría, los centros de mantenimiento y las empresas de transporte. Su estructura económica depende de factores como la calidad del servicio, la cantidad de usuarios atendidos, la utilización de las instalaciones, la capacitación del personal y la reputación de la organización. En un hotel, por ejemplo, la inversión puede ser considerable porque exige adquirir o construir instalaciones, equiparlas y mantenerlas en condiciones adecuadas. La rentabilidad dependerá de la ocupación, las tarifas, la estacionalidad de la demanda y los gastos de operación. En cambio, una empresa de consultoría podría necesitar menos capital físico, pero depender en mayor medida de la experiencia profesional, la captación de clientes y la disponibilidad de personal especializado.
Otra clasificación distingue los proyectos públicos, privados y mixtos, según la naturaleza de quienes los financian, poseen o administran y según el régimen institucional aplicable. Los proyectos privados suelen ser promovidos por personas físicas, sociedades mercantiles u otras organizaciones que comprometen recursos con la expectativa de obtener beneficios económicos. La decisión de invertir se relaciona con la rentabilidad esperada, el riesgo, la liquidez y la estrategia empresarial. Los proyectos públicos, por su parte, buscan atender necesidades colectivas mediante inversiones en carreteras, sistemas de agua potable, escuelas, hospitales, infraestructura energética o servicios urbanos. En estos casos, el beneficio social puede ser más importante que la generación de ingresos comerciales, por lo que se necesita evaluar también el ahorro de tiempo, la reducción de enfermedades, la ampliación de oportunidades y otros efectos sobre el bienestar colectivo. Los proyectos mixtos combinan la participación pública y privada, por ejemplo, mediante mecanismos de colaboración para construir y operar infraestructura. Su evaluación debe considerar la distribución de los costos, los riesgos, las responsabilidades y los beneficios entre las partes involucradas.
Los proyectos también pueden clasificarse según la relación que mantienen con otras inversiones. Los proyectos independientes pueden aceptarse o rechazarse sin que la decisión determine necesariamente el resultado de otro proyecto. Si una empresa estudia instalar paneles solares en una bodega y, por separado, modernizar su sistema de facturación, ambas iniciativas pueden evaluarse de manera individual, siempre que no existan restricciones compartidas de capital o de operación que alteren sus resultados. Los proyectos mutuamente excluyentes son aquellos en los que la selección de una alternativa impide realizar otra para satisfacer la misma necesidad. Por ejemplo, una empresa que debe elegir entre construir una planta propia o contratar permanentemente la producción con un proveedor externo necesita comparar ambas opciones, ya que la ejecución simultánea podría resultar innecesaria. En este caso, no basta con comprobar que ambas alternativas generan beneficios; debe identificarse cuál crea mayor valor económico bajo condiciones comparables. Los proyectos complementarios, por otro lado, producen mejores resultados cuando se ejecutan conjuntamente. La instalación de una línea de producción puede requerir la construcción de un almacén, la adquisición de equipos de refrigeración o la modernización de la distribución eléctrica. Evaluarlos por separado podría conducir a decisiones incorrectas si los beneficios de una inversión dependen de la realización de las demás.
Una clasificación adicional considera la finalidad estratégica de la inversión. Los proyectos de expansión buscan aumentar la capacidad de producción, ampliar la cobertura geográfica o atender una demanda creciente. Los proyectos de modernización pretenden mejorar la productividad, reducir los costos, elevar la calidad o incorporar tecnologías más eficientes. Los proyectos de reposición sustituyen activos que han agotado su vida útil o que ya no ofrecen un rendimiento adecuado. Los proyectos de innovación desarrollan nuevos productos, servicios, procesos o modelos de negocio, mientras que los proyectos de cumplimiento normativo se realizan para satisfacer disposiciones legales, técnicas, sanitarias, laborales o ambientales. Estos últimos merecen especial atención porque su conveniencia no siempre se expresa directamente en nuevos ingresos. La instalación de un sistema de tratamiento de residuos, por ejemplo, puede no incrementar las ventas, pero evita sanciones, reduce la probabilidad de daños ambientales y permite mantener la autorización para operar. En consecuencia, su evaluación debe incorporar los costos de incumplimiento que se evitarían y los beneficios asociados con la continuidad de la actividad.
También es posible clasificar los proyectos según su horizonte temporal, distinguiendo inversiones de corto, mediano y largo plazo. Esta clasificación depende del contexto y no posee límites universales aplicables a todos los sectores. Una inversión en inventarios puede producir resultados en pocos meses, mientras que una carretera, una presa o una planta industrial de gran escala puede generar beneficios durante varias décadas. El horizonte de evaluación debe ser coherente con la vida útil de los activos, el tiempo necesario para alcanzar la capacidad operativa prevista y la duración de los beneficios económicos o sociales. Un periodo demasiado corto puede hacer que una inversión de largo plazo parezca inconveniente, porque concentra los desembolsos iniciales y excluye beneficios posteriores. Por el contrario, un horizonte excesivamente prolongado puede exagerar la rentabilidad si las proyecciones futuras se basan en supuestos poco realistas sobre la demanda, los costos o la evolución tecnológica.
Determinar la viabilidad de un proyecto exige comprobar que la iniciativa puede realizarse, que existe una necesidad suficientemente importante, que los recursos estarán disponibles y que los resultados justifican los costos y riesgos. La viabilidad no debe confundirse con la rentabilidad. La primera comprende la posibilidad real de desarrollar y sostener la iniciativa desde distintas perspectivas; la segunda se refiere específicamente a la relación entre los beneficios económicos y los recursos invertidos. Un proyecto puede ser técnicamente viable, porque existen equipos capaces de realizar el proceso, pero comercialmente inviable si no hay suficientes compradores. Asimismo, puede contar con una demanda sólida y márgenes atractivos, pero ser financieramente inviable si no dispone de recursos para cubrir la construcción, los inventarios y los gastos operativos antes de recibir los primeros ingresos. Por ello, una evaluación completa integra varios estudios que se complementan y permiten descubrir problemas que podrían pasar inadvertidos al analizar únicamente las cifras financieras.
El primer componente es el estudio de mercado, cuyo propósito consiste en establecer si existe una demanda suficiente para los bienes o servicios que se pretende ofrecer, quiénes serían los clientes, cuáles son sus necesidades y qué alternativas tienen disponibles. Para realizarlo se estudian las características de los consumidores, sus preferencias, su capacidad de compra, la frecuencia con que adquieren el producto, los precios que consideran aceptables y los criterios que utilizan para seleccionar a sus proveedores. También se analiza la oferta existente, identificando competidores, productos sustitutos, canales de distribución y posibles barreras de entrada. La información puede obtenerse mediante encuestas, entrevistas, observación directa, registros de ventas, estadísticas oficiales y estudios sectoriales. La combinación de diferentes fuentes permite reducir la dependencia de una sola estimación y detectar contradicciones entre lo que los consumidores declaran y lo que realmente compran.
Supóngase que una persona desea establecer una panadería. La existencia de una población numerosa en la zona no demuestra por sí misma que el negocio será rentable. Es necesario estimar cuántos habitantes compran pan con regularidad, qué productos prefieren, cuánto gastan, qué establecimientos los abastecen y qué ventaja podría ofrecer la nueva panadería. Si se estima una demanda potencial de mil piezas diarias, debe determinarse qué proporción de esa demanda podría captar el establecimiento, considerando la competencia, la ubicación, los horarios y los precios. Además, la estimación debe distinguir entre el mercado total, el mercado al que se puede acceder y la participación que razonablemente podría obtenerse. Confundir estas magnitudes suele producir pronósticos excesivamente optimistas y, como consecuencia, inversiones mayores de las que el negocio puede sostener.
La estimación de las ventas debe relacionarse con la capacidad real de producción y con los recursos disponibles. Si la investigación de mercado indica que podrían venderse trescientas unidades diarias, pero la maquinaria únicamente permite fabricar doscientas, la proyección de ingresos debe limitarse a la capacidad efectiva, salvo que se contemple una inversión adicional. De forma semejante, si la capacidad productiva es elevada pero la demanda inicial es reducida, una parte de los activos permanecerá subutilizada y los costos fijos se distribuirán entre menos unidades. Esta relación entre demanda, capacidad instalada y utilización de los recursos influye directamente en la rentabilidad. Por ello, el estudio de mercado no debe concluir simplemente que existe una oportunidad, sino que debe ofrecer supuestos cuantificados y justificables para las proyecciones de ventas.
El segundo componente es el estudio técnico, que determina cómo se producirá el bien o se prestará el servicio, dónde se ubicará la operación, qué tecnología se utilizará, cuáles serán los insumos necesarios y qué capacidad productiva conviene instalar. Incluye la selección del terreno o local, la distribución de espacios, los equipos, las instalaciones, los servicios básicos, las necesidades de mantenimiento y los requerimientos de personal. Su finalidad consiste en encontrar una combinación de recursos que permita alcanzar los objetivos con costos razonables y niveles adecuados de calidad, seguridad y productividad. La decisión tecnológica es especialmente importante porque una maquinaria barata puede resultar costosa durante su vida útil si consume demasiada energía, requiere mantenimiento frecuente o genera desperdicios. De manera inversa, un equipo más caro puede justificar su adquisición si reduce los costos de operación, aumenta la producción o mejora la calidad de los productos.
El estudio técnico también debe distinguir entre inversión fija, capital de trabajo y gastos previos a la operación. La inversión fija comprende activos de uso prolongado, como edificios, instalaciones, maquinaria, mobiliario y vehículos. El capital de trabajo representa los recursos necesarios para financiar las operaciones cotidianas, incluidos inventarios, cuentas por cobrar y disponibilidades de efectivo, considerando también el financiamiento espontáneo obtenido de proveedores. Los gastos previos a la operación pueden incluir estudios, permisos, capacitación, pruebas, instalación y actividades necesarias para iniciar el funcionamiento. Esta separación es importante porque adquirir maquinaria no garantiza que una empresa pueda comenzar a operar: también necesita materias primas, personal, energía, transporte y dinero suficiente para cubrir obligaciones hasta que las ventas produzcan entradas de efectivo. La omisión del capital de trabajo es una de las causas por las que algunos proyectos aparentemente rentables experimentan dificultades financieras durante sus primeros meses.
El tercer componente es el estudio organizacional y administrativo, que analiza la estructura necesaria para dirigir, ejecutar y controlar el proyecto. Se definen las funciones de cada puesto, las responsabilidades, los procedimientos, los mecanismos de supervisión y las necesidades de contratación. También se examinan los costos laborales, los sistemas de información, la gestión de proveedores, la administración de inventarios y los mecanismos de control interno. La importancia de este análisis reside en que los resultados económicos dependen tanto de los recursos físicos como de la capacidad para coordinarlos. Una empresa puede disponer de instalaciones modernas y maquinaria eficiente, pero registrar pérdidas si compra insumos a precios excesivos, mantiene inventarios innecesarios, carece de controles de calidad o no administra adecuadamente sus cuentas por cobrar. La organización constituye, por tanto, una condición operativa que debe integrarse en las proyecciones financieras.
El cuarto componente es el estudio legal y regulatorio. Su finalidad es verificar que el proyecto pueda desarrollarse dentro del marco jurídico aplicable y que cumpla con los requisitos necesarios para operar. Dependiendo de la actividad, pueden ser necesarios permisos de construcción, licencias comerciales, autorizaciones sanitarias, registros fiscales, cumplimiento de obligaciones laborales, normas de seguridad, disposiciones de protección de datos y autorizaciones ambientales. Estos requisitos pueden modificar tanto el calendario como el costo de la inversión. Si una planta requiere una autorización ambiental que tarda varios meses, el retraso puede aumentar los intereses, posponer los ingresos y alterar la rentabilidad calculada inicialmente. Por ello, los costos de cumplimiento y los tiempos administrativos deben incorporarse desde la formulación, en lugar de considerarse asuntos secundarios que se resolverán después de comprometer el capital.
El quinto componente es el estudio ambiental y social, que identifica los efectos positivos y negativos que la inversión podría producir sobre el entorno natural y las comunidades. Se analizan el consumo de agua y energía, las emisiones, los residuos, el uso del suelo, los impactos sobre la biodiversidad y los posibles efectos sobre la salud y las condiciones de vida. También pueden examinarse la creación de empleo, la distribución de los beneficios, la accesibilidad de los servicios y las consecuencias para grupos vulnerables. En determinados proyectos, los costos de prevención, mitigación, tratamiento y compensación deben incorporarse explícitamente al presupuesto. La evaluación ambiental y social no solo responde a obligaciones normativas, sino que permite reconocer riesgos que podrían afectar la continuidad del proyecto, provocar conflictos comunitarios o generar costos futuros significativos. En los proyectos públicos, además, resulta especialmente importante distinguir la rentabilidad financiera de la rentabilidad social, puesto que una inversión puede beneficiar ampliamente a la comunidad sin generar suficientes ingresos directos para financiarse mediante tarifas comerciales.
El sexto componente es el estudio financiero, que integra la información obtenida en los análisis anteriores para determinar cuánto capital se necesita, cómo se financiará, qué ingresos y egresos se esperan y qué resultados económicos podrían obtenerse. Se elabora un presupuesto de inversión inicial, una proyección de ventas, una estimación de costos y gastos, un calendario de desembolsos y una proyección de los flujos de efectivo. También se consideran los impuestos, la depreciación de los activos, las necesidades de financiamiento, los intereses, los pagos de préstamos y el valor residual de los activos al final del periodo evaluado. La precisión de este estudio depende de la calidad de los supuestos utilizados en los estudios previos. Una fórmula financiera puede aplicarse correctamente y producir una conclusión equivocada si las ventas, los costos o el capital inicial se estimaron de forma irrealista.
Para elaborar las proyecciones financieras es indispensable distinguir entre costos fijos y costos variables. Los costos fijos permanecen relativamente constantes dentro de un intervalo de actividad y durante un periodo determinado, aunque cambie el volumen producido. Entre ellos pueden encontrarse el alquiler, ciertos salarios administrativos, seguros y algunos contratos de mantenimiento. Los costos variables cambian con la producción o las ventas, como ocurre con las materias primas, los empaques y determinadas comisiones comerciales. Esta separación permite calcular el punto de equilibrio, es decir, el nivel de ventas en el que los ingresos igualan los costos totales y no se obtiene ni una ganancia ni una pérdida operativa bajo los supuestos del análisis.
El punto de equilibrio en unidades se obtiene dividiendo los costos fijos entre la diferencia entre el precio de venta unitario y el costo variable unitario. Esta diferencia se denomina margen de contribución unitario, porque representa cuánto aporta cada unidad vendida para cubrir los costos fijos y, una vez cubiertos estos, generar beneficio. Por ejemplo, si una empresa tiene costos fijos mensuales de sesenta mil unidades monetarias, vende cada producto a ciento cincuenta unidades monetarias y su costo variable unitario es de noventa unidades monetarias, el margen de contribución es de sesenta unidades monetarias por producto. En consecuencia, el punto de equilibrio es de mil unidades mensuales, resultado de dividir sesenta mil entre sesenta. Si vende menos de mil unidades, sus ingresos no cubrirán todos los costos considerados; si vende más, comenzará a generar un excedente operativo, siempre que los demás supuestos permanezcan constantes.
Este cálculo permite comprender por qué un proyecto puede ser sensible a pequeñas variaciones de las ventas o de los costos. Si la empresa se encuentra cerca del punto de equilibrio, una disminución moderada de la demanda puede transformar una utilidad reducida en una pérdida. Si sus ventas superan ampliamente ese umbral, dispone de un margen de seguridad mayor, aunque esto no elimina otros riesgos. Además, el punto de equilibrio contable no equivale necesariamente al punto de equilibrio financiero, porque algunos costos contables, como la depreciación, no representan una salida de efectivo del periodo, mientras que los pagos de principal de un préstamo sí representan desembolsos financieros aunque no constituyan un gasto operativo en el estado de resultados. Para evaluar la continuidad del negocio, conviene analizar tanto la rentabilidad contable como la capacidad efectiva de generar liquidez.
La evaluación financiera utiliza varios indicadores complementarios. El valor presente neto mide cuánto valor económico agrega una inversión después de descontar los flujos de efectivo futuros a una tasa que refleja el rendimiento mínimo requerido y el riesgo correspondiente. Se calcula sumando los flujos netos de efectivo de cada periodo, divididos entre uno más la tasa de descuento elevada al número del periodo, y restando la inversión inicial. Si el resultado es positivo, el proyecto genera valor por encima del rendimiento exigido bajo los supuestos utilizados. Si es igual a cero, los flujos permiten recuperar la inversión y alcanzar exactamente la rentabilidad representada por la tasa de descuento. Si es negativo, el rendimiento estimado es insuficiente para compensar el costo de oportunidad del capital.
La tasa de descuento debe elegirse con cuidado porque puede modificar de manera considerable la conclusión de la evaluación. Puede representar el rendimiento requerido por los inversionistas, el costo de las fuentes de financiamiento o una tasa ajustada al riesgo del proyecto, según el criterio metodológico empleado. No debe seleccionarse arbitrariamente para obtener un resultado favorable. También es necesario mantener coherencia entre los flujos de efectivo y la tasa utilizada. Si los flujos se expresan en términos nominales, incorporando la inflación prevista, la tasa de descuento debe ser nominal; si se expresan en términos reales, excluyendo el efecto de la inflación, debe utilizarse una tasa real compatible. Del mismo modo, los flujos disponibles para todos los proveedores de capital deben descontarse con una tasa coherente con ese conjunto de financiadores, mientras que los flujos destinados exclusivamente a los propietarios requieren un criterio de descuento compatible con el rendimiento exigido por ellos.
La tasa interna de retorno es otro indicador fundamental, pero su interpretación exige distinguir entre el rendimiento porcentual del proyecto y el valor económico que este genera. La tasa interna de retorno es la tasa de descuento que hace que el valor presente neto de los flujos de efectivo sea exactamente igual a cero. En otras palabras, representa la tasa que iguala el valor actualizado de las entradas de efectivo con el valor actualizado de los desembolsos, incluyendo la inversión inicial. Es una medida de rendimiento expresada en porcentaje y permite comparar el resultado estimado con una tasa mínima de rentabilidad previamente establecida. Sin embargo, no debe interpretarse como una garantía de ganancias futuras ni como una tasa de interés que necesariamente se recibirá de manera efectiva. Es un indicador calculado a partir de los flujos proyectados y, por tanto, depende de la calidad de esas proyecciones.
La fórmula general de la tasa interna de retorno puede expresarse mediante la siguiente ecuación:

En esta expresión, representa la inversión inicial; corresponde al flujo neto de efectivo generado en el periodo ; indica el número total de periodos evaluados, y es la tasa interna de retorno que se desea encontrar. El símbolo de sumatoria indica que deben agregarse los valores presentes de todos los flujos futuros. La ecuación establece que la inversión inicial debe ser igual al valor presente de los flujos netos posteriores. La dificultad matemática consiste en que la tasa aparece elevada a distintos exponentes y dentro de varios denominadores, por lo que no suele ser posible despejarla mediante una operación algebraica elemental cuando existen varios periodos. Por ello, normalmente se obtiene mediante procedimientos iterativos, interpolación aproximada o herramientas financieras de cálculo.
Cuando el proyecto tiene una inversión inicial seguida de varios flujos positivos, la tasa interna de retorno puede encontrarse probando distintas tasas de descuento. Si se utiliza una tasa relativamente baja, el valor presente de los ingresos futuros será mayor; al elevar la tasa, esos ingresos se descuentan más intensamente y su valor presente disminuye. El cálculo consiste en encontrar la tasa a la que el valor presente neto pasa de positivo a negativo, o llega exactamente a cero. Este comportamiento facilita la búsqueda numérica de la tasa interna de retorno en los casos convencionales, en los que existe un desembolso inicial negativo seguido de entradas de efectivo positivas.
Una vez obtenida la tasa interna de retorno, debe compararse con la tasa mínima de rendimiento exigida por la organización o el inversionista. Si la tasa interna de retorno supera esa tasa mínima, el proyecto puede considerarse aceptable desde este criterio, siempre que no existan restricciones técnicas, legales, ambientales o financieras que impidan ejecutarlo. Si ambas tasas son iguales, el proyecto alcanza exactamente el rendimiento requerido y su valor presente neto es cero. Si la tasa interna de retorno es inferior al rendimiento mínimo exigido, el proyecto no compensa suficientemente el costo de oportunidad del capital bajo los supuestos utilizados. Sin embargo, cuando se comparan proyectos mutuamente excluyentes, la decisión no debe basarse exclusivamente en cuál presenta el mayor porcentaje de retorno. Un proyecto pequeño puede mostrar una tasa elevada y generar poco valor absoluto, mientras que otro proyecto más grande puede presentar una tasa menor, pero crear una cantidad superior de valor económico. En estas situaciones, el valor presente neto suele proporcionar un criterio más sólido para seleccionar la alternativa que agrega mayor valor, siempre que se utilicen supuestos consistentes.
La tasa interna de retorno debe interpretarse también con cautela cuando los flujos de efectivo cambian de signo varias veces. En un proyecto convencional, se realiza un desembolso inicial y después se reciben entradas netas positivas. En un proyecto no convencional, puede existir una inversión inicial, seguida de ingresos y posteriormente de gastos extraordinarios de cierre, restauración o sustitución de equipos. Cuando se producen múltiples cambios de signo, la ecuación puede tener más de una tasa interna de retorno o no ofrecer una solución económicamente útil para la decisión. En esos casos, es necesario analizar el perfil del valor presente neto para diferentes tasas de descuento y dar prioridad a la interpretación económica de los flujos, en lugar de confiar ciegamente en un único porcentaje.
Para comprender el procedimiento de cálculo, considérese un proyecto que requiere una inversión inicial de cien mil unidades monetarias y que se espera genere entradas netas de efectivo de cuarenta mil unidades monetarias al finalizar cada uno de los cuatro años siguientes. Se supone que no existen otros desembolsos, que los flujos ocurren al final de cada año y que los cuarenta mil corresponden a flujos netos de efectivo, no a ventas brutas. La pregunta consiste en determinar qué tasa de rendimiento iguala el valor presente de esos cuatro flujos con la inversión inicial.
La ecuación correspondiente es:
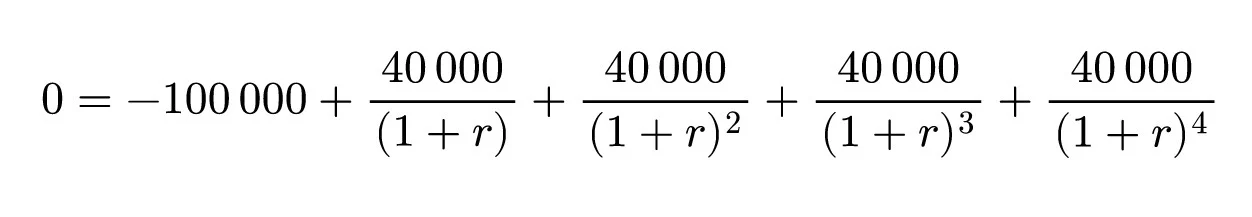
Para resolverla manualmente, se prueban tasas de descuento y se calcula el valor presente neto en cada caso. Si se utiliza una tasa del veinte por ciento, el valor presente de las cuatro entradas de efectivo es aproximadamente ciento tres mil quinientas cuarenta y ocho unidades monetarias. Al restar la inversión inicial de cien mil, se obtiene un valor presente neto positivo de aproximadamente tres mil quinientas cuarenta y ocho unidades monetarias. Esto significa que, descontando los flujos al veinte por ciento, el proyecto todavía genera un excedente económico.
Si ahora se utiliza una tasa del veintidós por ciento, el valor presente de los flujos se reduce a aproximadamente noventa y nueve mil setecientas cuarenta y cuatro unidades monetarias. Al restar la inversión inicial, el valor presente neto se vuelve negativo en aproximadamente doscientas cincuenta y seis unidades monetarias. El hecho de que el resultado sea positivo al veinte por ciento y negativo al veintidós por ciento demuestra que la tasa interna de retorno se encuentra entre ambas tasas.
Una aproximación mediante interpolación lineal consiste en utilizar la siguiente expresión:
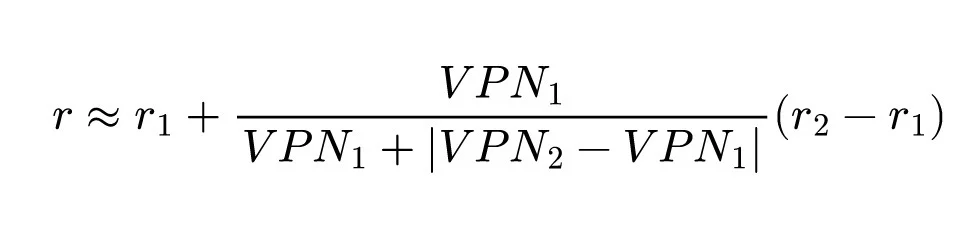
En esta expresión, representa la tasa inferior que produce un valor presente neto positivo; representa la tasa superior que produce un valor presente neto negativo; es el valor presente neto positivo, y es el valor presente neto negativo. La interpolación estima la posición de la tasa buscada entre los dos resultados. Como se trata de una aproximación lineal, puede existir una pequeña diferencia respecto de la solución numérica exacta.
Aplicando los resultados anteriores, se obtiene:
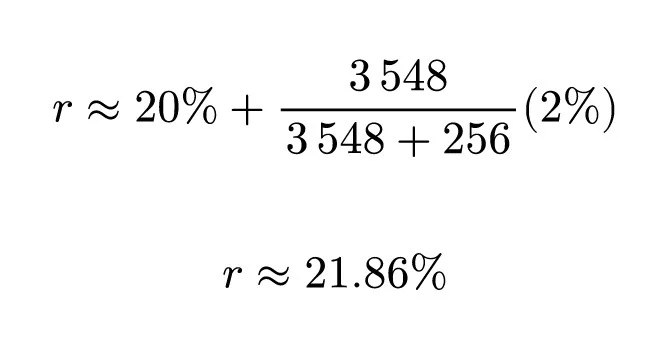
Por tanto, la tasa interna de retorno del proyecto es aproximadamente del veintiuno punto ochenta y seis por ciento anual. Esto significa que, según los flujos previstos, esa es la tasa que hace que el valor presente neto sea aproximadamente cero. Si el rendimiento mínimo exigido por el inversionista fuera del quince por ciento anual, el proyecto superaría ese requisito y sería aceptable desde la perspectiva de la tasa interna de retorno. Si el rendimiento mínimo exigido fuera del veinticuatro por ciento, no lo alcanzaría. En ambos casos, la conclusión depende de que los flujos proyectados sean razonables y de que el riesgo de la inversión esté reflejado adecuadamente en la tasa mínima exigida.
Este ejemplo también permite identificar una limitación de la tasa interna de retorno: el porcentaje no revela por sí solo cuánto valor económico se crea. El proyecto genera una rentabilidad porcentual estimada del veintiuno punto ochenta y seis por ciento, pero para conocer cuánto valor agrega con respecto a un rendimiento exigido del quince por ciento es necesario calcular el valor presente neto utilizando precisamente esa tasa. La rentabilidad porcentual y el valor monetario creado son medidas diferentes y complementarias. Una inversión pequeña puede producir un rendimiento porcentual elevado y agregar poco valor absoluto, mientras que una inversión de gran escala puede generar un valor monetario considerable aunque su porcentaje de retorno sea menor.
El procedimiento de cálculo puede facilitarse mediante una hoja de cálculo electrónica. En una columna se registran los flujos de efectivo por periodo, incluyendo la inversión inicial como un flujo negativo y los ingresos netos posteriores como flujos positivos. En una celda se aplica la función financiera de tasa interna de retorno al conjunto completo de flujos. Es importante incluir el desembolso inicial dentro del rango de cálculo, porque omitirlo produciría un resultado sin sentido para la evaluación de la inversión. También debe distinguirse entre los flujos que ocurren en intervalos regulares y aquellos que tienen fechas irregulares: para estos últimos conviene utilizar una función de tasa interna de retorno basada en fechas, cuando esté disponible. El programa facilita la solución numérica, pero no sustituye la interpretación económica ni garantiza que los datos introducidos sean correctos.
Además de la tasa interna de retorno y el valor presente neto, la evaluación suele incorporar el periodo de recuperación de la inversión, la relación entre beneficios y costos, el rendimiento contable y los indicadores de liquidez. El periodo de recuperación indica cuánto tiempo se necesita para recuperar el desembolso inicial mediante los flujos netos acumulados. Su principal ventaja es la sencillez, porque permite identificar inversiones que recuperan rápidamente el capital comprometido. No obstante, presenta limitaciones importantes: el método convencional no considera el valor del dinero en el tiempo y puede ignorar los flujos que ocurren después de recuperar la inversión. Por ello, dos proyectos con periodos de recuperación idénticos podrían ofrecer resultados económicos muy distintos durante el resto de su vida útil.
Cuando los flujos son constantes y positivos, el periodo de recuperación simple puede calcularse dividiendo la inversión inicial entre el flujo neto anual. Si una empresa invierte ciento veinte mil unidades monetarias y espera recibir treinta mil anuales, el periodo de recuperación simple será de cuatro años. Sin embargo, este resultado solo es válido si los flujos son constantes y si no se producen otros desembolsos relevantes. Si las entradas de efectivo varían, deben acumularse periodo por periodo hasta identificar el momento en que igualan o superan la inversión inicial. Si la recuperación ocurre a mitad de un periodo, puede estimarse la fracción correspondiente, siempre que resulte razonable suponer que los flujos se distribuyen de manera uniforme dentro de ese intervalo.
El periodo de recuperación descontado mejora este procedimiento porque actualiza cada flujo de efectivo mediante una tasa de descuento antes de acumularlo. De este modo, reconoce que los ingresos futuros tienen un valor presente inferior al de los ingresos equivalentes recibidos hoy. Aun así, también debe complementarse con otros indicadores, porque puede dejar fuera los beneficios que ocurren después del momento de recuperación. Su utilidad principal consiste en aportar información sobre la exposición temporal del capital y sobre la rapidez con que los flujos descontados compensan el desembolso inicial.
La relación entre beneficios y costos compara el valor presente de los beneficios con el valor presente de los costos, según la definición utilizada. Una relación superior a uno indica que los beneficios actualizados superan los costos actualizados. Una relación inferior a uno señala lo contrario. Este indicador es útil para comparar la eficiencia de los recursos empleados, especialmente en determinados proyectos públicos y sociales. Sin embargo, debe calcularse de forma consistente, porque clasificar un desembolso como costo, inversión o beneficio puede modificar la razón obtenida. Tampoco debe utilizarse de manera aislada para elegir proyectos de diferentes escalas, puesto que una relación más elevada no implica necesariamente un mayor valor presente neto.
La evaluación de la viabilidad debe incorporar asimismo el análisis de sensibilidad, que examina cómo cambian los resultados financieros cuando se modifica una variable importante. En un proyecto de producción, por ejemplo, se puede analizar qué sucede si las ventas disminuyen diez por ciento, si los costos de las materias primas aumentan quince por ciento, si la inversión inicial supera el presupuesto o si el proyecto comienza a operar con seis meses de retraso. Este procedimiento permite identificar las variables que más influyen en la rentabilidad y determinar cuáles requieren un seguimiento más riguroso. Si una variación pequeña en el precio de venta convierte un valor presente neto positivo en uno negativo, el proyecto presenta una sensibilidad elevada al precio y podría necesitar contratos comerciales, estrategias de diferenciación o mecanismos de control de costos para reducir su exposición.
El análisis de escenarios amplía el análisis de sensibilidad porque considera combinaciones de variables que pueden ocurrir simultáneamente. Un escenario optimista podría contemplar un crecimiento favorable de la demanda, costos controlados y una puesta en marcha puntual. Un escenario base utilizaría los supuestos considerados más razonables según la información disponible. Un escenario pesimista incorporaría ventas menores, aumentos de costos, retrasos operativos y condiciones de financiamiento menos favorables. No se trata de asignar probabilidades arbitrarias ni de presentar el escenario optimista como el resultado esperado, sino de comprender el intervalo de resultados posibles y las condiciones necesarias para que el proyecto conserve su viabilidad.
El análisis de riesgos debe incluir, además, la identificación de acontecimientos que pueden afectar la operación y la evaluación de las medidas disponibles para prevenirlos o mitigarlos. Los riesgos comerciales pueden relacionarse con la pérdida de clientes o la entrada de competidores; los riesgos técnicos, con fallas de equipos o interrupciones de producción; los financieros, con el incremento de las tasas de interés, la falta de liquidez o el endeudamiento excesivo; y los regulatorios, con modificaciones legales o incumplimientos. La respuesta puede consistir en diversificar proveedores, contratar seguros, mantener reservas de liquidez, establecer contratos de suministro, capacitar al personal o desarrollar planes de continuidad operativa. La finalidad no es eliminar toda incertidumbre, algo que rara vez resulta posible, sino reducir la probabilidad y las consecuencias de los acontecimientos que amenacen los objetivos del proyecto.
También es necesario diferenciar la rentabilidad económica de la rentabilidad financiera cuando una inversión se realiza con una combinación de capital propio y deuda. La rentabilidad económica se centra en la capacidad de los activos y las operaciones para generar resultados, mientras que la rentabilidad financiera examina el rendimiento correspondiente a los recursos aportados por los propietarios. El endeudamiento puede elevar la rentabilidad del capital propio cuando el rendimiento generado por el proyecto supera el costo efectivo de la deuda. Sin embargo, también incrementa las obligaciones de pago y puede agravar las pérdidas cuando los resultados son inferiores a los previstos. Una empresa puede presentar un valor presente neto operativo positivo y aun así enfrentar dificultades para pagar sus préstamos si los flujos de efectivo llegan en fechas incompatibles con el calendario de amortización. Por ello, la viabilidad financiera debe examinar no solo la rentabilidad global, sino también la estructura de financiamiento y la capacidad de atender las obligaciones en el momento en que vencen.
Un caso integral permite relacionar estos conceptos. Supóngase que una empresa desea instalar una pequeña planta para producir alimentos envasados. La inversión inicial asciende a quinientos mil unidades monetarias, de las cuales trescientos cincuenta mil se destinan a maquinaria e instalaciones y ciento cincuenta mil a capital de trabajo y otros desembolsos necesarios para comenzar a operar. La empresa estima que podrá generar flujos netos de efectivo de ciento cincuenta mil unidades monetarias al finalizar cada uno de los cinco años de evaluación. Se supone, para simplificar el ejercicio, que estos flujos ya incluyen los costos operativos, los impuestos y las variaciones previstas del capital de trabajo, que son los flujos pertinentes para el análisis, y que no existen desembolsos adicionales ni valor residual al final del quinto año. La tasa mínima de rendimiento requerida es del doce por ciento anual.
En primer lugar, se calcula el valor presente neto. La ecuación es:
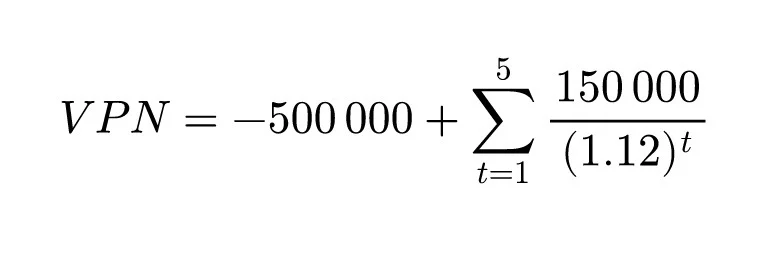
El factor de valor presente de una anualidad de cinco periodos al doce por ciento es aproximadamente tres punto seiscientos cuatro ocho. Al multiplicarlo por los flujos anuales de ciento cincuenta mil, se obtiene un valor presente de aproximadamente quinientos cuarenta mil setecientas unidades monetarias. Al restar la inversión inicial de quinientos mil, el valor presente neto es cercano a cuarenta mil setecientas unidades monetarias. Este resultado indica que, bajo los supuestos establecidos, la inversión no solo recupera el capital inicial, sino que también genera un excedente económico después de remunerar los recursos a la tasa mínima del doce por ciento anual.
En segundo lugar, se examina la tasa interna de retorno mediante la ecuación:
La solución numérica es aproximadamente del dieciocho punto cero cinco por ciento anual. Como esta tasa supera el rendimiento mínimo exigido del doce por ciento, el proyecto es aceptable de acuerdo con el criterio de la tasa interna de retorno. Ambos indicadores conducen a una conclusión compatible: el valor presente neto es positivo y la tasa interna de retorno supera la tasa de descuento. La coincidencia refuerza la decisión bajo los supuestos utilizados, aunque no elimina la necesidad de comprobar el mercado, la tecnología, los riesgos y las necesidades de financiamiento.
En tercer lugar, se calcula el periodo de recuperación simple. Al dividir la inversión inicial de quinientos mil entre los flujos anuales de ciento cincuenta mil, se obtiene un resultado de tres punto treinta y tres años. Esto significa que, suponiendo flujos uniformes y sin considerar el valor del dinero en el tiempo, la inversión se recuperaría después de aproximadamente tres años y cuatro meses. No obstante, la empresa no debería concluir que todo el capital estará efectivamente disponible en ese momento sin comprobar que los flujos previstos se convertirán en efectivo y que no existen otros desembolsos importantes. Si se utiliza el periodo de recuperación descontado al doce por ciento, la recuperación ocurre más tarde, porque cada entrada de efectivo tiene un valor presente menor que su valor nominal.
Se realiza una prueba de sensibilidad para examinar la dependencia del proyecto respecto de sus ingresos. Si los flujos anuales disminuyeran de ciento cincuenta mil a ciento treinta mil unidades monetarias y se mantuviera la inversión inicial, el valor presente de los cinco flujos al doce por ciento sería aproximadamente cuatrocientas sesenta y ocho mil seiscientas unidades monetarias. El valor presente neto se reduciría a cerca de treinta y un mil cuatrocientas unidades monetarias negativas. La conclusión cambiaría: la inversión dejaría de satisfacer el rendimiento mínimo requerido. Este resultado revela que el proyecto es sensible a una disminución de los flujos previstos y que la empresa debería examinar con especial cuidado la demanda, los márgenes de venta, el desperdicio de materias primas y la capacidad de mantener los costos bajo control. Una decisión responsable no consiste en utilizar únicamente la proyección central, sino en conocer qué condiciones podrían hacer que la inversión dejara de ser conveniente.
Un segundo ejercicio permite observar cómo se relacionan la tasa interna de retorno y la magnitud de los flujos. Supóngase que una empresa invierte doscientos mil unidades monetarias en equipos y espera recibir sesenta mil al final del primer año, setenta mil al final del segundo, ochenta mil al final del tercero y noventa mil al final del cuarto. La ecuación de evaluación será:
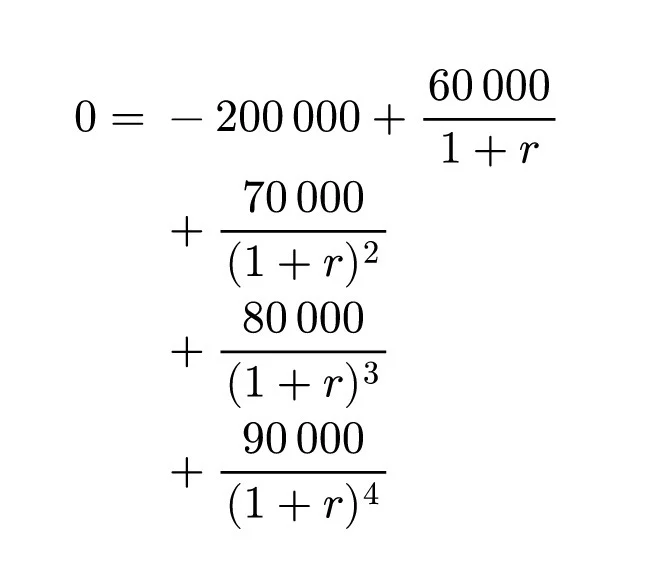
En este caso, los flujos son diferentes, de modo que no puede aplicarse directamente una fórmula de anualidad constante. La tasa debe calcularse mediante aproximaciones sucesivas o una herramienta financiera. La suma nominal de los ingresos futuros es de trescientas mil unidades monetarias, por lo que el excedente nominal respecto de la inversión inicial es de cien mil. Sin embargo, este excedente no representa la rentabilidad real de la inversión, ya que no considera el momento en que se reciben los flujos ni el rendimiento alternativo que podría obtenerse con el capital. Para valorar correctamente el proyecto es indispensable resolver la ecuación de la tasa interna de retorno y calcular el valor presente neto con la tasa mínima exigida. Este ejercicio demuestra que los importes nominales acumulados no sustituyen a los indicadores que reconocen el valor del dinero en el tiempo.
Un tercer caso ilustra por qué la tasa interna de retorno no siempre es suficiente para seleccionar entre dos alternativas. Considérese un primer proyecto que requiere una inversión de cincuenta mil unidades monetarias y genera un flujo de sesenta y cinco mil al final de un año. Su tasa interna de retorno es del treinta por ciento. Un segundo proyecto requiere una inversión de quinientos mil y genera un flujo de seiscientos mil al final del mismo año, por lo que su tasa interna de retorno es del veinte por ciento. Si la tasa mínima requerida es del diez por ciento, ambos proyectos son aceptables cuando se consideran de forma independiente. Sin embargo, sus valores presentes netos son diferentes. El primer proyecto produce un valor presente neto de nueve mil noventa y un unidades monetarias aproximadamente, mientras que el segundo produce un valor presente neto de cuarenta y cinco mil cuatrocientas cincuenta y cinco unidades monetarias aproximadamente.
Aunque el primer proyecto tiene una tasa interna de retorno más alta, el segundo genera un excedente económico mayor al diez por ciento de descuento. Si ambas alternativas fueran mutuamente excluyentes y no existieran restricciones adicionales, el valor presente neto favorecería al segundo proyecto. La explicación es que la tasa interna de retorno mide una rentabilidad relativa, mientras que el valor presente neto mide la cantidad de valor creada por encima del rendimiento exigido. Cuando el objetivo es maximizar el valor económico de la organización, esta diferencia resulta decisiva. La comparación también presupone que las alternativas tienen riesgos comparables, que sus flujos se han estimado de manera consistente y que no existen diferencias relevantes en su duración o en sus necesidades de reinversión.
La valoración de los proyectos públicos requiere una perspectiva adicional. Supóngase que un municipio estudia construir una planta de tratamiento de agua. La infraestructura necesita una inversión inicial considerable y sus tarifas pueden no cubrir todos los costos de construcción, operación y mantenimiento. Una evaluación exclusivamente financiera podría concluir que la inversión no resulta atractiva si los ingresos por tarifas son insuficientes. Sin embargo, la planta puede reducir enfermedades, mejorar la disponibilidad de agua segura, disminuir gastos médicos y favorecer las actividades económicas de la comunidad. Estos beneficios deben analizarse mediante una evaluación económica y social que identifique a quiénes beneficia el proyecto, qué costos evita y qué efectos produce a lo largo del tiempo. Cuando sea posible asignar valores monetarios razonables a los beneficios sociales, se puede elaborar un análisis de costo-beneficio; cuando algunos resultados no puedan monetizarse de manera fiable, conviene complementar el análisis con indicadores físicos y sociales. La ausencia de una rentabilidad financiera elevada no demuestra, por sí sola, que un proyecto público carezca de valor social.
La decisión final de invertir debe integrar los resultados de todos los estudios y no limitarse a aceptar automáticamente cualquier proyecto con una tasa interna de retorno elevada. Una inversión requiere una demanda comprobable, una solución técnica adecuada, una organización capaz de ejecutarla, cumplimiento legal, manejo responsable de los impactos ambientales y una estructura financiera compatible con los recursos disponibles. También necesita un plan de implementación realista, porque los retrasos pueden aumentar los costos y reducir el tiempo durante el cual se generan beneficios. Si el proyecto depende de una tecnología nueva, un proveedor único o un mercado todavía incierto, estas circunstancias deben reflejarse en los escenarios y en las medidas de mitigación. La decisión de invertir es más sólida cuando los indicadores financieros favorables están respaldados por evidencia comercial, presupuestos verificables y una gestión de riesgos coherente.
Después de aprobar un proyecto, la evaluación debe continuar durante la ejecución y la operación. Es necesario comparar el presupuesto aprobado con los desembolsos reales, las ventas previstas con las ventas observadas, los costos estimados con los costos efectivos y los indicadores de calidad con los objetivos establecidos. Si aparecen desviaciones, deben investigarse sus causas antes de decidir si se requiere modificar el alcance, renegociar contratos, ajustar la producción o detener determinadas actividades. Este seguimiento permite detectar problemas tempranamente y evita que los errores se acumulen hasta comprometer la viabilidad del proyecto. También proporciona información para evaluar futuras inversiones, ya que las diferencias entre las proyecciones y los resultados reales permiten mejorar los métodos de estimación y comprender qué supuestos fueron demasiado optimistas o demasiado conservadores.
La evaluación posterior también cumple una función de aprendizaje institucional. Si una inversión obtuvo una rentabilidad inferior a la esperada, es importante distinguir si el problema se originó en una demanda sobreestimada, una estructura de costos deficiente, un retraso de ejecución, una elección tecnológica inadecuada o un acontecimiento externo que no podía preverse razonablemente. Esta distinción evita atribuir todos los resultados desfavorables a una sola causa y permite desarrollar mejores procedimientos de formulación. Del mismo modo, si un proyecto supera las expectativas, es necesario determinar qué factores explican su desempeño para saber si los resultados pueden reproducirse en otras inversiones. El objetivo no es únicamente comprobar si se cumplieron las metas, sino generar conocimiento útil para mejorar la asignación futura de los recursos.
Los proyectos de inversión constituyen instrumentos de decisión que permiten transformar necesidades y oportunidades en iniciativas evaluables mediante criterios técnicos, económicos, financieros, administrativos, legales, ambientales y sociales. Sus características fundamentales incluyen la orientación hacia resultados futuros, la necesidad de comprometer recursos limitados, la existencia de riesgos, la definición de objetivos y la obligación de comparar los beneficios esperados con los costos y las alternativas disponibles. La clasificación de los proyectos permite adaptar el análisis a su finalidad, estructura y relación con otras inversiones. Los estudios de viabilidad determinan si la iniciativa puede realizarse y sostenerse, mientras que los indicadores financieros permiten valorar su capacidad para recuperar el capital y generar rendimientos.
La tasa interna de retorno ocupa un lugar importante en este proceso porque expresa en porcentaje la rentabilidad implícita de los flujos de efectivo previstos. Su fórmula establece que el valor presente neto debe ser igual a cero, y su cálculo requiere encontrar la tasa que satisface esa igualdad. Sin embargo, su utilidad aumenta cuando se interpreta conjuntamente con el valor presente neto, el periodo de recuperación, el punto de equilibrio y los análisis de sensibilidad y escenarios. Ningún indicador sustituye a los demás, porque cada uno responde a una pregunta diferente: cuánto valor se crea, qué rendimiento se obtiene, cuánto tarda en recuperarse el capital, qué nivel de ventas cubre los costos y qué tan vulnerable es el proyecto ante cambios adversos.
La conclusión central es que una inversión no debe aprobarse únicamente porque prometa ingresos elevados, porque su tasa interna de retorno parezca atractiva o porque exista entusiasmo alrededor de la idea. Debe aprobarse cuando la evidencia disponible indique que puede ejecutarse de manera realista, que sus riesgos son aceptables, que sus flujos de efectivo permiten sostener la operación y que los beneficios justifican los recursos comprometidos frente a las alternativas existentes. Una evaluación rigurosa no elimina la incertidumbre, pero permite comprenderla, cuantificar sus consecuencias y tomar decisiones mejor fundamentadas. Esa es la verdadera función de la formulación y evaluación de proyectos de inversión: convertir una expectativa de beneficio en una decisión racional, verificable y responsable sobre el uso de recursos escasos.
M.R.E.A.
