
Cálculo de las Ganancias del Negocio
El cálculo de las ganancias del negocio constituye una actividad fundamental de la administración financiera, debido a que permite determinar si los recursos económicos utilizados por una empresa generan resultados suficientes para sostener sus operaciones, recuperar las inversiones realizadas y proporcionar beneficios a sus propietarios o inversionistas. Su importancia no se limita a conocer cuánto dinero queda después de efectuar los pagos, sino que consiste en comprender la relación entre los ingresos obtenidos, los costos de producción, los gastos operativos, las decisiones de precios, el volumen de ventas, el capital invertido y las condiciones del mercado. Una organización puede registrar ventas elevadas y, al mismo tiempo, experimentar dificultades financieras si los costos necesarios para producir y comercializar sus bienes o servicios superan los ingresos que genera. De manera semejante, una empresa puede obtener ganancias contables y presentar problemas de liquidez cuando sus clientes tardan demasiado en pagar, mientras que sus obligaciones con trabajadores, proveedores y entidades financieras deben cubrirse oportunamente. Por esta razón, calcular las ganancias requiere integrar información contable, económica y financiera que permita evaluar tanto la rentabilidad de las operaciones como la capacidad de la organización para mantenerlas en el tiempo.
La ganancia representa el resultado económico positivo que se obtiene cuando los ingresos reconocidos durante un periodo superan los costos y gastos correspondientes a la actividad empresarial. Su cálculo permite determinar si el valor económico generado por la organización compensa los recursos consumidos para producirlo. Esta relación resulta esencial porque toda empresa opera mediante la utilización de recursos limitados, como materias primas, trabajo humano, instalaciones, maquinaria, energía, tecnología y capital financiero. Estos recursos tienen un costo y podrían destinarse a usos alternativos, de modo que su empleo debe justificarse mediante resultados que contribuyan a los objetivos organizacionales. La ganancia permite valorar, al menos parcialmente, la eficacia con la que se combinan dichos recursos y proporciona información para decidir si conviene mantener una actividad, modificarla, ampliarla o sustituirla por otra alternativa. Sin embargo, una ganancia positiva no demuestra por sí sola que la empresa esté administrada de manera óptima, pues también deben considerarse los riesgos asumidos, el capital comprometido, la estabilidad de los ingresos, la evolución de los precios y las oportunidades que podrían aprovecharse con los mismos recursos.
La comprensión de las ganancias requiere distinguir entre ingresos, costos, gastos, beneficios y flujo de efectivo, debido a que estos conceptos describen dimensiones diferentes del desempeño económico. Los ingresos representan el valor generado por la venta de bienes o la prestación de servicios durante un periodo, de acuerdo con los criterios contables aplicables. Los costos corresponden a los recursos asociados con la producción o adquisición de los bienes y servicios comercializados, mientras que los gastos incluyen desembolsos o consumos de recursos necesarios para administrar, distribuir, financiar y mantener la actividad empresarial. La ganancia surge de comparar los ingresos reconocidos con los costos y gastos correspondientes, mientras que el flujo de efectivo describe las entradas y salidas reales de dinero. Esta distinción es importante porque una venta realizada a crédito puede generar ingresos contables antes de que el cliente pague, y una compra de maquinaria puede implicar una salida considerable de dinero sin convertirse íntegramente en un gasto del periodo en que se adquiere. La maquinaria, por ejemplo, puede utilizarse durante varios años, por lo que su costo suele distribuirse contablemente a lo largo de su vida útil mediante la depreciación. En consecuencia, conocer la ganancia y conocer la disponibilidad de dinero son tareas complementarias, pero no equivalentes.
El cálculo de las ganancias también debe entenderse como una herramienta para reducir la incertidumbre de las decisiones empresariales. Las organizaciones actúan en entornos donde la demanda puede variar, los proveedores pueden modificar sus precios, los competidores pueden introducir productos nuevos y las condiciones económicas pueden alterar el poder adquisitivo de los consumidores. Cuando la empresa no cuantifica adecuadamente sus resultados, corre el riesgo de establecer precios insuficientes, adquirir recursos en exceso, mantener actividades deficitarias o comprometer capital en proyectos que no ofrecen una compensación adecuada. En cambio, cuando dispone de información financiera organizada, puede identificar qué productos contribuyen más a la rentabilidad, cuáles generan costos desproporcionados y qué cambios operativos podrían mejorar los resultados. El análisis de las ganancias permite convertir los registros contables en información útil para la planificación, porque no solamente explica lo que ocurrió, sino que también proporciona una base para estimar las consecuencias de decisiones futuras. Su utilidad, por tanto, depende de la calidad de los datos utilizados, de la correcta clasificación de los conceptos económicos y de la interpretación de los resultados en relación con los objetivos y las condiciones particulares de la empresa.
Los elementos y las variables que integran la ganancia de una empresa se encuentran relacionados mediante una estructura económica que permite explicar cómo se generan los resultados y qué factores los modifican. Entre los elementos principales se encuentran los ingresos por ventas, los costos variables, los costos fijos, los gastos de administración, los gastos de comercialización, los gastos financieros, los impuestos aplicables y, cuando corresponde, otros ingresos o pérdidas derivados de operaciones distintas de la actividad principal. Cada uno cumple una función diferente en la determinación del resultado final. Los ingresos reflejan el valor de las operaciones comerciales; los costos y gastos representan los recursos consumidos para realizarlas; los gastos financieros expresan, entre otros conceptos, el costo de utilizar recursos ajenos; y los impuestos afectan el importe que finalmente permanece en la empresa. La relación entre estos elementos permite identificar las fuentes de rentabilidad y reconocer las áreas en las que existen oportunidades de mejora. Por ejemplo, un negocio puede incrementar sus ganancias al vender más unidades, mejorar el precio de venta, reducir desperdicios, negociar mejores condiciones con los proveedores o utilizar con mayor eficiencia sus instalaciones. No obstante, cada alternativa debe analizarse considerando sus efectos sobre la calidad, la demanda, la capacidad productiva y los demás componentes del resultado.
Los ingresos por ventas constituyen una de las variables más importantes porque representan el valor comercial generado mediante la entrega de bienes o la prestación de servicios. En una situación sencilla, los ingresos por ventas se calculan multiplicando el precio de venta unitario por la cantidad de unidades vendidas. Si una empresa comercializa quinientas unidades de un producto a un precio de doscientos pesos por unidad, sus ingresos por ventas ascienden a cien mil pesos, antes de considerar descuentos, devoluciones y otros ajustes que correspondan. Esta cifra, sin embargo, no equivale a la ganancia, porque todavía deben descontarse los costos y gastos necesarios para obtener esos ingresos. La diferencia es fundamental para evitar que una empresa interprete un elevado volumen de ventas como evidencia suficiente de éxito financiero. Una organización puede vender mucho y obtener una ganancia reducida si sus costos son elevados, si concede descuentos excesivos o si mantiene una estructura operativa poco eficiente. Por ello, los ingresos deben analizarse junto con los costos asociados, los márgenes obtenidos y la cantidad de recursos que fue necesario utilizar para producir las ventas.
El precio de venta constituye otra variable decisiva porque determina, en combinación con el volumen comercializado, la cantidad de ingresos que puede generar la empresa. Sin embargo, el precio no puede establecerse únicamente mediante la suma de un porcentaje arbitrario al costo de producción. También deben considerarse la disposición de los consumidores a pagar, los precios de las alternativas competidoras, la calidad percibida, el posicionamiento de la marca, los costos de distribución y las condiciones de la demanda. Un precio demasiado bajo puede reducir el margen de contribución hasta el punto de impedir la recuperación de los costos fijos, mientras que un precio demasiado elevado puede disminuir la cantidad demandada y provocar una reducción de los ingresos totales. La decisión requiere, por tanto, equilibrar la rentabilidad unitaria con el volumen de ventas que razonablemente puede alcanzarse. Asimismo, cuando la empresa comercializa varios productos, debe evaluar sus diferentes márgenes y la proporción en que participa cada uno en las ventas totales, pues una modificación en la composición de las ventas puede cambiar la ganancia general incluso si el volumen total permanece constante.
Los costos variables son aquellos cuyo importe total cambia en función del volumen de producción o de la actividad, dentro de un intervalo operativo determinado. Entre ellos pueden encontrarse las materias primas, los envases, las comisiones directamente relacionadas con las ventas, ciertos consumos energéticos y otros recursos cuyo uso aumenta o disminuye según la cantidad producida o comercializada. Si fabricar una unidad requiere materiales por valor de treinta pesos y mano de obra variable por valor de veinte pesos, el costo variable unitario sería de cincuenta pesos, siempre que ambos componentes se comporten efectivamente de manera variable en las condiciones analizadas. Si se fabrican mil unidades, el costo variable total ascendería a cincuenta mil pesos. Esta relación permite estimar cuánto aumenta el costo cuando se incrementa la producción y cuánto podría reducirse si disminuye la actividad. No obstante, es importante distinguir el costo variable total del costo variable unitario: el primero suele aumentar con el volumen, mientras que el segundo puede permanecer relativamente estable dentro de ciertos límites, aunque puede cambiar por descuentos de compra, economías de escala, desperdicios o variaciones en la productividad.
Los costos fijos, por su parte, son aquellos que permanecen relativamente constantes en total durante un periodo y dentro de un intervalo específico de actividad, independientemente de las variaciones moderadas en el volumen producido o vendido. El alquiler de las instalaciones, determinados salarios administrativos, las primas de seguros, algunas licencias y ciertos contratos de mantenimiento pueden comportarse como costos fijos. Su importancia radica en que la empresa debe cubrirlos incluso cuando las ventas disminuyen, siempre que las obligaciones continúen vigentes. Si un negocio debe pagar veinte mil pesos mensuales por el alquiler de sus instalaciones, esa obligación no desaparece simplemente porque produzca o venda menos durante el mes. Por ello, los costos fijos generan una necesidad mínima de ingresos y contribución económica para que la actividad sea sostenible. Además, el costo fijo por unidad disminuye cuando el volumen aumenta, siempre que el costo fijo total permanezca estable. Esta distribución de los costos fijos entre un mayor número de unidades puede mejorar la rentabilidad, pero solamente si existe suficiente demanda para vender la producción adicional y si el aumento del volumen no obliga a ampliar la capacidad mediante nuevas inversiones o mayores costos.
La clasificación entre costos fijos y variables debe realizarse con cuidado porque no todos los costos mantienen el mismo comportamiento en cualquier circunstancia. Algunos son mixtos, es decir, combinan un componente fijo con otro variable. Una factura de energía eléctrica, por ejemplo, puede incluir un cargo básico y un importe asociado con el consumo. Asimismo, los costos pueden aumentar por escalones cuando la empresa necesita contratar otro turno de trabajo, alquilar instalaciones adicionales o adquirir nueva maquinaria para superar determinada capacidad productiva. Un costo considerado fijo en el corto plazo puede modificarse a largo plazo, mientras que un costo variable puede cambiar su comportamiento si se negocian nuevas condiciones con los proveedores o se modifica el proceso productivo. Por esta razón, el análisis financiero debe especificar el periodo y el nivel de actividad al que se refieren los cálculos. Una clasificación incorrecta puede generar estimaciones poco fiables del punto de equilibrio, de los márgenes y de las ganancias esperadas, lo que conduciría a decisiones empresariales equivocadas.
Además de los costos de producción, la empresa debe considerar los gastos de administración y comercialización, porque ambos influyen en el resultado económico. Los gastos administrativos incluyen recursos destinados a coordinar las operaciones, mantener los registros contables, gestionar al personal, cumplir obligaciones legales y realizar otras actividades de apoyo. Los gastos de comercialización comprenden, según las circunstancias, publicidad, promoción, distribución, atención al cliente, comisiones y otras actividades necesarias para colocar los productos en el mercado. Aunque algunos de estos gastos pueden contribuir a incrementar las ventas futuras, no deben considerarse automáticamente inversiones rentables sin examinar sus resultados. Una campaña publicitaria puede elevar la demanda, pero su conveniencia depende de si los ingresos adicionales y el margen que generan compensan el costo de la campaña. Del mismo modo, ampliar el equipo comercial puede aumentar la cobertura del mercado, pero también eleva los gastos que deben financiarse. El cálculo de las ganancias permite evaluar estas relaciones y determinar si el uso de recursos en actividades administrativas y comerciales contribuye de manera suficiente al desempeño general.
Los gastos financieros también pueden modificar significativamente las ganancias, especialmente en las empresas que utilizan préstamos para financiar sus operaciones, adquirir activos o ampliar su capacidad productiva. Los intereses representan el costo de utilizar recursos financieros ajenos y deben analizarse junto con el importe de la deuda, las tasas aplicables, los plazos de pago y la capacidad de generar efectivo. Una inversión financiada mediante crédito puede aumentar la capacidad de producción y las ventas, pero no necesariamente mejora el resultado final si los beneficios adicionales son inferiores a los costos financieros y operativos asociados. Asimismo, la depreciación de los activos productivos y otros cargos contables pueden afectar el resultado del periodo sin implicar una salida de efectivo equivalente en ese mismo momento. Por ello, la empresa necesita distinguir los costos operativos, los gastos financieros y los cargos contables para comprender cómo se forma la ganancia antes de impuestos y cuál es el resultado que finalmente corresponde al periodo analizado. La separación facilita identificar si las dificultades económicas proceden de una operación poco rentable, de una carga financiera excesiva o de una combinación de ambos factores.
Resulta útil distinguir entre la ganancia bruta, la ganancia operativa y la ganancia neta. La ganancia bruta se obtiene al restar de los ingresos netos por ventas el costo de los bienes vendidos o de los servicios prestados, según corresponda. Permite observar qué parte de los ingresos permanece disponible para cubrir los gastos de operación y otros conceptos posteriores. La ganancia operativa considera los gastos relacionados con el funcionamiento habitual de la empresa, de acuerdo con la estructura de su estado de resultados. La ganancia neta representa el resultado final después de incorporar los conceptos financieros, fiscales y demás partidas que correspondan. Estas medidas ofrecen perspectivas complementarias: una ganancia bruta elevada puede coexistir con una ganancia operativa reducida si los gastos administrativos y comerciales son excesivos; una ganancia operativa favorable puede verse afectada por una deuda costosa; y una ganancia neta positiva puede ser insuficiente en relación con el capital invertido. Por eso, no basta con observar una sola cifra. Es necesario comprender qué nivel del resultado se está midiendo y qué factores explican las diferencias entre las distintas ganancias.
La fórmula general para determinar el resultado económico de un negocio durante un periodo puede expresarse de la siguiente manera:
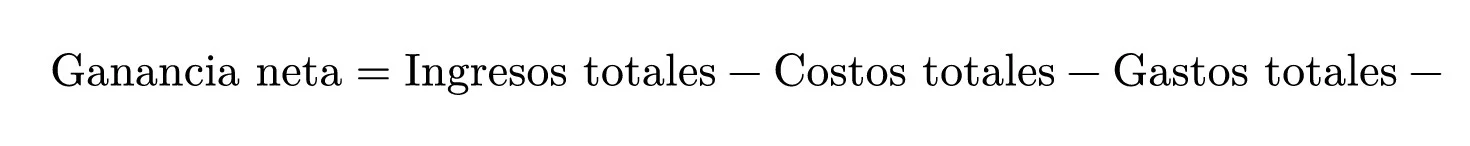
Esta expresión es una representación simplificada, porque en un estado de resultados completo también pueden aparecer otros ingresos, gastos financieros, devoluciones, descuentos y partidas extraordinarias o no recurrentes. Su finalidad es mostrar que la ganancia depende de la diferencia entre los ingresos reconocidos y todos los costos y gastos pertinentes. Por ejemplo, si una empresa obtiene ingresos por cuatrocientos mil pesos, incurre en costos de producción y comercialización de doscientos veinte mil pesos, registra gastos operativos de cien mil pesos y debe reconocer impuestos por veinte mil pesos, su ganancia neta sería de sesenta mil pesos, siempre que no existan otras partidas relevantes. El cálculo permite conocer el resultado del periodo, pero también abre la posibilidad de examinar escenarios alternativos. Si la empresa desea elevar la ganancia, puede estimar cuánto debería aumentar sus ventas, qué reducción de costos sería necesaria o cómo cambiaría el resultado ante una modificación de precios. La utilidad del cálculo no se limita, por tanto, a describir una cifra pasada, sino que consiste en proporcionar una estructura para evaluar decisiones futuras.
La planificación de las ganancias es importante porque permite anticipar si los ingresos esperados serán suficientes para cubrir los costos y gastos previstos, financiar las operaciones y proporcionar una rentabilidad compatible con los objetivos de la empresa. Planificar significa establecer estimaciones fundamentadas sobre el comportamiento futuro de las variables que determinan el resultado económico. Estas estimaciones incluyen el volumen de ventas, los precios, los costos de las materias primas, las remuneraciones, los gastos de comercialización, los costos financieros y las obligaciones fiscales. A partir de ellas, la empresa puede construir presupuestos, fijar objetivos realistas, evaluar necesidades de financiamiento y determinar qué recursos requiere para alcanzar sus metas. Sin planificación, las decisiones suelen tomarse de manera reactiva, cuando los problemas ya se han manifestado, lo que reduce el tiempo disponible para corregirlos y puede incrementar sus costos. En cambio, la planificación permite identificar anticipadamente posibles déficits, periodos de baja demanda, aumentos de costos y necesidades de inversión, de manera que la organización pueda preparar respuestas antes de que esas situaciones comprometan su estabilidad.
Planificar las ganancias también ayuda a establecer prioridades entre alternativas de inversión y operación. Una empresa puede considerar la apertura de una nueva sucursal, la adquisición de maquinaria, el lanzamiento de un producto, la contratación de trabajadores o la ampliación de una campaña comercial. Cada alternativa implica costos iniciales, gastos recurrentes, riesgos y beneficios esperados. La planificación financiera permite estimar cómo cada decisión afectaría los ingresos, los costos y las ganancias durante un periodo determinado, así como identificar las condiciones necesarias para que resulte conveniente. Por ejemplo, una nueva sucursal puede generar ventas adicionales, pero también requiere alquiler, personal, inventario, servicios y recursos para iniciar sus operaciones. Si las ventas previstas no cubren esos costos, la expansión podría deteriorar la rentabilidad en lugar de mejorarla. Mediante la comparación de escenarios, la empresa puede evaluar si conviene ejecutar el proyecto de inmediato, modificar su escala, posponerlo o descartarlo. Este análisis evita que las decisiones se basen exclusivamente en expectativas optimistas o en la percepción de que crecer siempre equivale a mejorar los resultados.
La planificación de las ganancias debe apoyarse en información histórica, análisis del mercado y supuestos explícitos sobre el futuro. Los resultados anteriores permiten identificar patrones de demanda, estacionalidad, variaciones de costos y relaciones entre las ventas y los gastos. Sin embargo, los datos históricos no deben extrapolarse automáticamente, porque las condiciones pueden cambiar debido a la inflación, la competencia, las preferencias de los consumidores, las modificaciones regulatorias o las innovaciones tecnológicas. Una previsión rigurosa combina la evidencia disponible con hipótesis razonables y establece qué sucedería si dichas hipótesis no se cumplen. Por ejemplo, la empresa puede preparar un escenario favorable con mayor demanda, un escenario central basado en las expectativas más razonables y un escenario adverso con ventas inferiores y costos más elevados. Comparar estos escenarios permite identificar los factores que afectan con mayor intensidad a la ganancia y diseñar medidas de contingencia. La planificación se convierte así en un proceso continuo de estimación, seguimiento y corrección, no en un presupuesto rígido que deba mantenerse a pesar de los cambios del entorno.
Otro beneficio de planificar las ganancias consiste en facilitar el control administrativo mediante la comparación entre los resultados previstos y los resultados reales. Cuando la empresa conoce sus expectativas de ingresos, costos y rentabilidad, puede identificar diferencias relevantes y analizar sus causas. Si las ventas reales son inferiores a las previstas, debe determinar si la desviación se relaciona con el precio, la cantidad vendida, la estacionalidad, la pérdida de clientes o la actuación de los competidores. Si los costos aumentan, necesita distinguir entre variaciones de precios de compra, desperdicios, baja productividad, horas extraordinarias y cambios en el volumen de producción. Esta evaluación permite adoptar medidas correctivas fundamentadas, en lugar de atribuir los resultados a explicaciones generales que no identifican los problemas reales. Asimismo, la comparación debe realizarse de manera periódica y con indicadores adecuados al tipo de negocio, porque una desviación pequeña durante un periodo puede convertirse en un problema considerable si se mantiene durante varios meses. La planificación, por tanto, fortalece la capacidad de aprendizaje de la organización y mejora la calidad de las decisiones a través de la retroalimentación sistemática.
El punto de equilibrio constituye una de las herramientas más útiles para la planificación de las ganancias, porque identifica el nivel de ventas en el que los ingresos totales son exactamente iguales a los costos totales. En ese punto, la empresa no obtiene ganancia ni incurre en pérdida operativa según el modelo utilizado. Su importancia radica en que permite determinar cuánto necesita vender la organización para cubrir sus costos fijos y variables, así como evaluar el riesgo asociado con diferentes volúmenes de actividad. Si las ventas se encuentran por debajo del punto de equilibrio, los ingresos no son suficientes para cubrir todos los costos considerados y se produce una pérdida. Si las ventas superan ese nivel, la contribución generada por las unidades adicionales puede producir una ganancia, siempre que se mantengan los supuestos del análisis. Conocer este umbral es particularmente relevante para los negocios que deben cubrir alquileres, salarios, seguros, contratos y otras obligaciones relativamente estables, pues estos compromisos existen aunque el volumen de ventas disminuya. El punto de equilibrio proporciona así una referencia cuantitativa para establecer metas comerciales, evaluar la viabilidad de un proyecto y determinar cuánto margen de seguridad posee la empresa frente a una caída de la demanda.
La lógica del punto de equilibrio se fundamenta en la diferencia entre el precio de venta unitario y el costo variable unitario. Esta diferencia se denomina margen de contribución unitario, porque representa la cantidad que aporta cada unidad vendida para cubrir los costos fijos y, una vez cubiertos estos, generar ganancia. Si un producto se vende a ciento cincuenta pesos y su costo variable unitario es de noventa pesos, cada unidad aporta sesenta pesos antes de cubrir los costos fijos. Si los costos fijos del periodo ascienden a treinta mil pesos, la empresa necesita vender quinientas unidades para generar una contribución total de treinta mil pesos y cubrir esos costos. En ese nivel, los ingresos por ventas serían de setenta y cinco mil pesos, los costos variables sumarían cuarenta y cinco mil pesos y los costos fijos serían treinta mil pesos. La suma de los costos totales igualaría los ingresos, por lo que el resultado sería cero. Cada unidad adicional vendida por encima de ese umbral aportaría sesenta pesos a la ganancia operativa, siempre que el precio, el costo variable unitario y los costos fijos se mantuvieran constantes y que no aparecieran otras limitaciones relevantes.
La fórmula básica para calcular el punto de equilibrio en unidades es la siguiente:
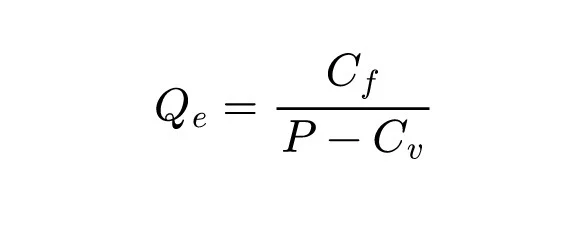
En esta expresión, representa la cantidad de unidades que deben venderse para alcanzar el punto de equilibrio, corresponde a los costos fijos totales del periodo, es el precio de venta por unidad y es el costo variable por unidad. La diferencia entre el precio y el costo variable unitario constituye el margen de contribución por unidad. El denominador debe ser positivo para que exista un punto de equilibrio alcanzable mediante el aumento de las ventas bajo estos supuestos. Si el precio de venta es igual al costo variable unitario, cada unidad vendida solamente cubre su propio costo variable y no aporta recursos para cubrir los costos fijos. Si el precio es inferior al costo variable unitario, cada unidad adicional aumenta la pérdida operativa, por lo que la empresa tendría que modificar sus precios, reducir sus costos variables o cambiar su modelo de negocio para corregir esa situación.
Consideremos una empresa con costos fijos mensuales de treinta mil pesos, un precio de venta unitario de ciento cincuenta pesos y un costo variable unitario de noventa pesos. El margen de contribución es de sesenta pesos por unidad, de modo que el punto de equilibrio se calcula dividiendo los treinta mil pesos de costos fijos entre los sesenta pesos de contribución unitaria. El resultado es de quinientas unidades mensuales. Este resultado significa que la empresa necesita vender al menos quinientas unidades para cubrir los costos considerados, bajo los supuestos del modelo. Si vende cuatrocientas unidades, obtendrá ingresos por sesenta mil pesos, tendrá costos variables por treinta y seis mil pesos y costos fijos por treinta mil pesos, por lo que registrará una pérdida de seis mil pesos. Si vende seiscientas unidades, sus ingresos ascenderán a noventa mil pesos, los costos variables serán de cincuenta y cuatro mil pesos y los costos fijos permanecerán en treinta mil pesos. En consecuencia, la ganancia operativa será de seis mil pesos. La comparación demuestra que el punto de equilibrio no es una cifra arbitraria, sino el resultado de la relación matemática entre los ingresos, los costos variables y los costos fijos.
El punto de equilibrio también puede calcularse en términos monetarios, es decir, mediante el importe de ventas que la empresa necesita alcanzar para cubrir sus costos. Para ello se utiliza el margen de contribución porcentual, que se obtiene dividiendo el margen de contribución total entre los ingresos por ventas, o bien dividiendo el margen de contribución unitario entre el precio de venta unitario cuando se trata de un solo producto con precios y costos constantes. La fórmula es:
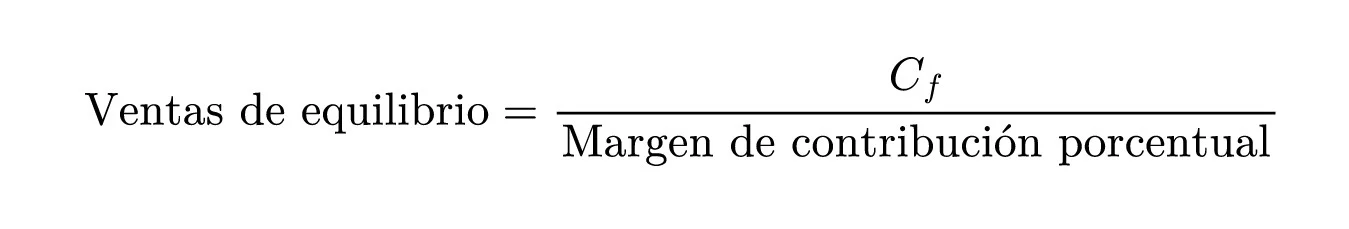
En el ejemplo anterior, el margen de contribución porcentual es de cuarenta por ciento, porque sesenta pesos de contribución representan el cuarenta por ciento del precio de ciento cincuenta pesos. Al dividir los treinta mil pesos de costos fijos entre cero coma cuarenta, se obtiene un punto de equilibrio de setenta y cinco mil pesos en ventas. Esta cifra coincide con los ingresos generados por la venta de quinientas unidades a ciento cincuenta pesos cada una. El cálculo monetario resulta especialmente útil cuando la empresa necesita establecer metas de facturación, elaborar presupuestos comerciales o comparar resultados expresados en dinero. No obstante, cuando se comercializan varios productos con diferentes precios y márgenes de contribución, el cálculo requiere considerar la composición esperada de las ventas, ya que el punto de equilibrio monetario puede cambiar si aumenta la participación de los productos con márgenes más altos o disminuye la de aquellos que aportan menos contribución.
El cálculo del punto de equilibrio permite también determinar la cantidad que debe venderse para alcanzar una ganancia específica, no solamente para evitar pérdidas. Para ello, se añade la ganancia operativa deseada a los costos fijos y se divide el resultado entre el margen de contribución unitario. La expresión es:
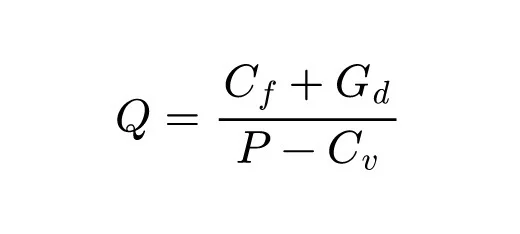
En esta fórmula, representa la ganancia operativa deseada y la cantidad de unidades que se deben vender para alcanzarla. Si la empresa del ejemplo pretende obtener una ganancia operativa de doce mil pesos mensuales, debe cubrir los treinta mil pesos de costos fijos y generar, además, los doce mil pesos de contribución que producirán esa ganancia. La cantidad requerida será de setecientas unidades, puesto que cuarenta y dos mil pesos divididos entre sesenta pesos por unidad equivalen a setecientas unidades. A ese nivel, los ingresos serán de ciento cinco mil pesos, los costos variables de sesenta y tres mil pesos y los costos fijos de treinta mil pesos, con lo que la ganancia operativa será de doce mil pesos. Esta variante es especialmente valiosa para la planificación comercial, porque transforma un objetivo financiero en una meta de ventas concreta. No obstante, si la ganancia deseada se expresa después de impuestos, es necesario considerar la carga fiscal aplicable y calcular primero la ganancia antes de impuestos necesaria para obtener el resultado neto buscado.
El análisis del punto de equilibrio debe complementarse con el estudio del margen de seguridad, que mide cuánto pueden disminuir las ventas antes de que la empresa llegue al punto de equilibrio. Puede expresarse como la diferencia entre las ventas previstas o reales y las ventas de equilibrio. Si una empresa espera vender cien mil pesos mensuales y su punto de equilibrio se encuentra en setenta y cinco mil pesos, dispone de un margen de seguridad de veinticinco mil pesos, equivalente al veinticinco por ciento de las ventas previstas. Esto significa que, bajo los supuestos del análisis, las ventas podrían disminuir en esa proporción antes de que la empresa comenzara a registrar pérdidas operativas. Un margen de seguridad amplio suele proporcionar mayor protección frente a fluctuaciones moderadas de la demanda, mientras que un margen reducido indica que una caída relativamente pequeña de las ventas podría llevar al negocio a una situación deficitaria. Sin embargo, esta medida debe interpretarse junto con la estabilidad del mercado, la posibilidad de reducir costos, la capacidad de financiamiento y la rapidez con la que la empresa puede ajustar sus operaciones.
Aunque el punto de equilibrio es una herramienta poderosa, sus resultados dependen de supuestos que deben reconocerse expresamente. El modelo tradicional supone que el precio de venta y el costo variable unitario permanecen constantes dentro del intervalo analizado, que los costos fijos no cambian en ese mismo intervalo y que las unidades producidas pueden venderse. También presupone que la relación entre la actividad y los costos puede representarse razonablemente mediante una estructura lineal. En la realidad, estos supuestos pueden dejar de cumplirse cuando la empresa ofrece descuentos por volumen, enfrenta incrementos de precios en las materias primas, alcanza sus límites de producción o necesita ampliar sus instalaciones. Asimismo, una empresa que vende varios productos puede experimentar cambios en su margen de contribución total cuando varía la composición de las ventas. Por consiguiente, el punto de equilibrio debe utilizarse como una estimación analítica basada en condiciones explícitas, no como una predicción infalible. Su valor aumenta cuando se calculan distintos escenarios y se actualizan los datos conforme cambian los precios, los costos, la demanda y la capacidad operativa.
Los cálculos para prever ganancias, establecer precios y estimar ingresos constituyen una extensión lógica de la planificación financiera. Mientras que el punto de equilibrio identifica el nivel de ventas necesario para cubrir los costos, la previsión de ganancias permite estimar el resultado que se obtendría bajo diferentes combinaciones de precios, cantidades vendidas y costos. La expresión básica para estimar la ganancia operativa de una empresa que vende un solo producto puede formularse de la siguiente manera:
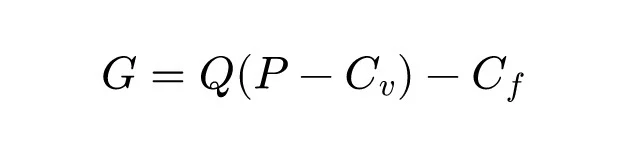
En esta fórmula, representa la ganancia operativa, es la cantidad de unidades vendidas, corresponde al precio unitario, es el costo variable unitario y representa los costos fijos del periodo. La ecuación muestra que la ganancia depende de la contribución generada por todas las unidades vendidas, menos los costos fijos que deben cubrirse. Si se mantienen constantes los demás factores, un aumento de las unidades vendidas eleva la ganancia siempre que el margen de contribución sea positivo. De igual manera, una reducción del costo variable unitario aumenta la contribución por unidad, mientras que un incremento de los costos fijos reduce la ganancia en la misma cantidad, siempre que no provoque cambios adicionales en las ventas o en otras variables.
Para comprender la aplicación de esta fórmula, supongamos que una empresa vende ochocientas unidades mensuales a ciento cincuenta pesos cada una, incurre en un costo variable unitario de noventa pesos y mantiene costos fijos de treinta mil pesos. Los ingresos por ventas ascienden a ciento veinte mil pesos, los costos variables totales suman setenta y dos mil pesos y los costos fijos alcanzan treinta mil pesos. La ganancia operativa es, por tanto, de dieciocho mil pesos. Si la empresa consigue vender cien unidades adicionales sin modificar el precio, el costo variable unitario ni los costos fijos, su ganancia aumentará en seis mil pesos, porque las cien unidades adicionales aportarán sesenta pesos cada una. En cambio, si para aumentar las ventas necesita contratar personal adicional, ampliar sus instalaciones o conceder descuentos, deberá incorporar los efectos de estas decisiones en el cálculo. Este ejemplo demuestra por qué las previsiones deben construirse a partir de relaciones económicas explícitas y no mediante la suposición de que todo incremento de ventas produce automáticamente un aumento proporcional de las ganancias.
La previsión de ingresos requiere estimar tanto el precio de venta como la cantidad de unidades que razonablemente puede comercializarse. En una situación sencilla, los ingresos previstos se calculan multiplicando el precio unitario por la cantidad esperada. Sin embargo, una estimación fiable debe considerar la demanda potencial, la capacidad productiva, el comportamiento de los competidores, la estacionalidad, la distribución comercial, la disponibilidad de inventario y la respuesta probable de los consumidores ante las condiciones de la oferta. Si la empresa espera vender mil unidades a doscientos pesos cada una, sus ingresos previstos serán de doscientos mil pesos. Pero esta cifra representa una proyección condicionada por el supuesto de que realmente podrá vender esa cantidad al precio establecido. Si el mercado solamente acepta un volumen menor o exige descuentos para mantener la demanda, los ingresos reales pueden ser inferiores. Por ello, conviene justificar la cantidad prevista mediante datos históricos, estudios de mercado, pedidos confirmados, estimaciones de conversión comercial y análisis de las condiciones económicas relevantes. La precisión de las previsiones depende de la calidad de estos supuestos y de su actualización periódica.
El cálculo de precios puede abordarse desde varias perspectivas complementarias. Una de ellas consiste en determinar el precio necesario para cubrir los costos y obtener una ganancia unitaria deseada. En el caso de un producto con costo variable unitario de noventa pesos, por ejemplo, un precio de ciento cincuenta pesos proporciona una contribución de sesenta pesos por unidad. Si la empresa desea una contribución unitaria de setenta pesos y las demás condiciones permanecen constantes, necesitaría un precio de ciento sesenta pesos. Sin embargo, este cálculo no demuestra que los consumidores aceptarán el nuevo precio ni que la cantidad vendida permanecerá inalterada. La decisión definitiva requiere considerar la sensibilidad de la demanda al precio, las alternativas de la competencia y el valor que los consumidores atribuyen al producto. Si el aumento del precio provoca una disminución importante de las ventas, la ganancia total podría reducirse, incluso cuando el margen unitario aumente. Por ello, el precio óptimo no se identifica únicamente mediante los costos, sino mediante el análisis conjunto de los costos, la demanda, el posicionamiento y los objetivos financieros.
También es necesario distinguir entre aumentar el precio mediante un recargo sobre el costo y establecer un margen de ganancia sobre el precio de venta. Aunque ambas medidas se expresan como porcentajes, utilizan bases de cálculo diferentes y producen resultados distintos. El recargo sobre el costo se calcula comparando el incremento añadido con el costo de referencia, mientras que el margen sobre ventas se calcula comparando la ganancia con el precio de venta. Si un producto cuesta cien pesos y se le aplica un recargo del treinta por ciento sobre el costo, el precio resultante será de ciento treinta pesos. La ganancia bruta por unidad será de treinta pesos, pero representará aproximadamente el veintitrés coma uno por ciento del precio de venta, no el treinta por ciento. Si la empresa desea obtener un margen bruto del treinta por ciento sobre el precio de venta y el costo unitario es de cien pesos, deberá calcular el precio dividiendo el costo entre la proporción restante después de descontar el margen deseado. En este caso, el precio sería de aproximadamente ciento cuarenta y dos pesos con ochenta y seis centavos. La distinción es importante porque confundir ambas bases puede llevar a fijar precios que no generen el margen esperado.
Cuando el objetivo consiste en obtener un margen bruto específico sobre las ventas, el cálculo puede expresarse de la siguiente manera:
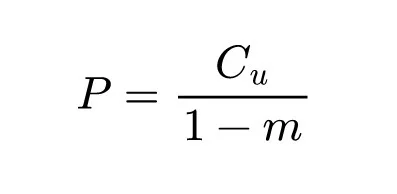
En esta expresión, representa el precio de venta, es el costo unitario utilizado como base del cálculo y es el margen deseado expresado en forma decimal. Si el costo unitario es de cien pesos y el margen objetivo es del treinta por ciento, el precio se obtiene dividiendo cien entre cero coma setenta, lo que produce aproximadamente ciento cuarenta y dos pesos con ochenta y seis centavos. Esta fórmula resulta útil para establecer un precio inicial coherente con un objetivo de margen, pero requiere utilizar un costo unitario definido de manera apropiada. Si se pretende determinar el precio necesario para cubrir también los costos fijos, el financiamiento y otros gastos, no basta con utilizar el costo variable del producto. En ese caso, la empresa debe incorporar la estructura completa de costos o calcular qué parte de los costos fijos debe recuperarse mediante las unidades previstas. El precio debe evaluarse siempre dentro de un modelo económico que refleje las condiciones reales del negocio.
La planificación de las ganancias también puede apoyarse en el análisis de sensibilidad, que consiste en examinar cómo cambian los resultados cuando se modifica una o varias variables relevantes. Una empresa puede calcular qué ocurriría si el precio disminuyera cinco por ciento, si el costo de las materias primas aumentara diez por ciento o si las ventas fueran inferiores a las previstas. Este procedimiento permite identificar cuáles variables tienen mayor influencia sobre la rentabilidad y dónde conviene concentrar los esfuerzos de control. Por ejemplo, una empresa con un margen de contribución reducido puede ser particularmente vulnerable a incrementos moderados de los costos variables. Otra con costos fijos elevados puede depender en gran medida de mantener un volumen mínimo de ventas. Una tercera puede obtener buenos márgenes por unidad, pero sufrir pérdidas si su demanda es demasiado baja. El análisis de sensibilidad permite reconocer estas diferencias y diseñar medidas apropiadas para cada situación, como negociar contratos de suministro, diversificar los canales comerciales, revisar los precios, reducir gastos discrecionales o establecer reservas financieras.
Cuando una empresa comercializa varios productos, la previsión de ganancias se vuelve más compleja porque cada producto puede tener un precio, un costo variable y una contribución diferentes. En ese caso, la ganancia total se obtiene sumando las contribuciones de todos los productos y restando los costos fijos compartidos. Un producto de gran volumen no necesariamente es el más rentable, y un producto con un margen elevado puede contribuir poco al resultado general si sus ventas son reducidas. Por ello, la empresa debe analizar tanto el margen individual como la participación de cada producto en la composición total de las ventas. Además, si se modifican los hábitos de compra y los consumidores empiezan a adquirir una proporción mayor de productos con márgenes bajos, la ganancia total puede disminuir aunque el volumen de ventas permanezca estable. La planificación debe incorporar una estimación razonable de la composición de las ventas y evaluar cómo los cambios en esa composición afectan el punto de equilibrio y los resultados esperados. En determinadas circunstancias, también es necesario considerar las limitaciones de capacidad, los productos complementarios y los costos compartidos para evitar conclusiones simplificadas.
La previsión de ganancias debe complementarse con el análisis de la capacidad financiera de la empresa para sostener sus operaciones mientras espera recibir los ingresos. Una organización puede proyectar una ganancia favorable y, aun así, enfrentar dificultades para pagar sus obligaciones si vende a crédito, acumula inventario o necesita realizar desembolsos importantes antes de cobrar a sus clientes. Por ello, la planificación de resultados debe relacionarse con la administración del capital de trabajo, que comprende recursos vinculados con las operaciones cotidianas, como efectivo, cuentas por cobrar, inventarios y cuentas por pagar. Una empresa que incrementa sus ventas puede necesitar comprar más materias primas, almacenar mayores cantidades de productos y conceder plazos de pago más amplios a sus clientes. Aunque estas decisiones aumenten los ingresos y potencialmente la ganancia, también pueden absorber efectivo y generar necesidades adicionales de financiamiento. La evaluación conjunta de la rentabilidad y la liquidez permite determinar si el crecimiento es financieramente sostenible y evita confundir una operación rentable en términos contables con una operación capaz de cumplir oportunamente sus compromisos monetarios.
El retorno sobre la inversión constituye otro indicador fundamental para evaluar la conveniencia económica de una actividad, porque relaciona el resultado obtenido con los recursos invertidos para conseguirlo. Mientras que la ganancia expresa una cantidad monetaria, el retorno sobre la inversión permite analizar esa ganancia en relación con el capital comprometido. Esta diferencia es importante porque dos proyectos pueden producir beneficios absolutos muy distintos y, al mismo tiempo, mostrar niveles de eficiencia económica diferentes. Un proyecto que genera una ganancia de veinte mil pesos mediante una inversión de cien mil pesos no presenta la misma relación entre beneficio y capital que otro que genera una ganancia de treinta mil pesos mediante una inversión de trescientos mil pesos. Aunque el segundo produce una ganancia monetaria superior, el primero obtiene un rendimiento proporcional más elevado. El retorno sobre la inversión facilita esta comparación y ayuda a determinar si los recursos se están utilizando de manera productiva, si una inversión cumple las expectativas establecidas y si existen alternativas que podrían ofrecer una relación más favorable entre los resultados y el capital requerido.
La fórmula general del retorno sobre la inversión es:
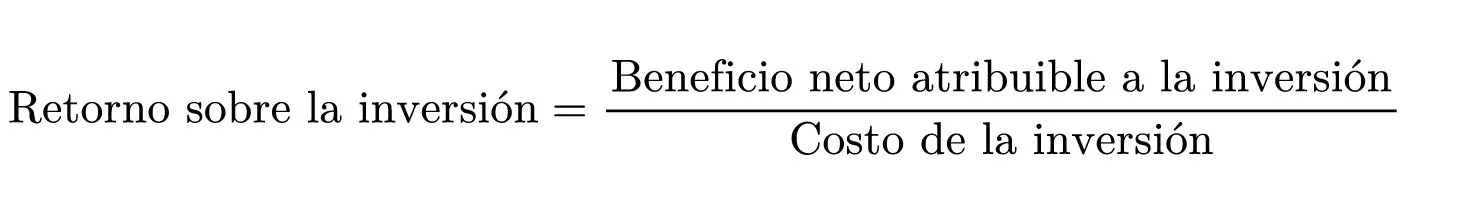
El resultado se expresa como porcentaje. Para interpretar correctamente el indicador, es necesario definir qué se entiende por beneficio neto atribuible a la inversión y qué componentes integran el costo de la inversión. En algunos análisis se utiliza la ganancia adicional generada por un proyecto después de descontar sus costos relevantes; en otros se utiliza un resultado contable específico, siempre que la metodología sea coherente con el objetivo de la evaluación. El costo de la inversión puede incluir el precio de adquisición de los activos, los gastos de instalación, la capacitación inicial, la adaptación de las instalaciones y otros desembolsos directamente relacionados con la puesta en funcionamiento del proyecto. La selección de estas partidas debe ser consistente y estar claramente documentada, porque modificar la base de cálculo puede alterar el porcentaje obtenido y dificultar la comparación entre proyectos.
Supongamos que una empresa invierte doscientos mil pesos en maquinaria y que, durante un periodo determinado, la inversión genera un beneficio neto atribuible de cuarenta mil pesos. El retorno sobre la inversión sería del veinte por ciento, resultado de dividir cuarenta mil entre doscientos mil y multiplicar por cien. Esto significa que el beneficio neto considerado equivale al veinte por ciento del capital invertido bajo la metodología y durante el periodo utilizados. Si una segunda inversión de ciento cincuenta mil pesos produce un beneficio neto de cuarenta y cinco mil pesos en un periodo comparable, su retorno sería del treinta por ciento. En términos proporcionales, la segunda inversión presenta un rendimiento superior, aunque esta comparación no demuestra por sí sola que sea la mejor alternativa. También deben examinarse el riesgo, la duración de los beneficios, la estabilidad de los ingresos, las necesidades de efectivo, los costos futuros de mantenimiento y la posibilidad de recuperar el capital. Un porcentaje elevado puede resultar atractivo, pero si depende de supuestos inciertos o de beneficios que no se mantienen en el tiempo, la inversión podría ser menos conveniente de lo que sugiere la cifra inicial.
La interpretación del retorno sobre la inversión requiere prestar especial atención al periodo analizado. Un retorno del veinte por ciento obtenido durante un año no equivale a un retorno del veinte por ciento obtenido durante cinco años, porque el tiempo durante el cual se compromete el capital influye en la conveniencia económica del proyecto. Además, cuando los beneficios se distribuyen de manera desigual a lo largo del tiempo, una proporción calculada a partir de un único resultado agregado puede ocultar diferencias importantes en el momento en que se recupera la inversión. Para comparar proyectos con duraciones distintas o flujos de efectivo distribuidos de manera desigual, puede ser necesario utilizar métodos adicionales que consideren el valor temporal del dinero, como el valor actual neto y la tasa interna de retorno. Estos métodos permiten evaluar cómo influyen el tiempo, la incertidumbre y el costo de oportunidad del capital en el valor económico de una inversión. El retorno sobre la inversión sigue siendo útil por su sencillez y facilidad de comunicación, pero no sustituye un análisis completo cuando los proyectos implican grandes desembolsos, largos periodos de recuperación o riesgos significativos.
También es importante distinguir entre el retorno sobre la inversión y otros indicadores financieros, como el margen de ganancia y el rendimiento sobre los activos. El margen de ganancia relaciona el beneficio con los ingresos por ventas y permite evaluar qué proporción de los ingresos permanece como resultado económico. El retorno sobre la inversión relaciona el beneficio atribuible con el capital invertido en una iniciativa o actividad definida. El rendimiento sobre los activos, por su parte, examina la relación entre un resultado contable apropiado y los activos utilizados por la organización. Cada indicador responde a una pregunta distinta. Una empresa puede obtener un margen de ganancia elevado, pero generar un retorno sobre la inversión reducido si necesita comprometer grandes cantidades de capital para producir y vender sus bienes. De manera inversa, una empresa con márgenes modestos puede alcanzar un retorno favorable si utiliza sus activos de forma intensiva y mantiene un volumen de operaciones suficiente. La evaluación financiera debe seleccionar los indicadores de acuerdo con la decisión que se pretende tomar, evitando comparaciones entre porcentajes que utilizan bases de cálculo diferentes.
El retorno sobre la inversión también puede utilizarse para evaluar iniciativas comerciales, como campañas publicitarias, programas de capacitación, mejoras tecnológicas y proyectos de digitalización. En estos casos, no basta con registrar el aumento de las ventas después de ejecutar la iniciativa, porque parte de ese incremento podría haberse producido de todos modos debido a factores estacionales, cambios del mercado o actividades comerciales simultáneas. Para estimar el beneficio atribuible, es necesario establecer una referencia de comparación y determinar, en la medida de lo posible, qué resultados se relacionan efectivamente con la inversión. Si una campaña publicitaria cuesta veinte mil pesos y se estima que genera una ganancia adicional de treinta mil pesos después de considerar los costos variables asociados con las ventas, el retorno sobre la inversión sería del ciento cincuenta por ciento, siempre que el beneficio neto utilizado sea realmente atribuible a la campaña y que los costos relevantes estén incluidos. Si, por el contrario, los treinta mil pesos representan ingresos adicionales y no ganancia adicional, el cálculo sería incorrecto, porque todavía habría que descontar los costos necesarios para generar esas ventas. Esta distinción es esencial para evitar que la empresa sobrestime la eficacia de sus inversiones y asigne recursos a iniciativas que parecen rentables únicamente porque se han medido con criterios incompletos.
La relación entre el retorno sobre la inversión y la planificación de las ganancias se vuelve especialmente importante cuando la empresa debe decidir entre varias alternativas que compiten por los mismos recursos. El capital disponible es limitado y destinarlo a una iniciativa significa que no puede utilizarse simultáneamente en otra. Por ello, la evaluación debe considerar no solo el beneficio esperado de cada proyecto, sino también el costo de oportunidad, es decir, el beneficio que podría obtenerse mediante la mejor alternativa descartada. Una inversión puede producir ganancias positivas y, sin embargo, resultar poco atractiva si requiere un esfuerzo considerable y ofrece un rendimiento inferior al de otras oportunidades comparables. Del mismo modo, una inversión con un retorno aparentemente elevado puede no ser adecuada si expone a la empresa a un riesgo incompatible con su capacidad financiera. La decisión debe integrar la rentabilidad prevista, el plazo de recuperación, las necesidades de efectivo, las condiciones del mercado y la contribución del proyecto a los objetivos generales de la organización. El retorno sobre la inversión aporta una referencia cuantitativa valiosa, pero la decisión definitiva requiere interpretar esa referencia dentro de un marco estratégico y financiero más amplio.
La utilidad de calcular las ganancias, planificar los resultados, identificar el punto de equilibrio, prever precios e ingresos y evaluar el retorno sobre la inversión reside, en última instancia, en que estas herramientas permiten comprender de manera integrada la economía del negocio. El cálculo de las ganancias revela la diferencia entre los ingresos y los costos y gastos; la planificación anticipa los resultados que podrían alcanzarse bajo determinadas condiciones; el punto de equilibrio establece el volumen mínimo de ventas necesario para cubrir los costos considerados; las previsiones permiten evaluar distintas combinaciones de precios, cantidades y gastos; y el retorno sobre la inversión relaciona los beneficios con el capital utilizado para obtenerlos. En conjunto, estos procedimientos proporcionan información para establecer objetivos realistas, detectar riesgos, asignar recursos, comparar alternativas y corregir desviaciones. Su aplicación rigurosa exige utilizar datos fiables, distinguir correctamente los conceptos contables, formular supuestos explícitos y revisar las estimaciones cuando cambian las condiciones del mercado.
En conclusión, la administración de las ganancias no consiste únicamente en buscar el mayor beneficio monetario posible durante un periodo, sino en comprender cómo se genera ese beneficio, qué recursos exige, qué riesgos implica y qué condiciones permiten mantenerlo a lo largo del tiempo. Una empresa financieramente bien gestionada conoce la estructura de sus costos, comprende el efecto de sus precios sobre la demanda, identifica el nivel de ventas que necesita alcanzar y evalúa si sus inversiones proporcionan resultados proporcionales a los recursos comprometidos. Además, reconoce que la rentabilidad, la liquidez y la sostenibilidad son dimensiones relacionadas, pero distintas, y que ninguna de ellas debe analizarse de manera aislada. El propósito final de estos cálculos es proporcionar una base objetiva para decidir, anticipar problemas y aprovechar oportunidades con mayor fundamento. Cuando se integran adecuadamente el análisis de costos, la previsión de ganancias, el punto de equilibrio, la determinación de precios y el retorno sobre la inversión, la empresa mejora su capacidad para utilizar eficientemente sus recursos, mantener su estabilidad financiera y desarrollar una actividad económica capaz de generar valor de forma consistente.
M.R.E.A.
