
Análisis de costos en la producción
El análisis de costos en la producción constituye una herramienta fundamental de la economía, la administración y la contabilidad, porque permite comprender cómo se utilizan los recursos para elaborar bienes y proporcionar servicios, cuánto cuesta transformar esos recursos en productos terminados y de qué manera las decisiones productivas influyen en la rentabilidad, la eficiencia y la sostenibilidad de una empresa. Su importancia radica en que toda actividad productiva requiere recursos que son limitados y que poseen usos alternativos, por lo que las empresas deben determinar cómo combinarlos para obtener la mayor cantidad posible de productos con los recursos disponibles, mantener una calidad adecuada y responder a las necesidades del mercado. Producir no consiste únicamente en transformar materias primas en productos finales, sino en organizar una serie de actividades que implican la utilización de trabajo humano, maquinaria, instalaciones, energía, tecnología, transporte, financiamiento y conocimientos especializados. Cada uno de estos elementos representa un recurso cuyo empleo tiene un costo económico. Por esta razón, analizar los costos permite identificar cuánto recurso se necesita para producir, qué factores encarecen o abaratan el proceso, qué cantidades resulta conveniente elaborar y cuáles son las condiciones necesarias para que una actividad económica pueda mantenerse a lo largo del tiempo. En términos generales, el análisis de costos estudia la relación entre los recursos utilizados, el volumen de producción obtenido y el valor económico de los sacrificios realizados para conseguirlo.
La razón principal por la que se analizan los costos de producción es que los recursos económicos no son ilimitados. Una empresa no dispone de una cantidad infinita de dinero, materias primas, trabajadores, maquinaria, espacio físico ni tiempo para fabricar todos los productos que podría ofrecer. En consecuencia, debe elegir entre diferentes alternativas de producción y asignar sus recursos a aquellas actividades que considera más convenientes. Si una fábrica utiliza sus instalaciones para producir un determinado bien, quizá renuncie a fabricar otro producto que también podría generar ingresos. Esta renuncia constituye parte del costo de oportunidad, entendido como el valor de la mejor alternativa que se abandona al tomar una decisión. El costo de oportunidad es importante porque el costo económico de producir no siempre coincide con los desembolsos monetarios registrados en la contabilidad. Un empresario que utiliza un edificio de su propiedad para instalar una fábrica, por ejemplo, puede no pagar alquiler, pero renuncia a los ingresos que obtendría si arrendara ese inmueble a otra persona. Aunque ese ingreso no represente un pago directo, constituye un costo económico relevante para determinar si la actividad productiva es realmente conveniente. Por tanto, el análisis de costos no se limita a registrar el dinero gastado, sino que permite valorar las alternativas sacrificadas y evaluar si los recursos están siendo utilizados de la manera más eficiente.
Para comprender adecuadamente los costos de producción, es necesario reconocer que estos surgen de la combinación de los factores productivos. El trabajo comprende el esfuerzo físico e intelectual de las personas que participan en la elaboración de los bienes y servicios. El capital incluye los equipos, las herramientas, las instalaciones y la maquinaria empleados en el proceso productivo. Las materias primas y los materiales auxiliares constituyen los recursos que se transforman o se incorporan al producto, mientras que la energía, el agua, los servicios de mantenimiento y otros insumos permiten que las operaciones funcionen. La tecnología y los conocimientos organizativos también influyen en el costo, porque determinan la eficiencia con la que se combinan los recursos. Por ejemplo, una panadería necesita harina, agua, levadura, sal, electricidad, hornos, utensilios y trabajadores para elaborar pan. Si aumenta la cantidad de pan que desea producir, probablemente tendrá que utilizar más materias primas y energía, además de incrementar las horas de trabajo o aprovechar con mayor intensidad sus instalaciones. Sin embargo, la cantidad adicional de recursos necesaria dependerá de la eficiencia del proceso, de la tecnología disponible y de la organización del trabajo. El análisis de costos permite establecer cómo cambia el gasto total cuando se modifica el volumen de producción y, con ello, comprender qué tan eficiente resulta la combinación de recursos utilizada por la empresa.
Una de las primeras distinciones que deben realizarse en el análisis de costos es la que existe entre los costos fijos y los costos variables. Los costos fijos son aquellos que, dentro de un periodo y un intervalo determinado de producción, no cambian inmediatamente cuando aumenta o disminuye la cantidad elaborada. Entre ellos pueden encontrarse el alquiler de las instalaciones, determinados seguros, ciertos contratos de mantenimiento y los pagos asociados al uso de instalaciones que deben mantenerse disponibles, independientemente de la cantidad producida. Esto no significa que sean invariables para siempre, puesto que pueden cambiar cuando se renuevan los contratos, se amplía la fábrica o transcurre suficiente tiempo para modificar la capacidad instalada. Su característica esencial es que no dependen directamente del volumen de producción dentro de las condiciones consideradas. Una fábrica que paga una cantidad mensual por el alquiler de sus instalaciones debe cubrir ese gasto tanto si produce una cantidad reducida de mercancías como si trabaja cerca de su capacidad máxima. Por esta razón, los costos fijos representan una obligación económica que debe financiarse incluso cuando la producción disminuye. Su análisis es importante porque permite conocer el nivel mínimo de ingresos necesario para sostener la actividad y comprender cómo el aprovechamiento de la capacidad instalada afecta al costo de cada unidad producida.
Los costos variables, por su parte, cambian en función del nivel de actividad productiva. Entre ellos se encuentran las materias primas consumidas, los materiales de empaque, ciertos gastos de energía, las comisiones vinculadas a las ventas y otros recursos cuyo consumo depende de la cantidad elaborada o comercializada. Si una empresa fabrica más unidades y necesita utilizar más materiales para cada una, el costo variable total aumentará. En una panadería, la cantidad de harina, levadura y otros ingredientes consumidos suele crecer conforme aumenta el número de panes elaborados. Sin embargo, el costo variable no necesariamente aumenta en la misma proporción que la producción, porque pueden existir descuentos por compras al por mayor, diferencias de eficiencia, desperdicios o variaciones en los precios de los insumos. Por ejemplo, una empresa puede obtener materias primas a menor precio cuando realiza pedidos grandes, aunque también puede enfrentar mayores gastos de almacenamiento. Por ello, no basta con saber que un costo es variable; es necesario estudiar cómo responde ante diferentes niveles de producción. Esta información permite calcular cuánto cuesta ampliar las operaciones, anticipar las necesidades de abastecimiento y evaluar si el crecimiento de la actividad genera economías o incrementos importantes del gasto.
La suma de los costos fijos y los costos variables constituye el costo total de producción. Este indicador representa el valor monetario de los recursos utilizados para obtener una cantidad determinada de bienes o servicios durante un periodo. Si una fábrica incurre en costos fijos de diez mil unidades monetarias y costos variables de quince mil unidades monetarias para elaborar un lote de productos, su costo total será de veinticinco mil unidades monetarias. Conocer esta cifra permite establecer el volumen de recursos económicos comprometidos en la producción, pero por sí sola no revela si la empresa está funcionando eficientemente. Para evaluar esa cuestión, es necesario relacionar el costo total con la cantidad producida, la calidad obtenida, el tiempo empleado y los ingresos que pueden generarse mediante la venta de los productos. Una empresa puede tener costos totales elevados simplemente porque produce una cantidad muy grande, mientras que otra puede registrar costos totales menores porque su actividad es reducida. Comparar ambas sin considerar sus respectivos volúmenes de producción podría conducir a conclusiones equivocadas. Por esta razón, el análisis económico utiliza también indicadores por unidad producida, los cuales permiten comparar diferentes niveles de actividad y examinar cómo cambia el costo cuando aumenta o disminuye la cantidad elaborada.
El costo medio, también denominado costo promedio por unidad, se obtiene al dividir el costo total entre la cantidad producida. Su importancia radica en que permite determinar cuánto cuesta, en promedio, fabricar cada unidad de un producto bajo determinadas condiciones. Si una empresa gasta veinticinco mil unidades monetarias para producir cinco mil artículos, el costo medio será de cinco unidades monetarias por artículo. Este valor resulta útil para evaluar la eficiencia, establecer precios de referencia, preparar presupuestos y comparar los resultados de distintos periodos. Sin embargo, el costo medio puede variar cuando cambia la producción, incluso si algunos de los costos permanecen constantes. Cuando una empresa distribuye sus costos fijos entre una cantidad mayor de unidades, el componente fijo del costo por unidad disminuye. Por ejemplo, si una panadería paga el mismo alquiler mensual y aumenta su producción de manera eficiente, el alquiler correspondiente a cada pan será menor. No obstante, este beneficio no garantiza que el costo medio continúe disminuyendo indefinidamente, porque ampliar demasiado la producción puede generar congestión, desperdicios, horas extraordinarias, fallas de coordinación y necesidades adicionales de mantenimiento. Por ello, analizar el costo medio permite identificar niveles de producción en los que los recursos se aprovechan mejor y otros en los que el crecimiento de la actividad comienza a resultar menos eficiente.
El costo marginal constituye otro elemento central del análisis de costos, porque indica cuánto aumenta el costo total cuando se produce una unidad adicional. A diferencia del costo medio, que expresa el gasto promedio por unidad, el costo marginal se concentra en el costo incremental de ampliar la producción. Supongamos que una empresa produce cien unidades con un costo total de mil unidades monetarias y que, al fabricar una unidad adicional, el costo total aumenta hasta mil ocho unidades monetarias. En esas condiciones, el costo marginal de esa unidad adicional es de ocho unidades monetarias. Este indicador permite responder una pregunta decisiva para cualquier empresa: ¿conviene producir una unidad más? Para responder, debe compararse el costo adicional de producirla con el ingreso adicional que se espera obtener al venderla. Si la unidad adicional genera un ingreso superior a su costo marginal, su producción puede aumentar el beneficio económico, siempre que se consideren las demás condiciones relevantes. Si el ingreso adicional es inferior al costo marginal, fabricar esa unidad puede reducir el beneficio. Esta comparación es especialmente importante cuando una empresa recibe un pedido extraordinario, evalúa ampliar sus turnos o estudia la posibilidad de utilizar capacidad productiva que actualmente permanece inactiva.
El análisis del costo marginal se relaciona directamente con la productividad de los factores de producción. La productividad expresa la cantidad de bienes o servicios que se obtiene por cada unidad de recurso utilizado, por ejemplo, la cantidad de productos elaborados por trabajador durante una hora o el volumen fabricado por una máquina durante un turno. Cuando aumenta la productividad, la empresa puede obtener una mayor cantidad de productos utilizando los mismos recursos, o mantener la producción con una cantidad menor de recursos. Esta mejora puede reducir el costo por unidad y fortalecer la competitividad. Sin embargo, la productividad no depende exclusivamente del esfuerzo individual de los trabajadores, sino también de la calidad de las herramientas, la capacitación, la organización de las tareas, el diseño de las instalaciones, la disponibilidad de materiales y las condiciones laborales. Un trabajador bien capacitado que dispone de maquinaria adecuada y recibe oportunamente los materiales puede realizar su actividad con mayor eficiencia que otro que trabaja con equipos defectuosos o debe esperar continuamente a que lleguen los insumos. En consecuencia, el análisis de costos permite identificar si el gasto de una empresa se debe a precios elevados de los recursos, a un uso ineficiente de ellos o a una combinación de ambos factores.
La relación entre productividad y costo marginal también puede explicarse mediante la ley de los rendimientos marginales decrecientes. Este principio señala que, cuando se incrementa la cantidad de un factor productivo variable mientras otros factores permanecen fijos y la tecnología no cambia, llega un punto a partir del cual cada unidad adicional del factor variable genera un incremento cada vez menor de la producción. Imaginemos una fábrica que dispone de una sola línea de montaje. Incorporar trabajadores adicionales puede aumentar inicialmente la producción porque permite distribuir mejor las tareas. Sin embargo, si se contrata a demasiadas personas sin ampliar el espacio ni adquirir nuevos equipos, los trabajadores pueden interferir entre sí, compartir herramientas insuficientes o esperar para utilizar la maquinaria. En esas condiciones, cada trabajador adicional contribuye menos a la producción total que el anterior. Si la empresa desea seguir aumentando la producción, tendrá que emplear más trabajo para obtener cada unidad adicional, lo que puede incrementar el costo marginal. Este fenómeno explica por qué la ampliación de la producción no siempre genera una reducción continua de los costos y por qué resulta necesario analizar la capacidad instalada antes de tomar decisiones de expansión. También permite comprender que una empresa puede aumentar su producción y, al mismo tiempo, experimentar una disminución de la eficiencia marginal de sus recursos.
Otro aspecto importante es la distinción entre costos directos e indirectos. Los costos directos pueden atribuirse de manera clara y económicamente viable a un producto, un pedido o una actividad específica. En una fábrica de muebles, la madera utilizada para elaborar una mesa y el trabajo directamente dedicado a fabricarla pueden identificarse como costos directos de ese producto. Los costos indirectos, en cambio, corresponden a recursos que contribuyen a la producción de varios bienes o actividades y cuya asignación requiere un método de distribución. Entre ellos pueden encontrarse la iluminación general de la fábrica, la supervisión compartida, la limpieza de las instalaciones y parte del mantenimiento de los equipos. Esta distinción resulta esencial porque las empresas suelen fabricar diferentes productos que utilizan los mismos recursos. Si una fábrica produce mesas, sillas y armarios, no basta con conocer el gasto total en electricidad, supervisión y mantenimiento; también necesita determinar qué proporción de esos costos corresponde a cada producto. Una distribución inadecuada puede hacer que algunos productos parezcan más rentables de lo que realmente son y que otros parezcan excesivamente costosos. En consecuencia, un sistema de asignación razonable permite establecer costos por producto más precisos y mejorar las decisiones sobre precios, diseño, volumen de producción y permanencia de cada línea comercial.
El análisis de costos también distingue entre costos explícitos e implícitos. Los costos explícitos representan pagos que la empresa realiza a terceros, como salarios, alquileres, materias primas, servicios públicos y transporte. Los costos implícitos representan el valor económico de los recursos propios utilizados en la actividad sin que necesariamente exista un pago directo. El tiempo del propietario, el uso de un inmueble propio o el capital invertido en la empresa pueden tener costos de oportunidad que no aparecen como desembolsos convencionales. Esta distinción es importante porque una empresa puede mostrar un excedente contable positivo y, aun así, generar un rendimiento económico inferior al que sus recursos podrían obtener en otras actividades. Supongamos que una persona administra un negocio propio y obtiene ingresos suficientes para pagar todas sus facturas. Si, además, podría ganar un salario considerable trabajando en otra empresa, ese ingreso alternativo representa un costo de oportunidad que debe considerarse al evaluar la rentabilidad económica real del negocio. El análisis contable permite conocer los resultados registrados, mientras que el análisis económico más amplio permite determinar si la actividad compensa también el valor de las alternativas sacrificadas.
La depreciación de la maquinaria y de las instalaciones representa otro componente relevante de los costos de producción. Los equipos pierden valor económico con el tiempo debido al desgaste físico, al uso, a la obsolescencia tecnológica y a otros factores. Una máquina puede continuar funcionando durante muchos años, pero su utilización reduce progresivamente su vida útil y puede hacer necesaria una futura sustitución. La depreciación distribuye contablemente el costo de un activo a lo largo de su vida útil estimada, de acuerdo con el método de reconocimiento correspondiente. Desde una perspectiva económica, permite reconocer que la producción actual consume parcialmente la capacidad de los equipos y que mantener una empresa operativa exige considerar los recursos necesarios para reponerlos. Si una fábrica calcula sus costos únicamente con base en los pagos inmediatos, podría subestimar el costo real de fabricar sus productos y establecer precios que no permitan financiar adecuadamente la renovación de su maquinaria. Por esta razón, incorporar la depreciación al análisis contribuye a evaluar de manera más realista la rentabilidad y la sostenibilidad de la actividad productiva. Sin embargo, la depreciación contable no equivale necesariamente a una salida de dinero durante el periodo, por lo que debe distinguirse de los desembolsos de efectivo cuando se preparan presupuestos financieros.
La distinción entre el corto y el largo plazo también resulta esencial en el análisis de costos. A corto plazo, algunos factores de producción no pueden modificarse fácilmente. Una fábrica puede contratar más trabajadores o adquirir materias primas adicionales, pero quizá no pueda ampliar inmediatamente sus instalaciones o instalar maquinaria nueva. Por esta razón, sus costos fijos permanecen relativamente constantes dentro del periodo considerado, mientras que los costos variables cambian con el volumen producido. A largo plazo, en cambio, la empresa puede modificar su capacidad instalada, cambiar de ubicación, renovar equipos, rediseñar sus procesos y alterar la combinación de factores productivos. Esto significa que lo que se considera fijo a corto plazo puede volverse variable a largo plazo. La distinción no depende exclusivamente de un número determinado de días o meses, sino del tiempo necesario para que la empresa pueda ajustar los recursos relevantes. Una planta industrial puede necesitar años para ampliar su capacidad, mientras que un pequeño negocio puede reorganizar sus instalaciones en un periodo mucho más breve. Comprender esta diferencia ayuda a evitar errores al evaluar decisiones de inversión, porque una alternativa que parece costosa a corto plazo puede reducir los costos medios cuando se analiza un horizonte temporal más amplio.
Las economías de escala constituyen otro fenómeno importante que puede identificarse mediante el análisis de costos. Existen economías de escala cuando el costo medio de producción disminuye a medida que aumenta la escala de las operaciones, debido a que la empresa puede distribuir ciertos gastos entre más unidades, especializar las tareas, utilizar maquinaria de mayor capacidad o negociar mejores condiciones de compra. Una fábrica que produce grandes cantidades puede adquirir materias primas a precios más bajos, distribuir sus costos administrativos entre más productos y utilizar equipos especializados que serían demasiado costosos para una operación pequeña. No obstante, las economías de escala no son ilimitadas. Cuando la organización crece demasiado, pueden surgir dificultades de coordinación, mayores costos de supervisión, problemas de comunicación, congestión logística y una administración más compleja. Si estas dificultades elevan el costo medio, aparecen deseconomías de escala. El análisis de costos permite identificar si una empresa se beneficia al ampliar su tamaño o si ha alcanzado una escala en la que el crecimiento adicional genera más complejidad que eficiencia. Esta información es particularmente útil para decidir si conviene construir una nueva planta, ampliar una instalación existente, contratar más personal o distribuir la producción entre diferentes centros de trabajo.
La tecnología influye profundamente en la estructura de costos porque modifica la cantidad de recursos necesaria para producir cada unidad y la forma en que se distribuyen los gastos entre las diferentes etapas del proceso. La automatización puede reducir el tiempo de fabricación, mejorar la precisión, disminuir ciertos desperdicios y permitir una producción más uniforme. Sin embargo, también puede requerir inversiones elevadas, mantenimiento especializado, capacitación y actualizaciones periódicas. Por ello, no debe suponerse que toda innovación tecnológica reduce automáticamente todos los costos. Una máquina automatizada puede disminuir el costo laboral por unidad, pero aumentar los gastos de electricidad, mantenimiento y amortización de la inversión inicial. Para evaluar su conveniencia, la empresa debe comparar los costos adicionales de adquirir y operar la tecnología con los ahorros esperados, los incrementos de productividad y las mejoras de calidad. También debe considerar el volumen de producción previsto, porque una inversión que resulta rentable para una fábrica con una demanda elevada podría ser demasiado costosa para una empresa que fabrica pocas unidades. En consecuencia, el análisis de costos proporciona una base para evaluar la viabilidad económica de las innovaciones y evitar inversiones motivadas únicamente por su novedad tecnológica.
El control de los desperdicios es otra aplicación fundamental del análisis de costos. Durante la producción pueden perderse materias primas por errores de medición, defectos de fabricación, deterioro, almacenamiento inadecuado o fallas en los equipos. También puede desperdiciarse tiempo cuando los trabajadores esperan materiales, cuando las máquinas permanecen inactivas o cuando las actividades no están bien coordinadas. Estos problemas incrementan el costo de obtener cada unidad útil porque la empresa debe utilizar recursos adicionales para compensar las pérdidas. En una fábrica textil, por ejemplo, un corte ineficiente de la tela puede generar una cantidad excesiva de sobrantes que no pueden aprovecharse en otros productos. Si la empresa mejora el diseño de los patrones de corte, capacita al personal y controla la calidad de las materias primas, puede reducir el desperdicio y producir más prendas con la misma cantidad de tela. El beneficio económico no proviene necesariamente de aumentar la velocidad de trabajo, sino de aprovechar mejor los recursos ya disponibles. Por tanto, el análisis de costos permite detectar las etapas en las que se destruye valor económico y orientar las mejoras hacia los procesos que ofrecen mayores posibilidades de ahorro sin comprometer la calidad.
La calidad del producto debe incorporarse al análisis porque producir al menor costo posible no siempre equivale a producir de la manera más eficiente. Si una empresa reduce excesivamente el gasto en materiales, mantenimiento o capacitación, puede aumentar la frecuencia de los defectos, las devoluciones, las reparaciones y las reclamaciones de los clientes. Estos problemas generan costos adicionales que quizá no se observan inmediatamente en el proceso de fabricación, pero que aparecen después durante la distribución, la garantía o el servicio posventa. Por ejemplo, utilizar un componente de baja calidad puede reducir el costo inicial de un electrodoméstico, pero también aumentar la probabilidad de fallas y obligar a la empresa a financiar reparaciones o reemplazos. En cambio, invertir en prevención, inspección y capacitación puede elevar algunos costos iniciales y reducir significativamente las pérdidas posteriores. El análisis de costos debe considerar, por tanto, el costo total asociado al producto a lo largo de las etapas relevantes de su ciclo de vida, en lugar de concentrarse exclusivamente en el gasto inmediato de fabricación. La decisión eficiente no consiste en eliminar cualquier gasto, sino en distinguir entre los recursos que generan valor y aquellos cuyo uso no contribuye suficientemente a los objetivos de calidad, productividad y rentabilidad.
El análisis de costos desempeña asimismo una función decisiva en la fijación de precios. Para establecer un precio adecuado, una empresa necesita conocer cuánto cuesta producir, distribuir y comercializar sus bienes, así como evaluar la demanda, la competencia y el valor que los consumidores atribuyen al producto. Si el precio de venta se mantiene por debajo del costo relevante durante un periodo prolongado, la empresa puede ser incapaz de cubrir sus gastos y sostener sus operaciones. Sin embargo, fijar el precio simplemente sumando un margen al costo medio tampoco garantiza que el producto se venda en la cantidad deseada. Los consumidores pueden considerar excesivo el precio, encontrar alternativas más atractivas o reducir sus compras. Por ello, el análisis de costos debe combinarse con información sobre el mercado. En determinadas circunstancias, una empresa puede aceptar temporalmente un precio inferior al costo medio total si el ingreso obtenido cubre los costos variables relevantes y contribuye a cubrir parte de los costos fijos que tendría que pagar de todos modos. Esta decisión puede ser razonable a corto plazo cuando existe capacidad ociosa y se espera que la situación sea transitoria. No obstante, si el precio no cubre los costos económicos a largo plazo, la empresa necesitará modificar sus operaciones, mejorar su eficiencia, aumentar sus ingresos o abandonar la actividad.
El punto de equilibrio es una herramienta que permite determinar el volumen de ventas necesario para que los ingresos totales sean iguales a los costos totales, de modo que la empresa no obtenga ni beneficios ni pérdidas contables bajo los supuestos del cálculo. Para estimarlo, es necesario conocer los costos fijos, el precio de venta por unidad y el costo variable por unidad. La diferencia entre el precio de venta y el costo variable unitario representa el margen de contribución de cada unidad, es decir, la cantidad que queda disponible para cubrir los costos fijos y, una vez cubiertos estos, generar un beneficio. Si una empresa tiene costos fijos de veinte mil unidades monetarias, vende cada producto a cincuenta unidades monetarias y tiene un costo variable de treinta unidades monetarias por unidad, cada venta aporta veinte unidades monetarias a la cobertura de los costos fijos. En esas condiciones, debe vender mil unidades para alcanzar el punto de equilibrio, porque las mil unidades aportan en conjunto veinte mil unidades monetarias. Este cálculo permite establecer metas de ventas, evaluar la viabilidad de un proyecto y estimar cuánto puede caer la actividad antes de que aparezcan pérdidas. Sin embargo, el resultado depende de supuestos como la estabilidad del precio, el costo variable unitario y la combinación de productos vendidos. Si esos factores cambian, el punto de equilibrio también debe revisarse.
El análisis de costos resulta igualmente importante para preparar presupuestos de producción. Un presupuesto establece los recursos financieros que se espera utilizar para alcanzar un volumen determinado de actividad durante un periodo. Para elaborarlo, la empresa necesita estimar las cantidades de materias primas, las horas de trabajo, el consumo energético, los gastos de mantenimiento y los demás recursos necesarios. Estas estimaciones permiten anticipar las necesidades de efectivo, planificar las compras, organizar los turnos y evitar interrupciones por falta de materiales. Si una fábrica prevé un aumento de los pedidos, debe determinar si puede responder utilizando su capacidad instalada o si necesitará contratar personal, adquirir equipos o ampliar sus instalaciones. Un presupuesto basado en información de costos permite comparar las necesidades previstas con los recursos financieros disponibles y detectar posibles dificultades antes de que se conviertan en problemas operativos. Además, cuando termina el periodo, la comparación entre los costos presupuestados y los costos reales permite identificar desviaciones. Si el gasto en materias primas supera lo previsto, la empresa puede investigar si el aumento se debe a una subida de precios, a un mayor consumo por unidad, a desperdicios o a errores en las estimaciones iniciales. De esta manera, el presupuesto se convierte en un instrumento de planificación y aprendizaje organizativo.
La comparación entre los costos reales y los costos previstos permite desarrollar el análisis de desviaciones, que busca identificar por qué los resultados difieren de las expectativas. Una desviación desfavorable no siempre significa que los responsables hayan actuado incorrectamente, porque puede deberse a factores externos, como cambios inesperados en los precios de la energía, interrupciones del suministro o variaciones en la demanda. Del mismo modo, una desviación favorable no necesariamente representa una mejora genuina de la eficiencia. Una empresa puede gastar menos de lo presupuestado porque utiliza materiales de menor calidad, reduce las actividades de mantenimiento o fabrica una cantidad inferior a la prevista. Para interpretar correctamente los resultados, es necesario comparar magnitudes equivalentes y considerar las condiciones reales de operación. Por ejemplo, no sería adecuado concluir que una fábrica mejoró su eficiencia únicamente porque gastó menos en salarios si también redujo considerablemente su producción. Una evaluación rigurosa debe relacionar el costo con el volumen y la calidad de los productos obtenidos. Este enfoque permite distinguir entre los ahorros que proceden de una utilización más eficiente de los recursos y las reducciones de gasto que pueden perjudicar la capacidad productiva futura.
La gestión de inventarios también está estrechamente vinculada con el análisis de costos. Mantener materias primas, productos en proceso y productos terminados permite responder a la demanda y protegerse frente a interrupciones del suministro, pero genera costos de almacenamiento, seguros, manipulación, deterioro y capital inmovilizado. Si una empresa mantiene inventarios demasiado reducidos, puede sufrir interrupciones de la producción cuando faltan materiales. Si mantiene existencias excesivas, puede inmovilizar recursos financieros que podrían utilizarse en otras actividades y aumentar el riesgo de obsolescencia o deterioro. Por esta razón, la decisión óptima no consiste necesariamente en almacenar la menor cantidad posible, sino en equilibrar los costos de mantener inventarios con los costos de quedarse sin existencias. Una fábrica que depende de componentes importados puede necesitar un inventario de seguridad para protegerse frente a retrasos en el transporte. Otra empresa que utiliza materiales perecederos tendrá incentivos para limitar el almacenamiento y coordinar cuidadosamente las entregas con el proceso productivo. El análisis de costos ayuda a determinar qué políticas de abastecimiento resultan más convenientes y cómo influyen las existencias en la continuidad, la eficiencia y la rentabilidad de las operaciones.
En la economía contemporánea, el análisis de costos también debe considerar los efectos ambientales de la producción. El consumo de energía, la utilización de agua, la generación de residuos y las emisiones contaminantes pueden ocasionar daños que no siempre aparecen reflejados íntegramente en los costos privados de una empresa. Cuando una actividad productiva impone costos a otras personas o a la sociedad sin compensarlas, se produce una externalidad negativa. Una fábrica puede ahorrar dinero al descargar residuos sin un tratamiento adecuado, pero ese ahorro privado puede trasladar gastos de limpieza, daños ecológicos y riesgos para la salud a la comunidad. Desde una perspectiva económica, el costo social de la producción incluye tanto los costos privados asumidos por la empresa como los costos externos que recaen sobre terceros. Por ello, una evaluación completa debe considerar las consecuencias ambientales relevantes, las normas aplicables, los riesgos futuros y las posibles inversiones en tecnologías más limpias. Reducir el consumo de recursos, reutilizar materiales y prevenir la contaminación puede requerir gastos iniciales, pero también disminuir costos de operación, riesgos regulatorios y pérdidas futuras. La sostenibilidad productiva depende, en parte, de reconocer que el uso de los recursos naturales genera consecuencias económicas que deben incorporarse a las decisiones.
La incertidumbre constituye otra razón por la que el análisis de costos es indispensable. Los precios de los insumos, los salarios, las tasas de interés, la disponibilidad de materias primas y la demanda pueden cambiar de manera inesperada. Una empresa que basa sus decisiones exclusivamente en los costos observados en el presente puede encontrarse en dificultades si aumentan los precios de los recursos o disminuyen las ventas. Por ello, el análisis de costos puede incorporar diferentes escenarios para evaluar cómo se comportarían los resultados ante cambios en las condiciones económicas. Una fábrica puede estimar qué ocurriría si el precio de la energía aumentara, si la demanda disminuyera o si una materia prima escaseara durante varios meses. Estas estimaciones no eliminan la incertidumbre, pero permiten identificar las variables que tienen mayor influencia sobre la rentabilidad y preparar respuestas alternativas. También ayudan a determinar cuánto capital de reserva puede necesitar la empresa y qué contratos, proveedores o tecnologías podrían reducir su exposición a riesgos importantes. La utilidad del análisis no reside únicamente en calcular el costo actual, sino en comprender cómo podría cambiar cuando se modifican las condiciones de producción y de mercado.
El análisis de costos favorece la coordinación entre los distintos departamentos. El área de compras necesita conocer los requerimientos de producción y las condiciones de abastecimiento; el área de fabricación debe controlar el consumo de materiales y el rendimiento de los equipos; el área financiera necesita anticipar las necesidades de efectivo; y el área comercial debe establecer precios y previsiones de ventas compatibles con la capacidad productiva. Si cada departamento toma decisiones sin considerar las consecuencias sobre los demás, pueden surgir ineficiencias. Por ejemplo, el departamento de compras podría adquirir una cantidad excesiva de materiales para obtener un descuento, mientras que el área de producción carece de espacio suficiente para almacenarlos y el área financiera necesita conservar efectivo para pagar otras obligaciones. Aunque el precio unitario de compra sea menor, los costos de almacenamiento y el capital inmovilizado pueden eliminar el beneficio esperado. El análisis integrado de costos permite evaluar las decisiones desde una perspectiva global y evita que la optimización de una actividad produzca resultados perjudiciales para el conjunto de la empresa.
También es importante distinguir entre reducir costos y mejorar la eficiencia. La reducción de costos significa disminuir el gasto asociado a una actividad, mientras que la eficiencia implica obtener un resultado determinado utilizando la menor cantidad posible de recursos relevantes, sin deteriorar las características esenciales del producto. Una empresa puede reducir el gasto en capacitación, mantenimiento o control de calidad, pero esa decisión puede generar defectos, averías y pérdidas mayores en el futuro. En cambio, rediseñar un proceso para reducir movimientos innecesarios, evitar desperdicios y disminuir los tiempos de espera puede mejorar la eficiencia sin perjudicar la calidad. La diferencia es fundamental porque la búsqueda de ahorros inmediatos puede ocultar costos futuros o trasladarlos a otras etapas del proceso. Una evaluación científica de los costos debe examinar no solamente cuánto dinero se gasta, sino qué resultados se obtienen con ese gasto, qué riesgos se generan y cómo las decisiones actuales afectan a la capacidad productiva futura. El objetivo no es gastar siempre menos, sino utilizar los recursos de manera racional para alcanzar los objetivos económicos y productivos de la organización.
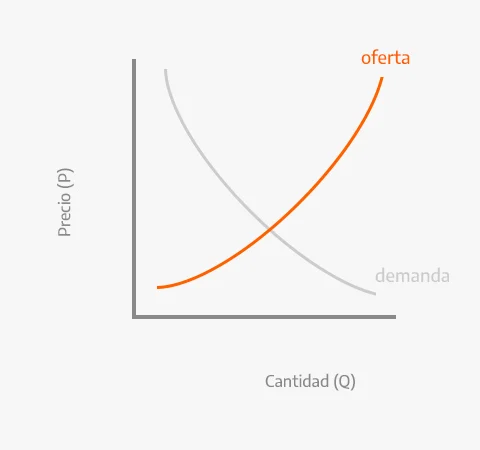
El análisis de costos permite, finalmente, comprender la relación entre las decisiones internas de una empresa y el comportamiento general de la oferta en el mercado. Cuando una empresa reduce sus costos marginales mediante una mejora tecnológica, una organización más eficiente o una disminución del precio de sus insumos, puede encontrar rentable ofrecer una mayor cantidad de productos al mismo precio. En condiciones comparables, esta modificación favorece un desplazamiento de la curva de oferta hacia la derecha. Por el contrario, si aumentan los costos de producción, la empresa puede reducir la cantidad que está dispuesta a ofrecer a cada precio, lo que contribuye a desplazar la curva de oferta hacia la izquierda. La relación no es automática ni idéntica para todas las empresas, porque depende de la estructura de costos, la competencia, la capacidad instalada y las expectativas de rentabilidad. Sin embargo, muestra que el análisis de costos no es una actividad aislada de la administración interna, sino un instrumento para entender cómo se determinan las cantidades ofrecidas, cómo responden las empresas a los precios y cómo los cambios tecnológicos y productivos influyen en el equilibrio de los mercados.
El análisis de costos en la producción es indispensable porque permite determinar el valor de los recursos utilizados, comprender cómo cambia el gasto cuando se modifica la cantidad elaborada y evaluar si las decisiones productivas generan resultados económicamente sostenibles. Su utilidad abarca la clasificación de los costos fijos y variables, el cálculo del costo total, el estudio del costo medio y del costo marginal, la evaluación de la productividad, la identificación de desperdicios, la planificación de inventarios, la fijación de precios, la estimación del punto de equilibrio y la preparación de presupuestos. Además, permite valorar las inversiones tecnológicas, reconocer los costos de oportunidad, comparar alternativas de producción y anticipar los efectos de la incertidumbre. La razón profunda de su importancia es que toda empresa debe transformar recursos escasos en bienes y servicios que satisfagan necesidades, procurando que el valor de los resultados obtenidos justifique el costo de los recursos empleados. Cuando el análisis se realiza de manera rigurosa, la empresa puede identificar qué actividades generan valor, cuáles presentan ineficiencias y qué modificaciones permitirían mejorar sus resultados sin comprometer la calidad ni la sostenibilidad. De esta manera, el análisis de costos contribuye a una toma de decisiones fundamentada, a una utilización más eficiente de los recursos, a una mejor adaptación a las condiciones del mercado y a la continuidad de la actividad productiva en el largo plazo.
M.R.E.A.
