Rentabilidad y liquidez en la administración financiera de las organizaciones

La información financiera es fundamental para la administración de una organización económica y para sus principales usuarios externos, especialmente los accionistas y los acreedores, debido a que permite conocer, interpretar … Leer más

Estructura financiera de la empresa

La estructura financiera de la empresa constituye uno de los elementos fundamentales para comprender cómo una organización obtiene y utiliza los recursos monetarios necesarios para adquirir sus activos, mantener sus … Leer más

Pérdida y utilidad cambiaria

La pérdida cambiaria y la utilidad cambiaria son resultados financieros que se originan cuando una entidad realiza, mantiene o liquida una operación denominada en una moneda diferente de la moneda … Leer más

Razones financieras

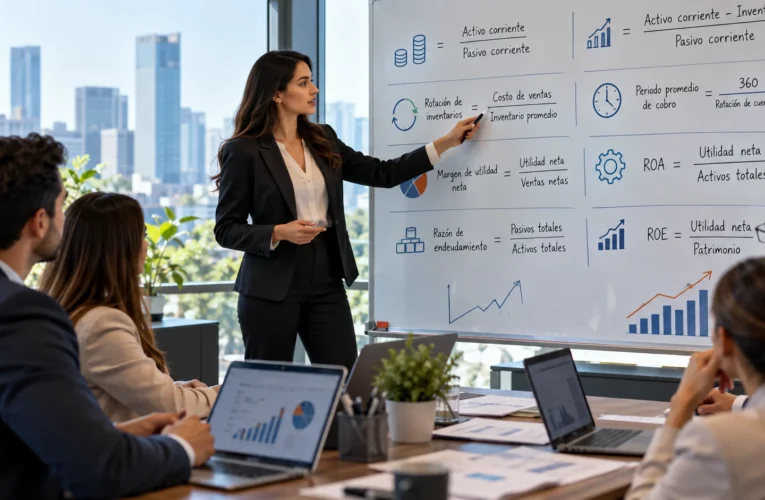
Las razones financieras, también denominadas ratios financieros o indicadores financieros, son herramientas de análisis que permiten transformar los datos contenidos en los estados financieros en relaciones cuantitativas capaces de expresar, … Leer más

La liquidez como fundamento de la estabilidad financiera

La liquidez es la capacidad que tiene una persona, una empresa o una entidad bancaria para disponer de recursos financieros suficientes y oportunos con los cuales pueda cumplir sus obligaciones … Leer más

La solvencia como fundamento de la estabilidad y continuidad empresarial

La solvencia es la capacidad financiera y patrimonial que tiene una empresa para cumplir de manera íntegra y sostenida todas sus obligaciones, independientemente de que estas sean exigibles en el … Leer más

Utilización de la información del pasivo en la toma de decisiones financieras

La utilización de la información del pasivo en la toma de decisiones es fundamental porque las obligaciones financieras de una empresa no constituyen únicamente una cifra contable que aparece en … Leer más

Razones Financieras

Las razones financieras constituyen una de las herramientas fundamentales del análisis financiero, debido a que permiten interpretar la información contable de una organización, comprender su situación económica, evaluar el aprovechamiento … Leer más

Language »